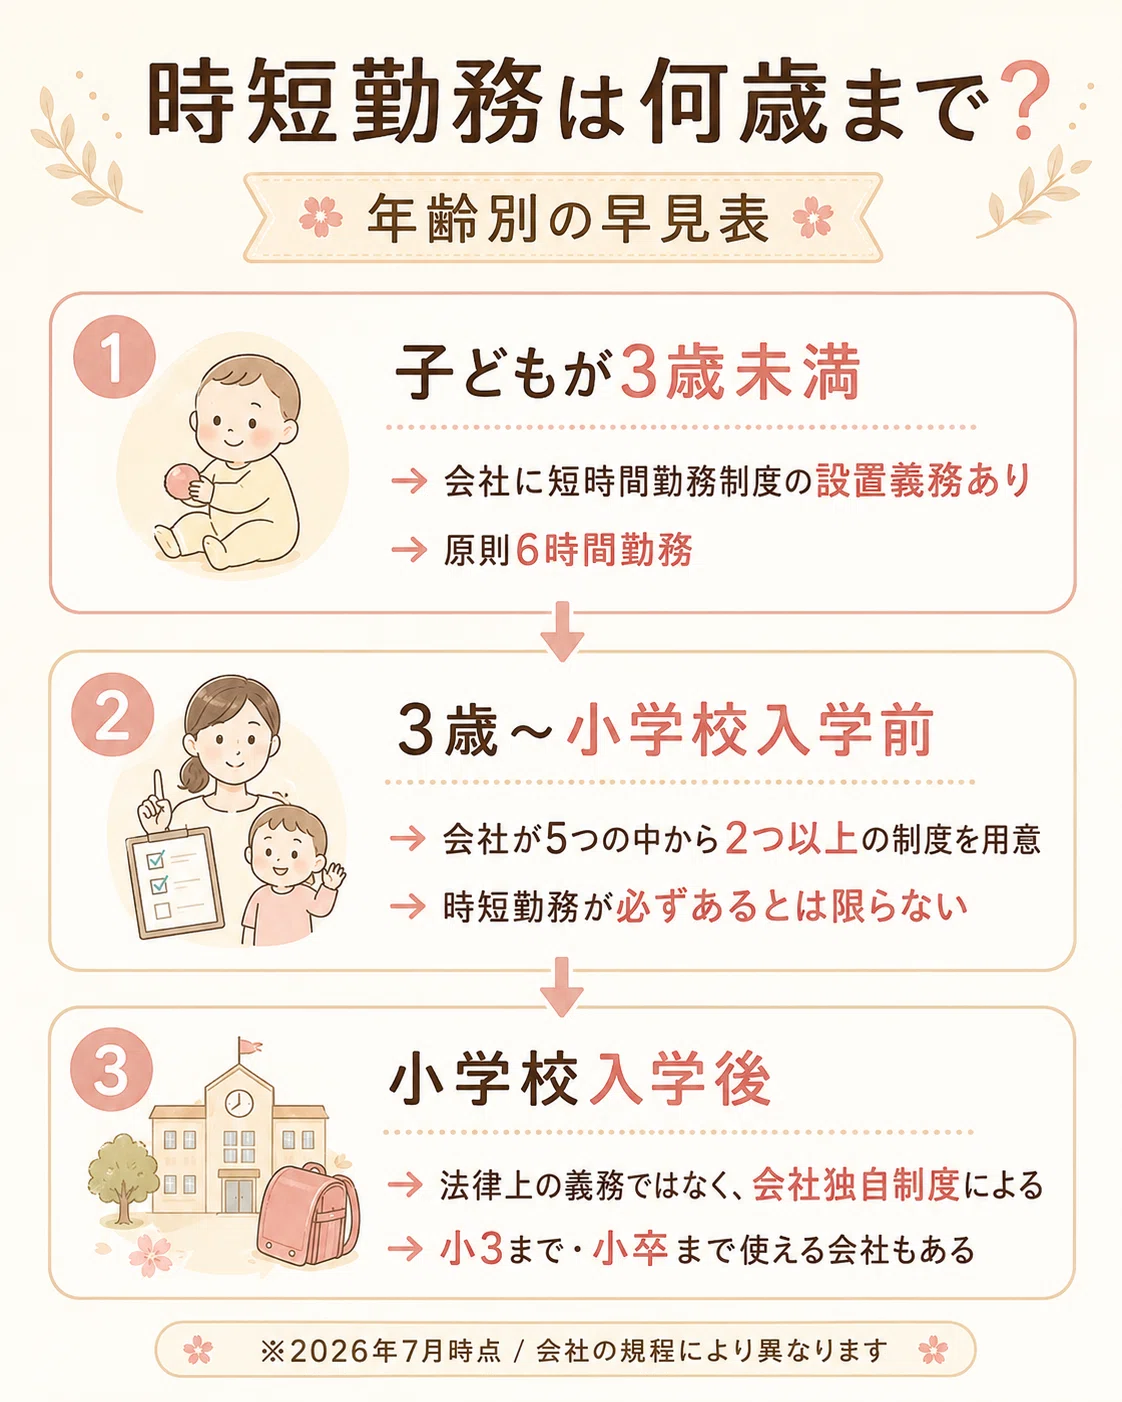
時短勤務は何歳まで?法律の3歳上限と2026年法改正のリアルについて重要なポイントを解説いたします。専門家の見解をご覧ください。
時短勤務を選択した場合、勤務時間の減少に伴って発生するのが時短勤務給料減額です。労働基準法上、ノーワーク・ノーペイ(働いていない時間分の賃金は支払わなくてよい)の原則が適用されるため、基本給だけでなく賞与の算定係数にも反映され、想定以上の収入減に直面するケースが目立ちます。
適用期間・ステージ法的根拠と企業導入割合給与・手取りへの影響編集部の見解・実務アドバイス3歳未満(乳児期)育児介護休業法で全企業に義務化(1日原則6時間)実働6時間の場合、基本給・固定手当が約20〜25%減額。賞与も稼働月数換算で減少。法律で守られた絶対的権利。この期間に復職後の生活リズムと家事育児の協業体制を固めるべき段階。3歳〜小学校就学前企業の努力義務/就業規則による(上場企業では約60%超が導入)継続して20〜25%減。住民税は前年所得課税のため復職2年目の手取り激減感が最大化。企業の恩恵に依存するゾーン。社内規定の「延長申請手続き」の締め切りを半年前には要確認。小学校低学年(小1〜小3)完全任意(導入企業は約25〜30%程度)給与減額が数年間継続。昇給ペースや退職金ポイントの蓄積に差が出始める。いわゆる「小1の壁」対策として重宝されるが、長期化による生涯賃金の低下を意識した試算が必要。フルタイム復帰法定労働時間(原則8時間)100%支給へ回復。残業代の支給対象になり世帯年収は大きく改善。テレワークやフレックスタイム制を併用し、無理のないペース配分で段階的に移行するのが理想。
フルタイムで月給30万円を受け取っていた社員が1日2時間の時短(所定8時間→6時間)を取得した場合、日割り・時間割の計算によって月額面給与は22.5万円前後に落ち込みます。さらに見落とされがちなのが社会保険料と住民税のタイムラグです。産休・育休明けの初年度は前年の所得が低いため住民税が抑えられていますが、2年目以降は時短勤務の収入に対して「前年の復職後給与」に基づいた住民税が課税され、手取り額が17万円台にまで落ち込む「手取りの逆転現象」に悩まされるケースが後を絶ちません。