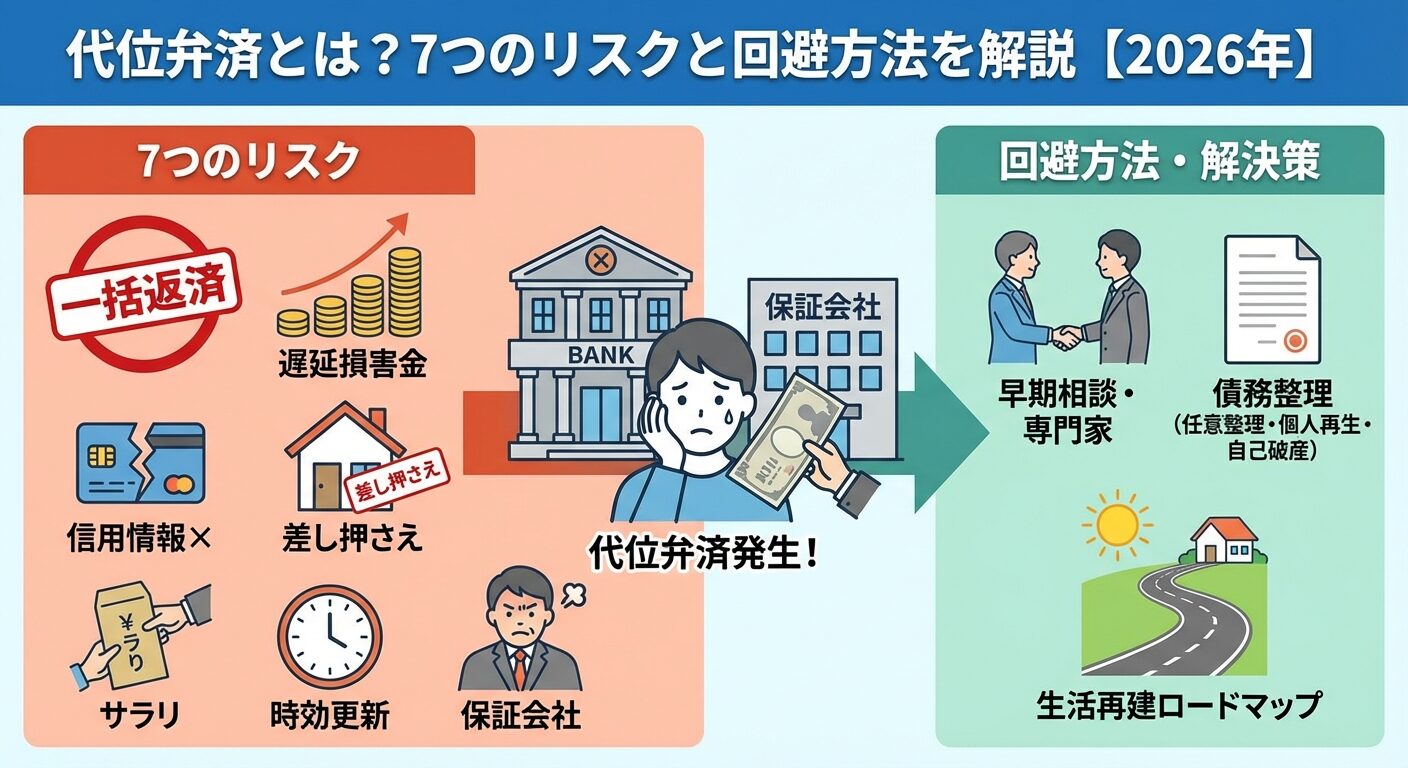
代位弁済という法的手続きの本質を正しく把握している人は多くありません。住宅ローンを契約する際、多くの借主は保証料を支払って「保証会社」と保証委託契約を締結しています。滞納が一定期間続いた際、銀行はこの保証会社に対して「借主の代わりにローン残高全額を支払うこと」を求めます。これが代位弁済の法的な正体です。
ここで極めて危険な誤解が生まれます。「保証会社が銀行に耳を揃えて払ってくれたのだから、銀行への返済義務は消えた」という点までは事実です。しかし、民法第499条(弁済による代位)の規定により、銀行が持っていた借金を取り立てる権利(債権)はそのまま保証会社へと移転します。借金の請求元が「銀行」から「保証会社」、あるいは委託を受けた「債権回収会社(サービサー)」へとスイッチしただけで、債務そのものが減額されたわけではありません。
最大の変化は、契約者が持っていた「分割で支払う権利」が法的に剥奪される点にあります。金融用語でこれを「期限の利益の喪失」と呼びます。住宅ローン滞納が3ヶ月〜6ヶ月ほど続くと、銀行から最終通告書が送達され、この権利を失います。その結果、代位弁済が実行された瞬間から、元金残高に加えて所定の遅延損害金(年14.0%〜14.6%前後)を含めた保証会社一括請求が突きつけられる過酷な局面に突入します。

