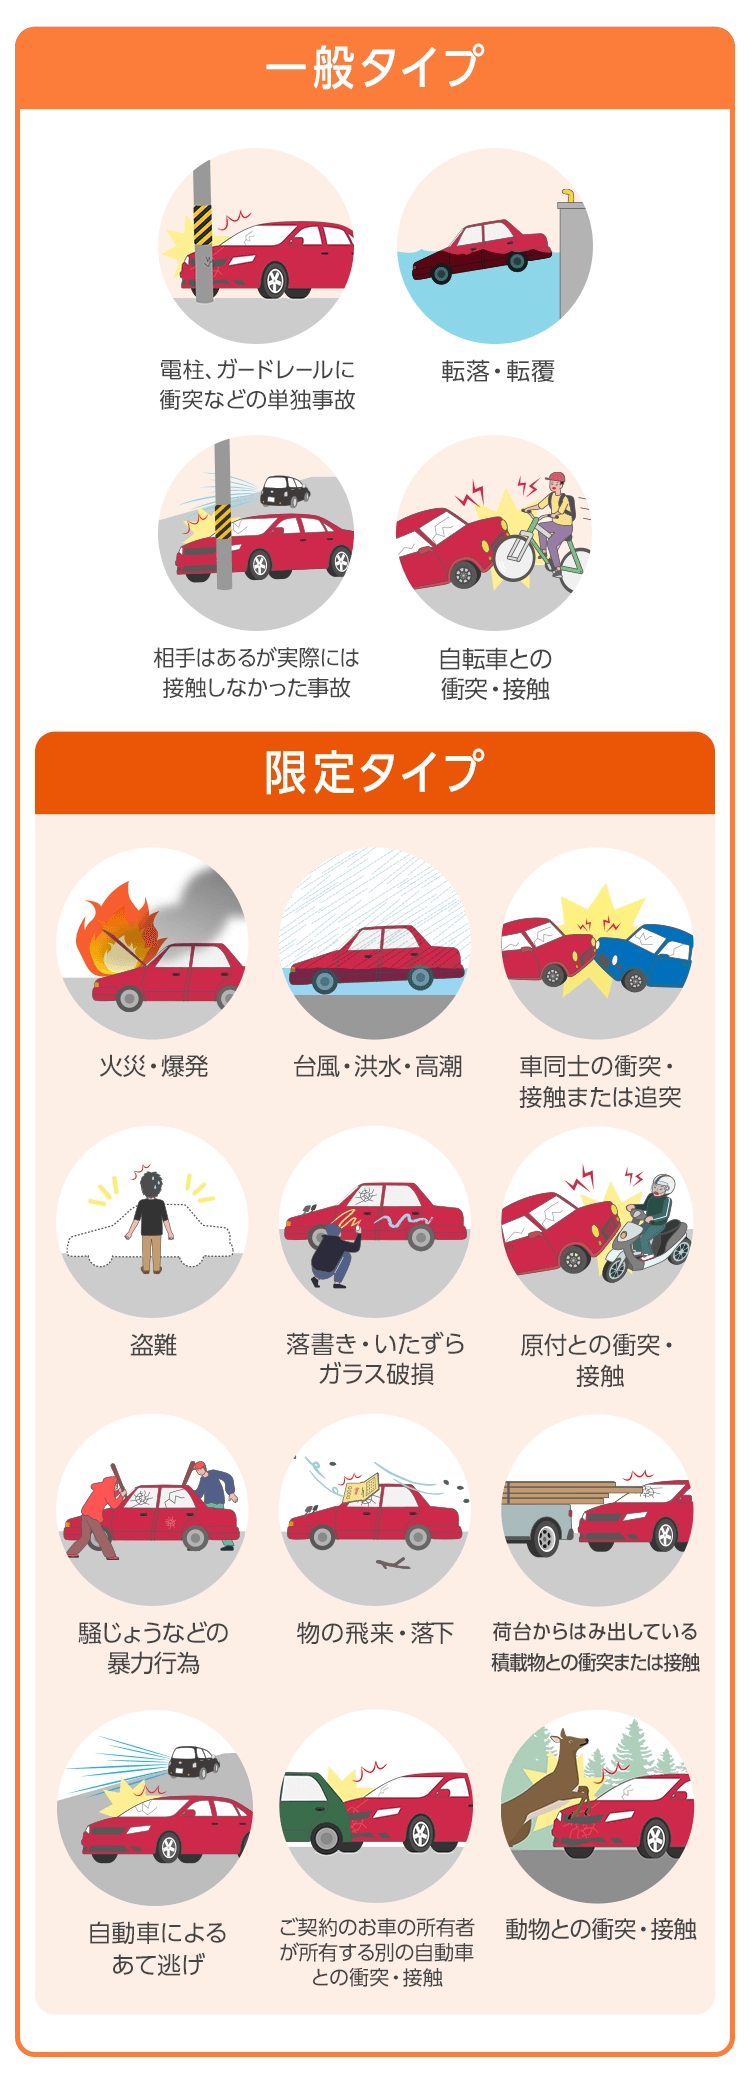
車両保険に加入していても、「使えば使うほど得をする」わけではありません。むしろ、修理代金の額によっては保険を使ったせいで翌年以降のトータル出費が増加する逆転現象が頻繁に起こります。
事故で車両保険を使うと、翌年の自動車保険の契約において原則として「3等級ダウン」し、さらに「事故有係数適用期間」が3年間加算されます。これにより、翌年からの3年間は保険料の割引率が大幅に下がり、支払う保険料が高騰します。
例えば、バンパーを少し擦って修理代が「6万円」だったとします。車両保険を使って6万円を受け取ったとしても、翌年以降3年間の保険料値上がり分の合計が「10万円」になってしまえば、結果として実質4万円の赤字を背負う計算になります。そのため、数万円程度の小傷や軽微な修理では、保険を使わず自腹で直すのが鉄則です。
この仕組みを賢く利用するために欠かせないのが「免責金額(自己負担額)」の設定です。免責金額とは、修理費用のうち契約者が自己負担する金額を指します。
「小さな傷はそもそも保険を使わない」と割り切って免責金額を「10-10万円」などに設定すると、補償の安心感を保ちながら毎月の固定費を劇的に削減できます。

