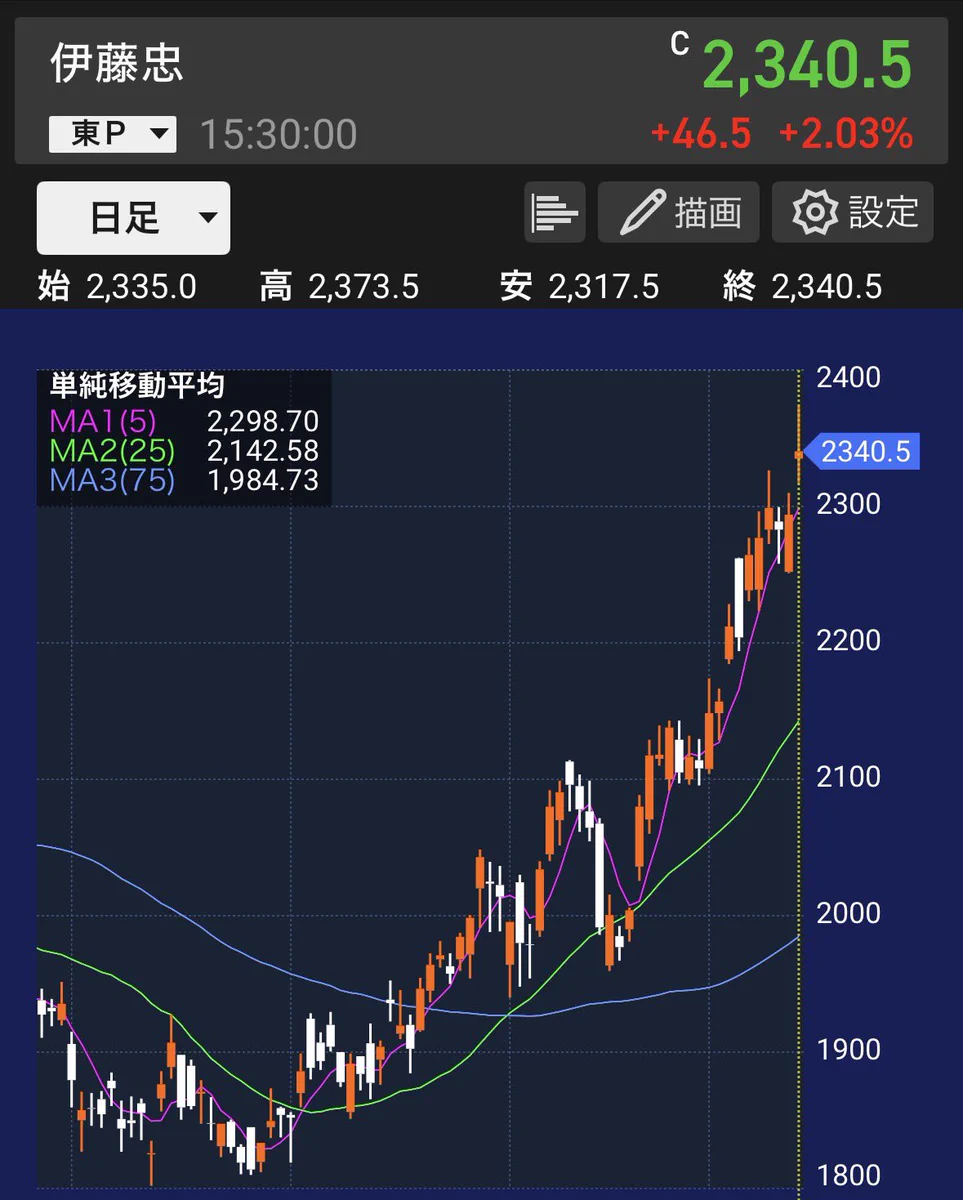
証券コード「8001」のチャートを長期視点(週足・月足)で俯瞰すると、明確な上昇トレンドチャネルを維持していることが確認できます。26週・52週移動平均線が右肩上がりを維持し、下値サポートラインとして機能し続けています。
大手証券各社のアナリストレポートおよびコンセンサス予想を統合すると、目標株価は強気シナリオで9,000円〜9,500円水準、中央値(平均目標株価)でも8,200円〜8,600円近辺に設定されています(※株式分割等の調整後換算)。主な論点として以下のシナリオが描かれています。
- 強気シナリオ:国内消費の底堅さに加え、ファミリーマートのDX推進・店舗高付加価値化、情報子会社(CTC等)とのシナジー効果が発現。北米建材事業や海外事業が再加速し、純利益1兆円の大台が視野に入った場合、PER13倍水準への評価見直しが進む。
- ベースシナリオ:非資源の堅調なキャッシュフローを背景に増配トレンドが継続。自社株買いの支えにより下値を切り上げ、年率5〜8%の安定的な株価上昇を維持。
- 慎重(弱気)シナリオ:中国経済の減速長期化やサプライチェーン混乱、為替の急激な円高反転が重なり、海外持分法適用会社の利益が圧迫された場合、テクニカル的な節目である過去のレンジ上限まで調整するリスク。
過熱感を示すオシレーター指標(RSIなど)が70%を超える局面では短期的なスピード調整が入りやすいものの、移動平均線近辺への押し目は国内年金基金や海外ファンドの断続的な買い場となっており、トレンドの崩壊には至っていません。

