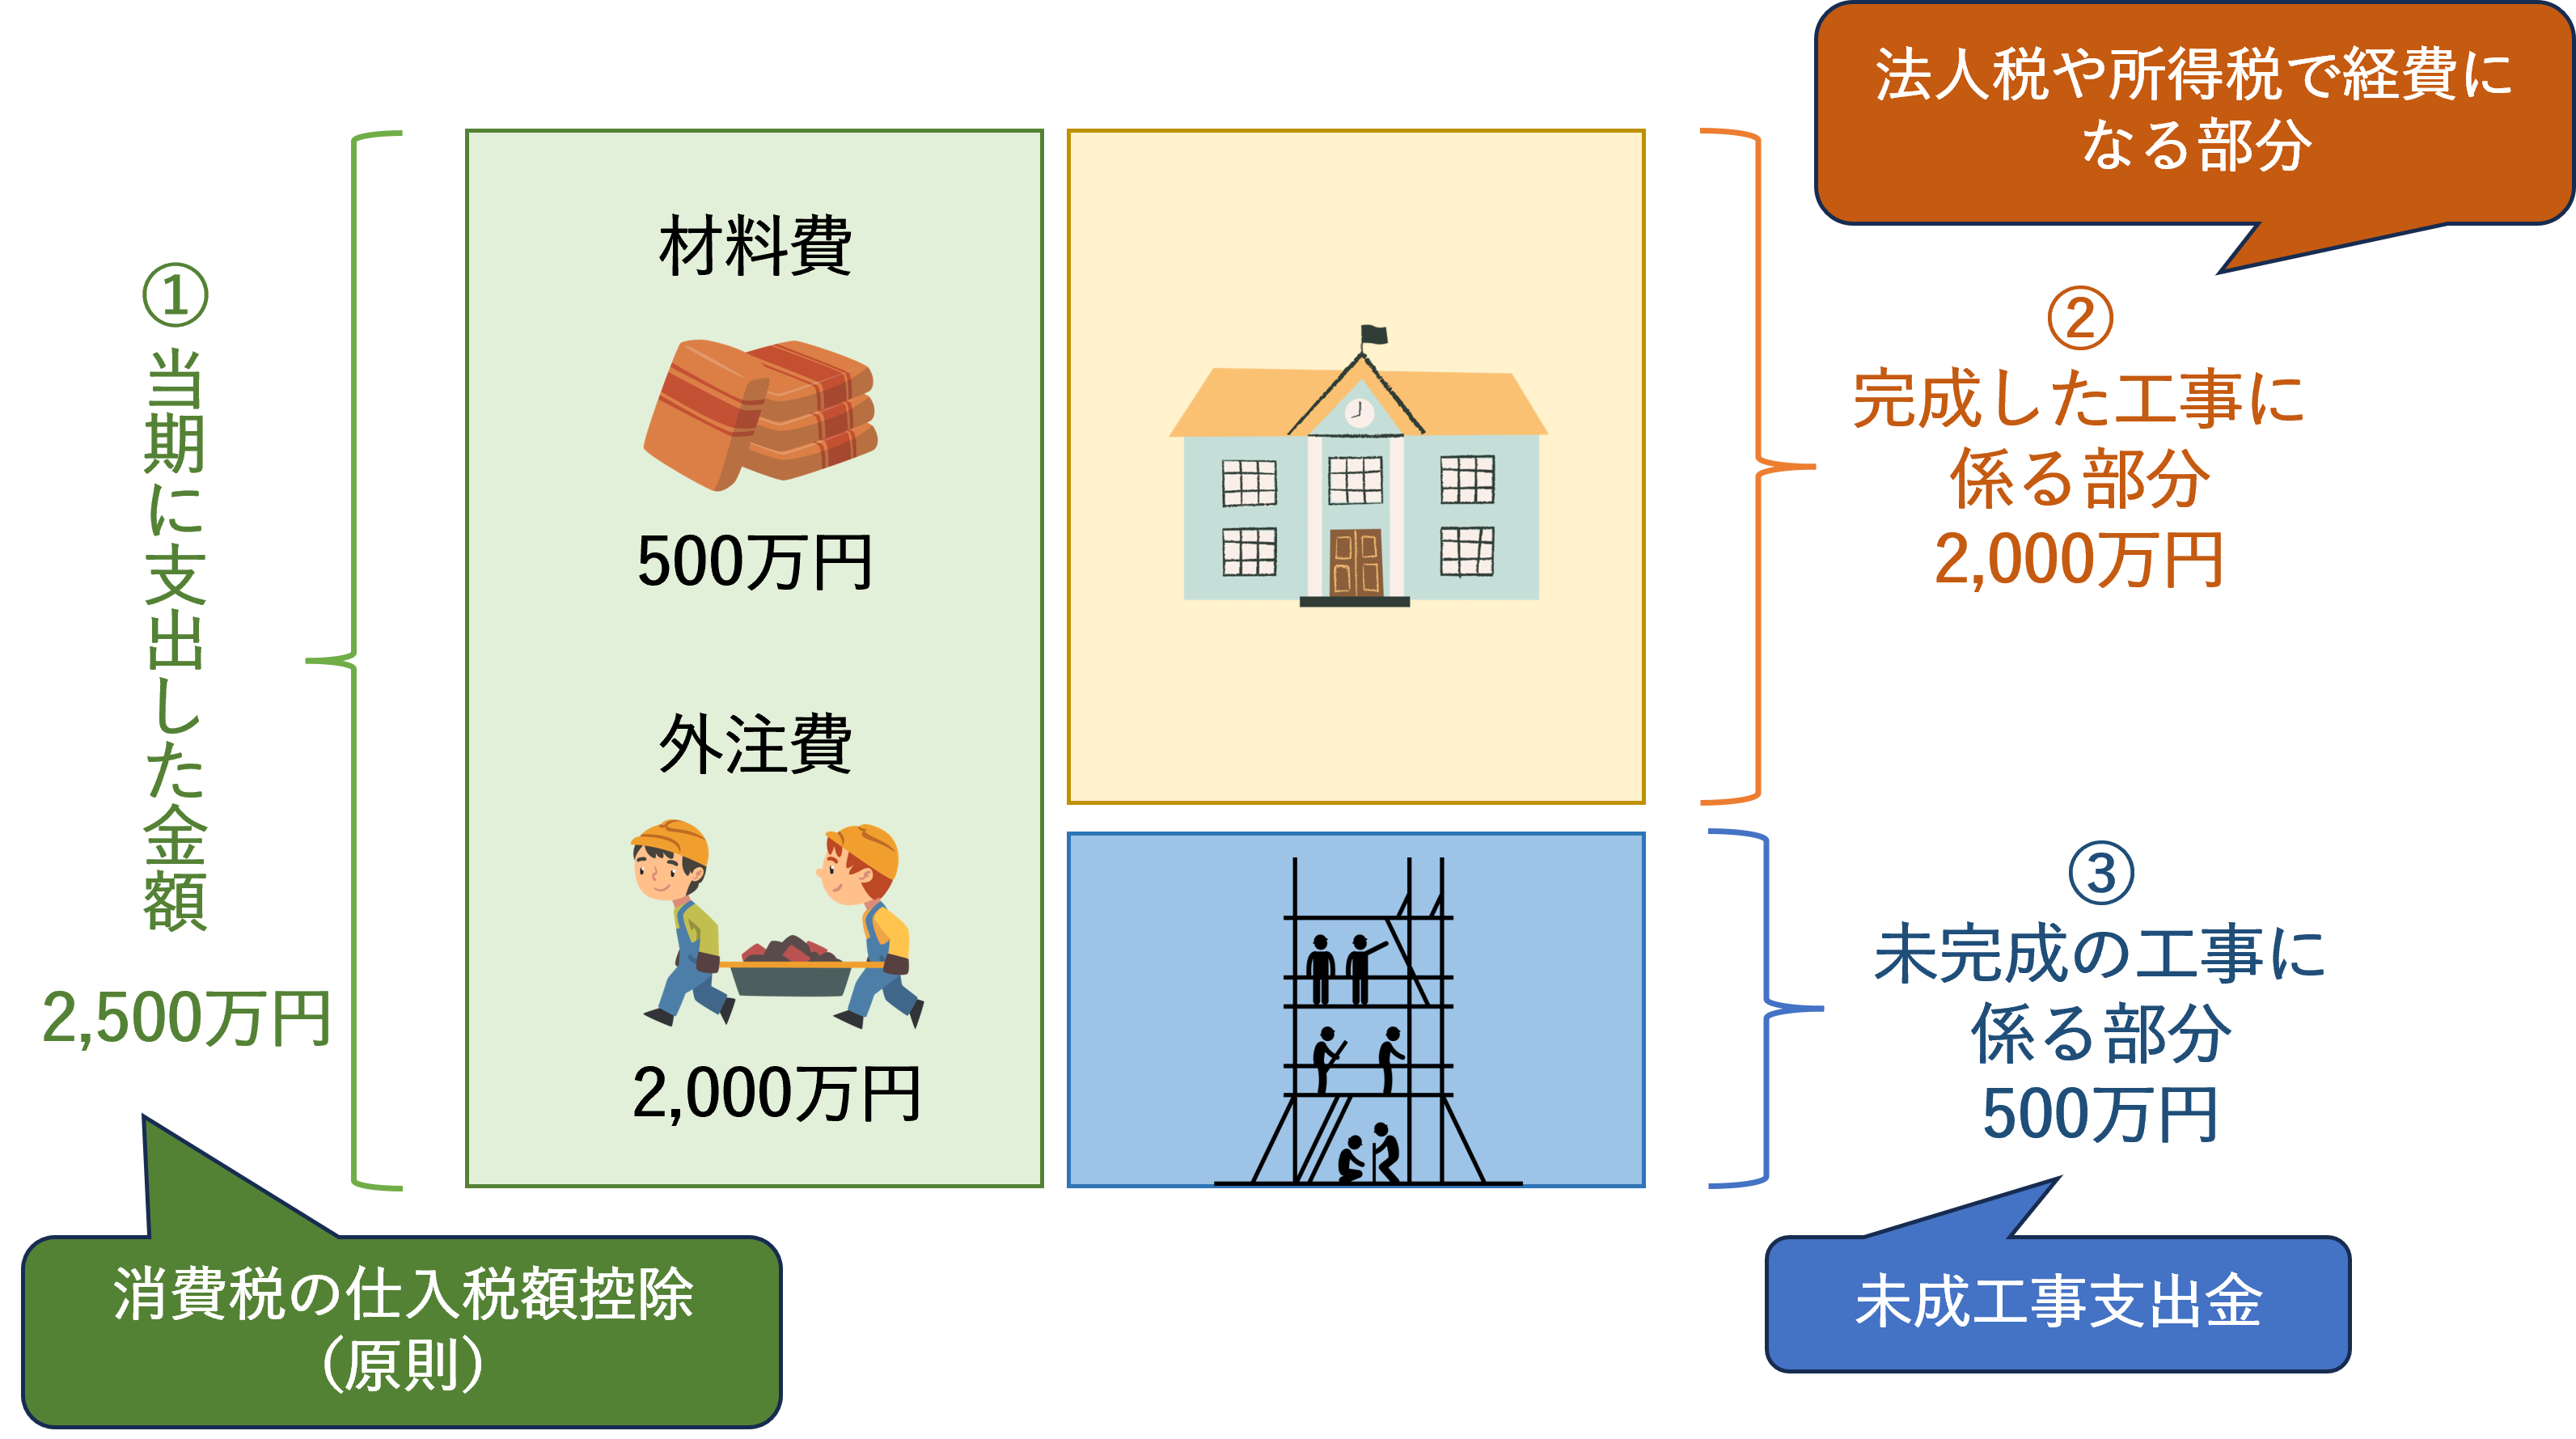
「税務調査官が建設会社に入った際、調査初日の午前中に必ずチェックするのが『期末前後の工事台帳』と『未成工事支出金の計上内訳』である」――これは国税OBの税理士やベテラン経理責任者が口を揃える公然の事実です。
税務調査で指摘される理由の核心は極めてシンプルです。未成工事支出金の操作が、「当期の利益を最も簡単に減らし、法人税を圧縮できる抜け道」として悪用されやすい歴史があるからです。典型的な不正手口および過誤のパターンは以下の2点に集約されます。
1. 「完成逃れの原価付け替え」と「先行経費の未成外し」
期末直前に材料メーカーから届いた請求書や、下請負業者からの人工代の請求書を、本来であれば「来期完成予定の未成工事(資産)」に紐付けるべきところを、あえて「当期にすでに引き渡しが完了した別工事の完成工事原価(当期の損金)」として計上してしまう手口です。現場監督と経理の連携が希薄な会社では、「どの現場の請求書かよくわからないから、とりあえず今月終わった現場の原価に入れておけ」というずさんな処理が横行しがちです。これが税務調査で発覚した場合、架空原価の計上や原価の期ズレ(当期費用の過大計上)として即座に否認され、重加算税や延滞税のペナルティが課されます。
2. 期末一括計上のリスクと注意点
多くの中小建設業者で依然として見られるのが、期中(1月〜11月)は現場から上がってきた請求書をすべて「完成工事原価」として機械的に処理し、期末決算の最後の瞬間になって帳簿をひっくり返し、「まだ終わっていない現場の分」を慌てて計算して一括で未成工事支出金へ振り替えるという期末一括計上のリスクと注意点を無視した運用です。
元国税調査官への取材によると、「期末の一括振替仕訳を見れば、その会社の管理レベルが一目瞭然になる」と証言されています。期末にバタバタと手計算で行った振替は、直前3月に納品された高額資材の除外漏れや、3月末締めの外注費未払計上漏れ(請求書が4月に届いた分)が頻発します。税務調査官は、4月・5月に届いた請求書の日付や納品場所、現場日報を過去に遡って照合し、「3月中に現場に納品されていた資材費が、未成工事支出金から丸ごと抜け落ちている事実」を暴き出します。数千万円規模の原価計上漏れが指摘されれば、一撃で数千万円の利益修正と数千万円の追徴課税が発生し、会社の資金繰りを一瞬で逼迫させる致命傷になりかねません。

