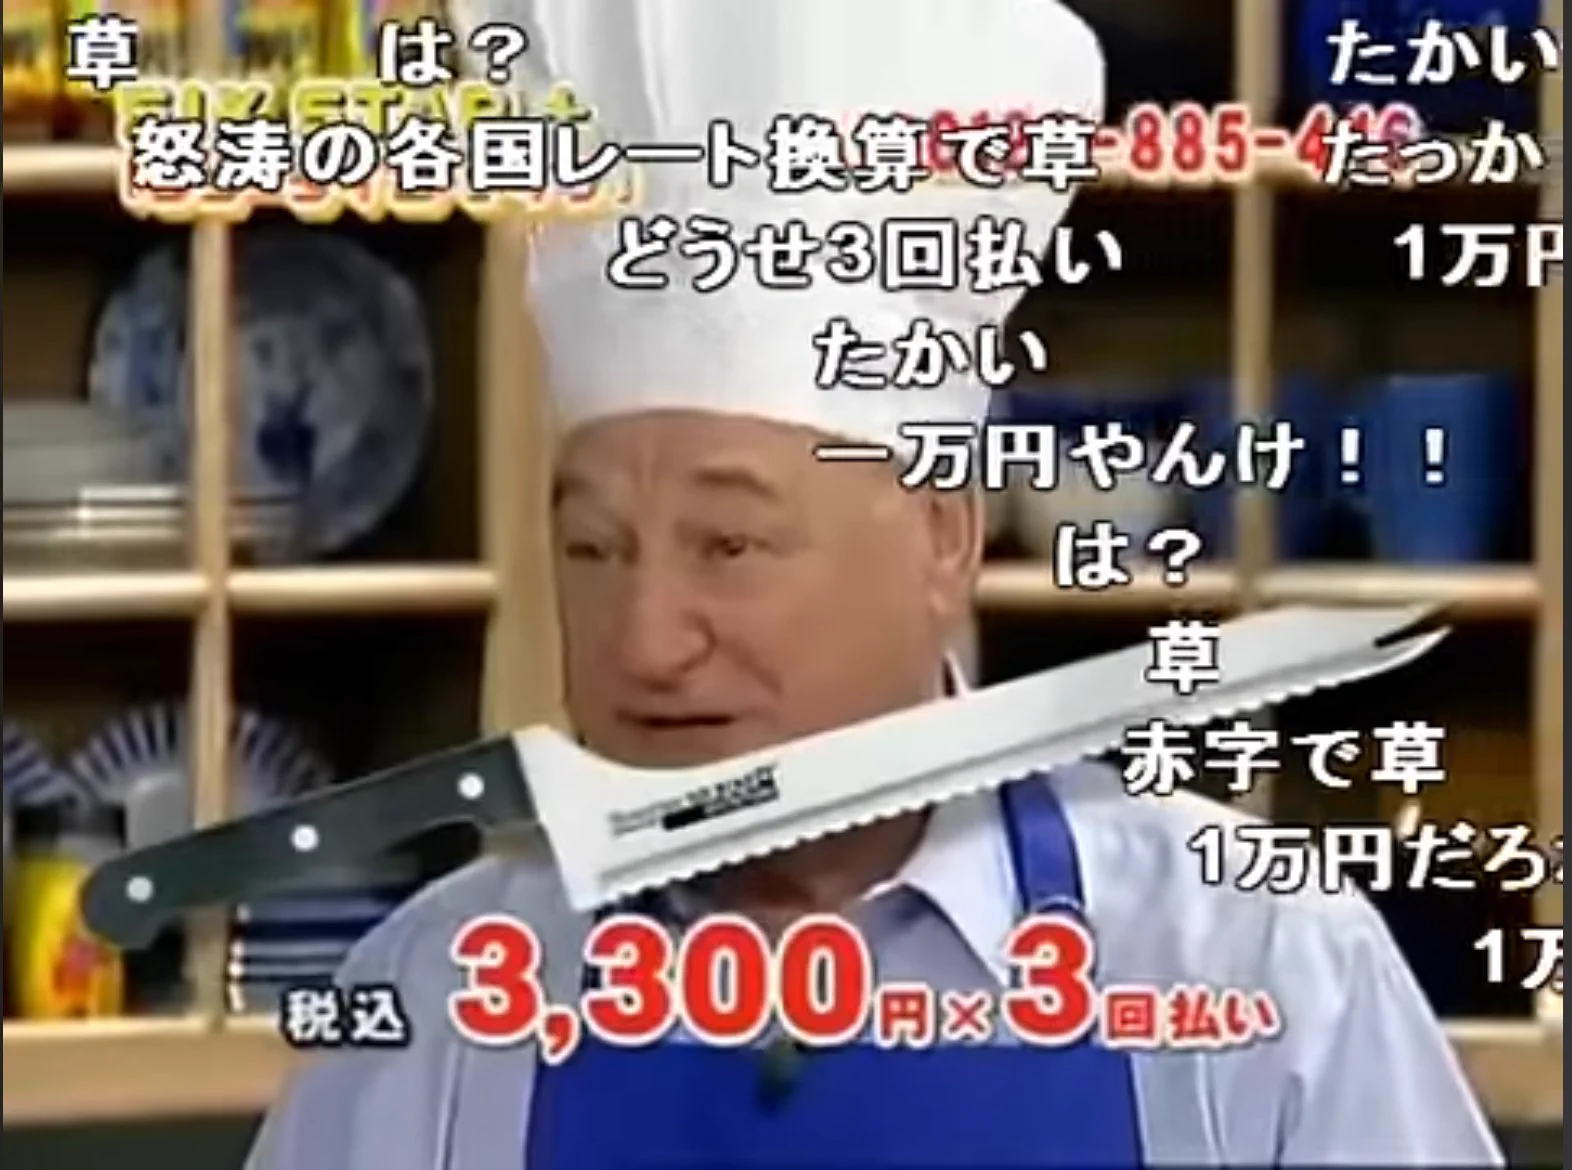
ネット通販番組の歴史的演出からも読み解ける通り、「3300円の3回払い」という表現には、人間の脳が支払いの痛みを麻痺させてしまう強力なフレーミング効果が働いています。ここに、現代の決済経済が抱える深刻な死角が存在します。
行動経済学の研究では、支払いを将来に先送りし、かつ金額を小さく見せかけることで、脳内の「出費に対する防衛本能」が解除される現象が証明されています。総額1万円弱の買い物をするとき、私たちの脳は「1万円の資産が減る痛み」を強く知覚します。しかし、「月々わずか1100円(または3300円)」と提示された瞬間、日々のランチ代やコーヒー代と同列に処理してしまい、支出の重大性を見誤ってしまうのです。
ネット上の口コミや知恵袋、5chの決済スレッドなどを検証すると、以下のような失敗事例が後を絶ちません。
「数千円のコスメやゲーム課金を『ペイディ3回払いなら実質月1000円だからノーリスク』と繰り返していたら、翌月には10件以上が重複し、給与日に3万円以上の請求が口座から一気に引き落とされて生活費がショートした」
このように、個別の決済は「3300円の3回払い」という極めて安全に見える金額であっても、複数積み重なることでコントロール不能な「マイクロ借金地獄」へと変貌します。分割手数料が無料であるかどうかにかかわらず、「将来の可処分所得を先食いしている」という本質は変わりません。
【プロの結論】少額分割を利用すべき人・避けるべき人の判断基準
決済の自由度が高まった2026年だからこそ、消費者は自らの財務規律を守るための明確な「境界線」を引く必要があります。3300円規模の少額決済における分割利用の適性を以下に定義します。
【少額分割を絶対に避けるべき人】
- 手元の銀行口座残高が10万円未満で、毎月の収支管理を家計簿アプリ等で把握できていない人
- 「手数料無料だから」という理由だけで、手元に一括払いの資金があるにもかかわらず分割を選ぶ人
- すでにリボ払い残高やキャッシング枠の利用履歴が存在する人
少額の買い物を分割に逃がす行為は、根本的な収入と支出のアンバランスから目を背ける逃避行動にほかなりません。1回払いで買えない3300円の消費財は、現在の財務体力に見合っていない「不要不急の買い物」であると認識すべきです。
【利用を検討してもよい合理的な条件】
- 突発的な冠婚葬祭や仕事道具の故障など、生活基盤の維持に直結する必需品の購入であり、かつペイディ等の口座振替による手数料完全無料ルートを確保できる場合
- 給与日までの数日間のキャッシュフローを繋ぐ目的であり、次回引き落とし時の資金手当てが100%確定している場合

