現場の見積作成において、もっとも実務担当者を悩ませるのが「個々の作業員が月給制か日給制か、誰が何日間入るか契約段階では確定していない」という現実です。そこで業界の実務では、各職種や工種ごとに設定される「労務費」に「法定福利費比率」を掛け合わせる算定方式が標準化されています。
基本となる法定福利費の計算式
見積書に記載する法定福利費(会社負担分)は、次の計算式で算出します。
「法定福利費(会社負担額) = 対象工種の労務費総額 × 法定福利費比率(事業主負担分)」
ここで用いる法定福利費比率は、各業界団体(一般社団法人日本建設業連合会、全国建設業協会など)が公表している標準的な算出比率、または自社の実績労務費と社会保険加入状況から導き出します。一般的には、労災保険を除いた健康保険・厚生年金・雇用保険の会社負担割合を合算した約15.0%〜16.5%の係数を適用するのが通例です(※建設業の労災保険は元請事業者が一括納付するため、下請の見積書では通常除外して計算します)。
エクセルで瞬時に組むテンプレート数式
日々の見積作成でヒューマンエラーを防ぐため、法定福利費の計算式をエクセルに組み込む際は、端数処理の関数を含めてフォーマット化しておく必要があります。
例えば、セル【B10】に対象工事の純労務費(直接労務費)、セル【C10】に法定福利費率(例:15.3%=0.153)を入力している場合、セル【D10】の会社負担法定福利費には以下の関数を指定します。
=ROUND(B10 * C10, 0)
端数処理には四捨五入(ROUND)または切り捨て(ROUNDDOWN)を用いますが、社内の経理規定や元請指定の書式に合わせて統一しておきます。標準報酬月額に基づく実際の保険料納付計算では「50銭以下の端数は切り捨て、50銭1厘以上は切り上げ」という日本年金機構の厳密なルール(通貨の単位及び貨幣の発行等に関する法律)が存在しますが、見積段階の概算計上においては整数位での四捨五入が広く認められています。
【計算シミュレーション】労務費1,000万円の大規模改修工事の場合
具体例として、総労務費が1,000万円と試算された現場での法定福利費内訳を見てみましょう。
・健康保険料(会社負担5.0%):500,000円
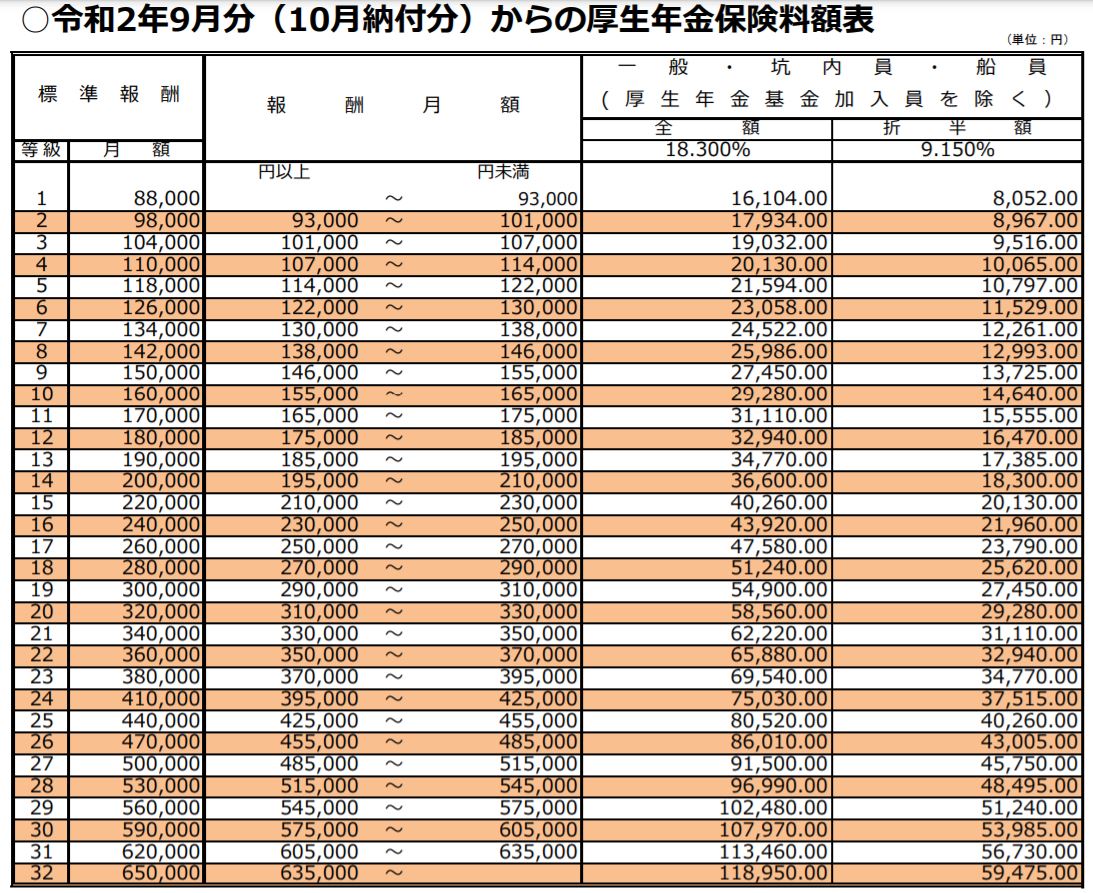
・厚生年金保険料(会社負担9.15%):915,000円
・子ども・子育て拠出金(全額負担0.36%):36,000円
・雇用保険料(建設業・会社負担1.15%):115,000円
・【法定福利費・会社負担合計(15.66%)】:1,566,000円
このシミュレーションが示すとおり、1,000万円の労務費に対して156万6,000円もの法定福利費が派生します。もし見積書に内訳を明示せず、全体の工事費から「150万円値引き」を呑んでしまえば、その瞬間に下請企業の社会保険料原資が丸ごと吹き飛び、経営赤字に転落することを意味します。

