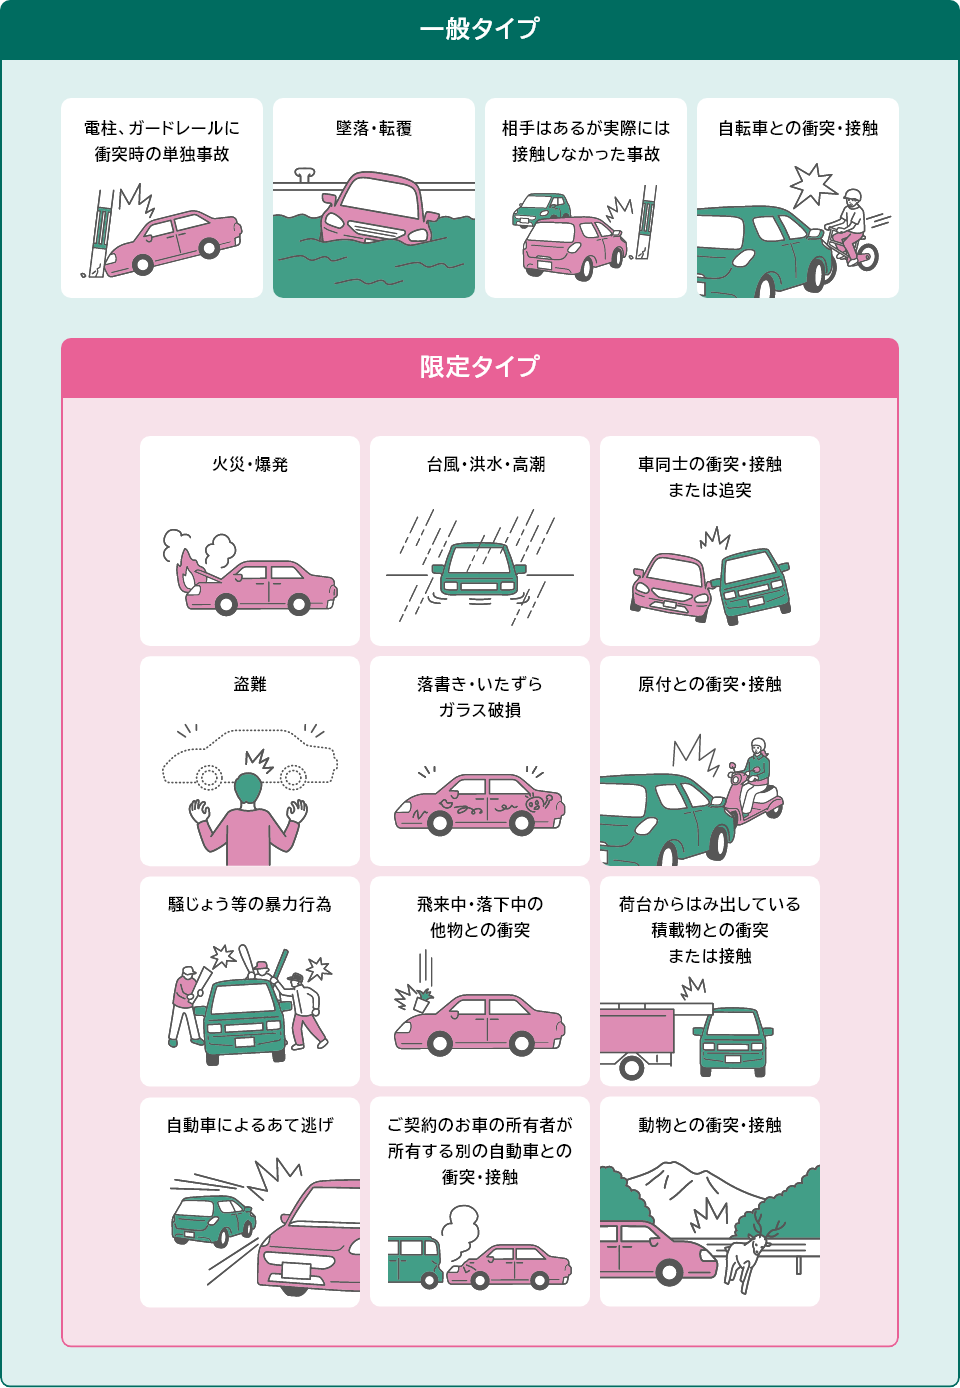
補償を手厚く保ちながら保険料を劇的に削るプロのテクニックが、免責金額の設定による保険料の差を意図的に活用することです。
免責金額とは、事故時に「ここまでは自己資金で負担する」と設定する自己負担額のことです。多くの人が無意識に「1回目0円-2回目10万円(0-10万)」などの設定を選びがちですが、これを「1回目10万円-2回目10万円(10-10万)」や「1回目5万円-2回目10万円(5-10万)」に引き上げるだけで、車両保険料は15〜25%程度安くなります。
前述の通り、そもそも10万円以下の修理で保険を使うと等級ダウンの損失のほうが大きいため、10万円以下の損害で保険を使う場面は事実上ありません。つまり「最初から使わない範囲」を免責金額として設定し、その見返りとして毎年の保険料を安く抑えることこそが、最も理にかなったリスクマネジメントです。
また、自動車保険見直しの適切なタイミングとしては、以下の4つの節目を逃さないことが鉄則です。
1つ目は「年次の保険更新時」であり、車両の協定保険価額の変動をチェックしてプランのグレードを下げる好機です。2つ目は「自動車ローンの完済時」で、万一の二重ローンリスクが消滅するため一般型からエコノミー型への移行適期となります。3つ目は「年齢条件の変更時(21歳、26歳、35歳到達など)」、そして4つ目は「ライフステージの変化に伴う走行距離や用途区分の変更時」です。
【プロの結論】経済合理性と行動経済学から導く最終判断基準
人間には「失う痛みを過大に恐れる」という行動経済学上の心理的傾向(損失回避バイアス)があります。「万が一事故を起こしたらどうしよう」という漠然とした不安に駆られ、発生確率や等級ダウンのコストを冷静に計算しないまま過剰な保険を買い続けてしまうのはその典型例です。
感情論を排したプロの視点から、車両保険に入るべき人と外すべき人の基準をまとめると次の通りです。
【車両保険に入るべき人】
・新車を購入して1〜3年以内の人(一般型+新車特約がベスト)
・自動車ローンの残債が多く、事故で車を失っても支払いが残ると生活が困窮する人
・貯蓄が少なく、急な数十万円の修理出費に耐えられない人
・運転頻度が高く、先進安全センサーが多数装備された最新モデルに乗っている人
【車両保険を外す・限定型に落とすべき人】
・初度登録から8〜10年以上が経過し、協定保険価額が30万円を下回っている車に乗っている人
・100万円以上の買い替え資金・修理用預貯金を常に確保できている人
・運転歴が長く自損事故のリスクが極めて低いと自認でき、エコノミー型で十分と割り切れる人
・中古の格安車を割り切って乗り潰す前提で購入している人

