株価の上値を重くしている最大の要因は、過去に繰り返されてきた種類株式の発行や債務の株式化に伴う「潜在的な株式の希薄化リスク」だ。支援ファンドとの関係性や、優先株の扱いは今なお不透明感を残す。
無配が続く現状において、個人投資家が求める配当復活や自社株買いといった株主還元は、まだ遥か先の目標に過ぎない。純利益の黒字化を定着させ、累積損失を解消できるかが第一関門であり、資本再構築のロードマップが明確に提示されない限り、株価の大幅なプレミアム評価は難しいとの厳しめの見解も根強く残る。
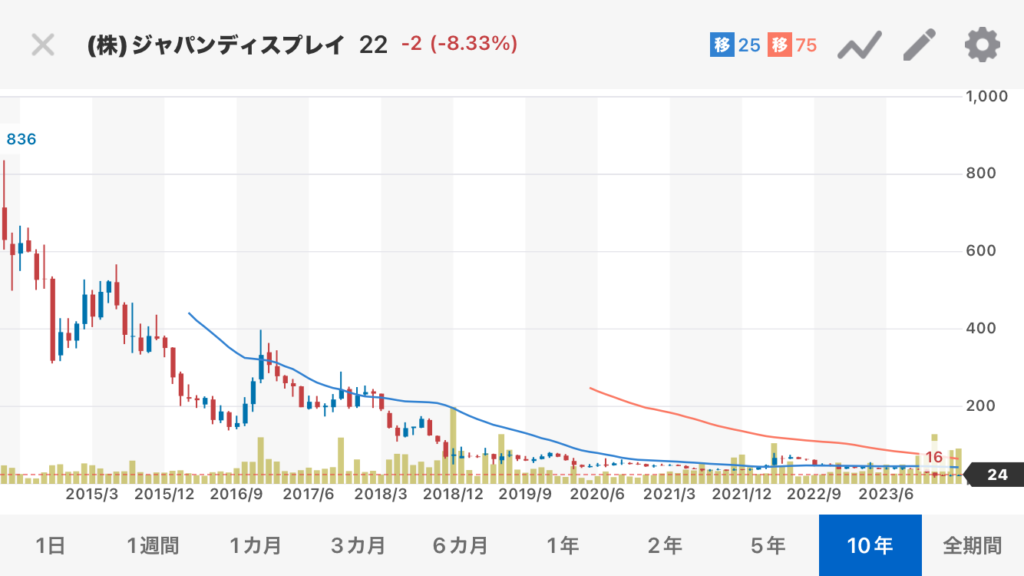
株価の上値を重くしている最大の要因は、過去に繰り返されてきた種類株式の発行や債務の株式化に伴う「潜在的な株式の希薄化リスク」だ。支援ファンドとの関係性や、優先株の扱いは今なお不透明感を残す。
無配が続く現状において、個人投資家が求める配当復活や自社株買いといった株主還元は、まだ遥か先の目標に過ぎない。純利益の黒字化を定着させ、累積損失を解消できるかが第一関門であり、資本再構築のロードマップが明確に提示されない限り、株価の大幅なプレミアム評価は難しいとの厳しめの見解も根強く残る。

