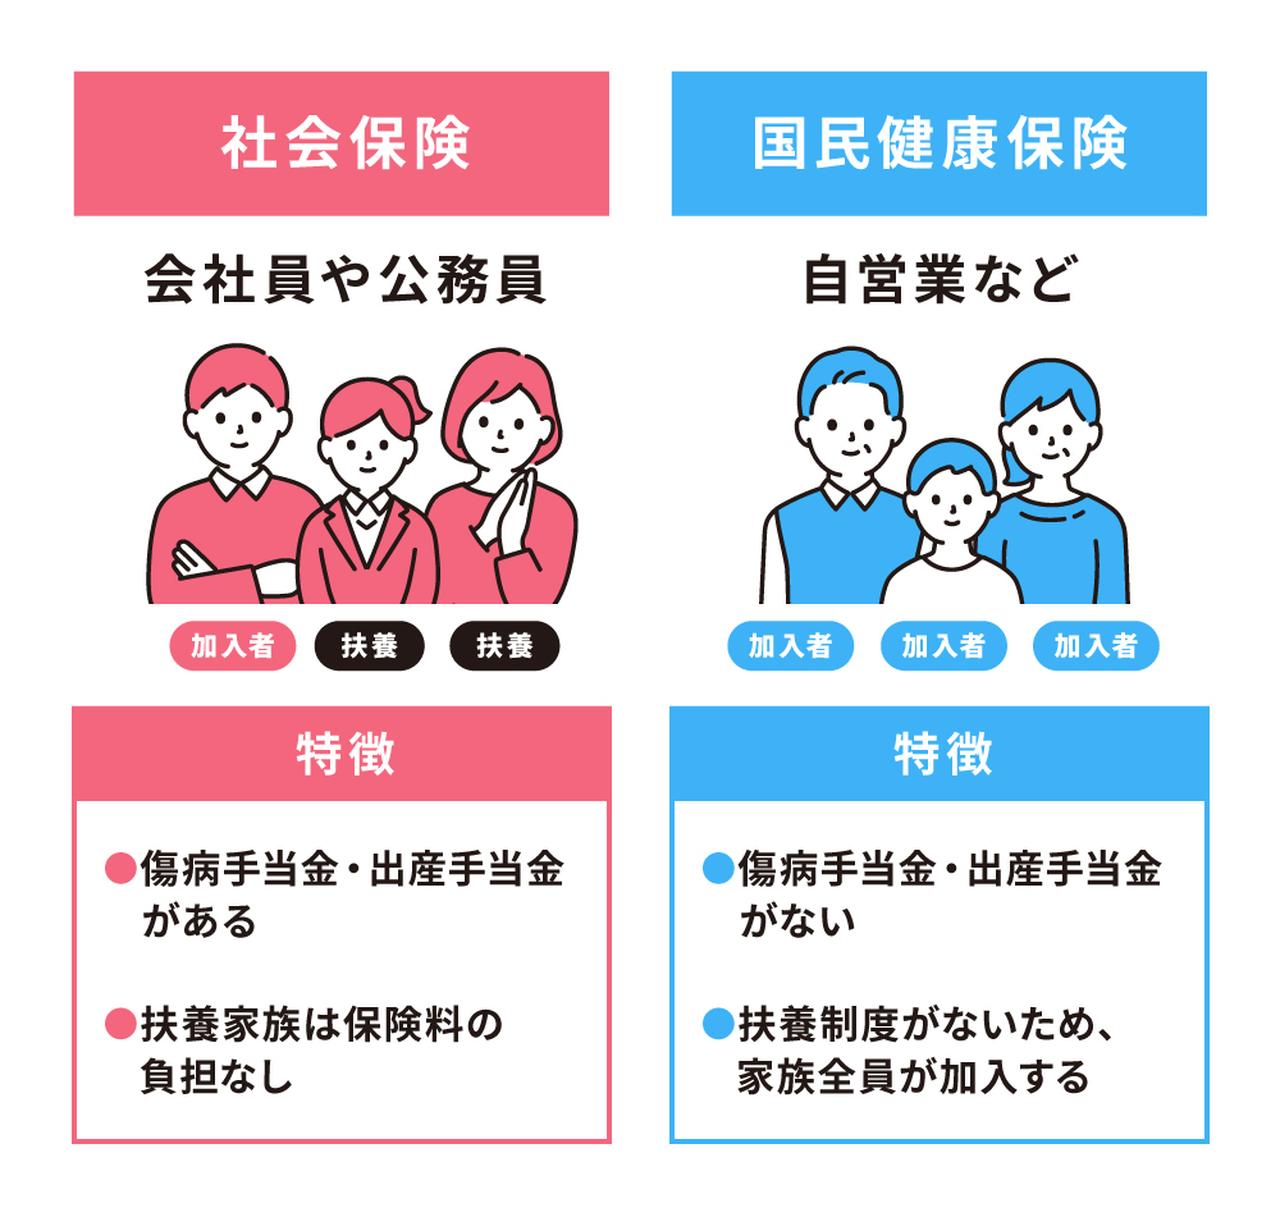
退職時に多くの人が直面するのが、「社会保険の任意継続」か「国民健康保険への切り替え」かという二者択一です。厚生労働省や健保連の窓口相談でも、この手続きに関する問い合わせが後を絶ちません。
任意継続制度とは、退職後も最長2年間にわたり以前の会社の健康保険に加入し続けられる仕組みです。ただし退職後は会社負担がなくなるため、在職時に天引きされていた金額の2倍を全額自己負担する必要があります。一見すると「2倍になるなら国保の方が安いのではないか」と考えがちですが、ここに大きな制度上の分岐点があります。
任意継続の保険料には「標準報酬月額の上限(協会けんぽ等の規程で定められた上限額)」が設けられています。在職時の年収が比較的高かった層(年収約550万円以上が一般的な目安)は、どれだけ前年所得が高くても一定額以上は保険料が上がりません。一方の国保は前年所得に比例して課税されるため、所得上限(賦課限度額)に達するまで高額な保険料が課され続けます。
行政窓口や知恵袋・SNS等の生の声を見ても、「退職直後に届いた国保の納付書を見て月額の高さに絶句し、急いで任意継続の手続き期限(退職日の翌日から20日以内)を確認した」という体験談が頻繁に語られています。社保から国保への変更タイミングおよび任意継続の選択においては、退職前月のうちに自治体窓口で国保保険料を試算し、任意継続の算出額と比較するプロセスが不可欠です。

