ネット上の情報では「安いからとりあえず入っておけば安心」と語られがちですが、ジャーナリスティックな視点で契約書細目を読み込むと、いくつかの明確な落とし穴が浮き彫りになります。知っておくべき「鹿児島県民共済の評判とデメリット」の核心は次の3点に集約されます。
1. 60歳・65歳を過ぎると保障額が激減する「エイジング・トラップ」
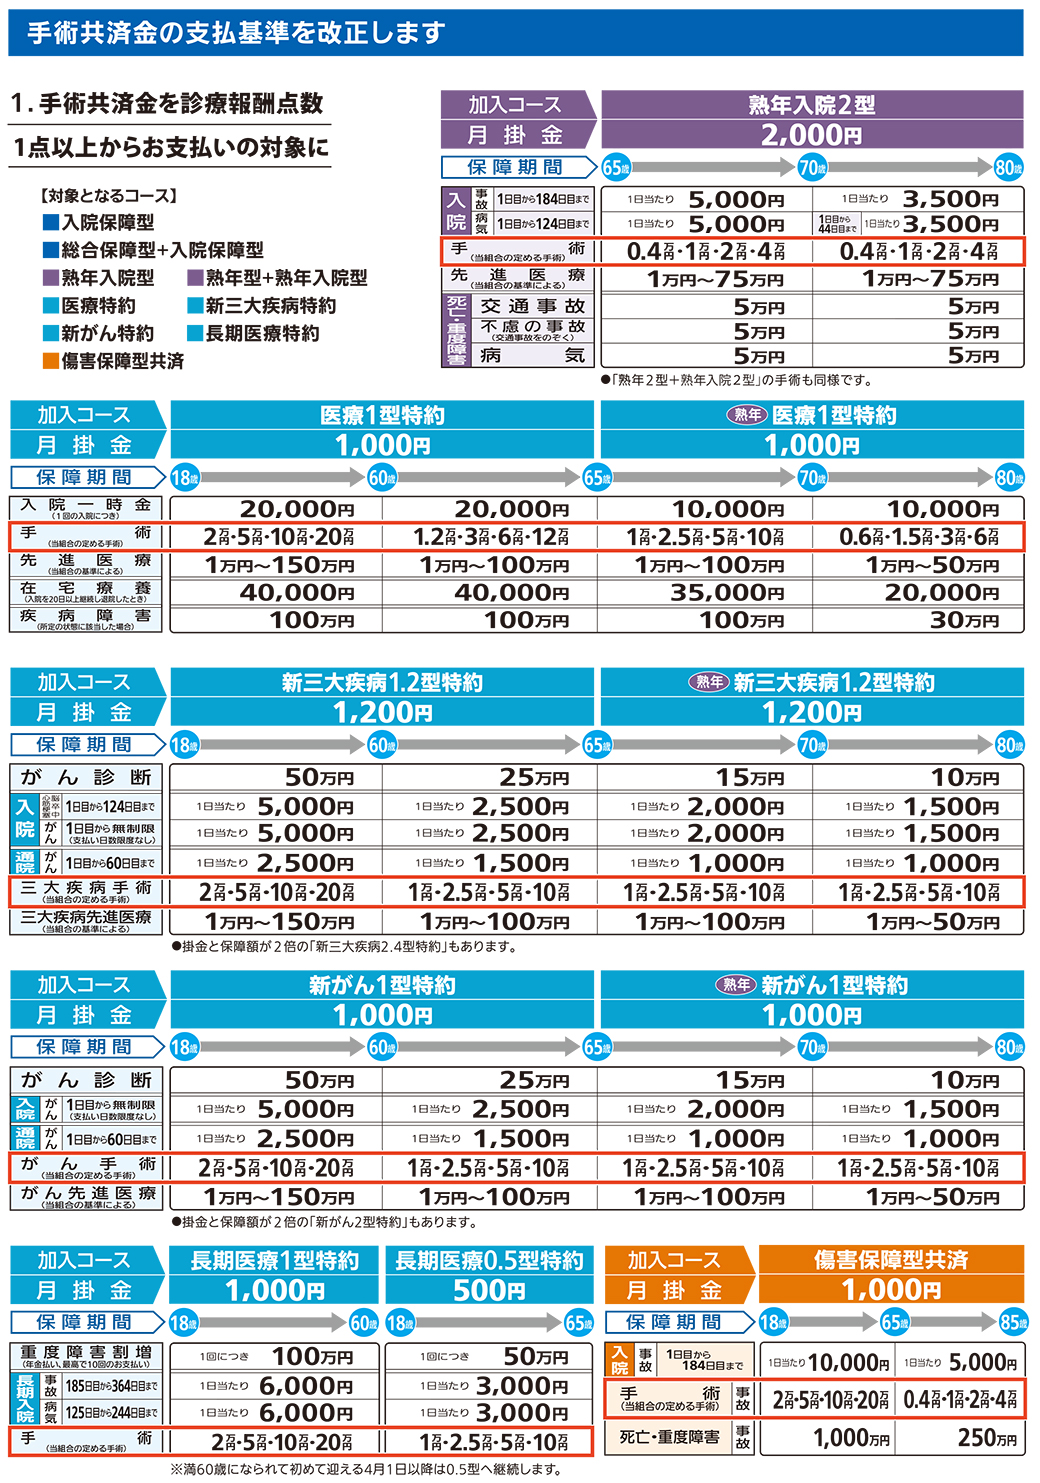
県民共済は「全年齢一律の掛け金」を維持するため、年齢が上がると保障額を下げるという調整メカニズムを採用しています。例えば、総合保障2型の場合、18〜60歳までは病気死亡400万円・入院日額4,500円ですが、60歳を過ぎて「熟年型」に自動移行すると、65歳以降は病気死亡保障が100万円以下に落ち込み、入院給付額も半減します。人生で最も病気リスクが高まる70代・80代を迎えたタイミングで十分な保障が残らない設計になっている点は、民間終身保険との決定的な違いです。
2. 解約返戻金は原則「ゼロ」
「鹿児島県民共済の解約返戻金」については、完全な掛け捨て型商品であるため、途中で解約しても積立金のような返戻金は原則として戻ってきません(月途中の未経過掛金精算等を除く)。資産形成や老後資金の貯蓄性を兼ね備えた保険を求めている人にとっては、どれだけ長年払い続けても資産価値が手元に残らない点はリスクになり得ます。
3. 入院初期や先進医療に対するカバー力
民間生保の最新医療保険では「入院一時金10万円」「先進医療特約2,000万円通算無制限」が標準化していますが、県民共済単体では基本日額給付がベースとなるため、短期入院の自己負担額を完全にカバーしきれないケースがあります。重度の先進医療や長期就業不能状態に備えるには、「医療保障特約」を付加するか、民間商品との組み合わせが不可欠です。

