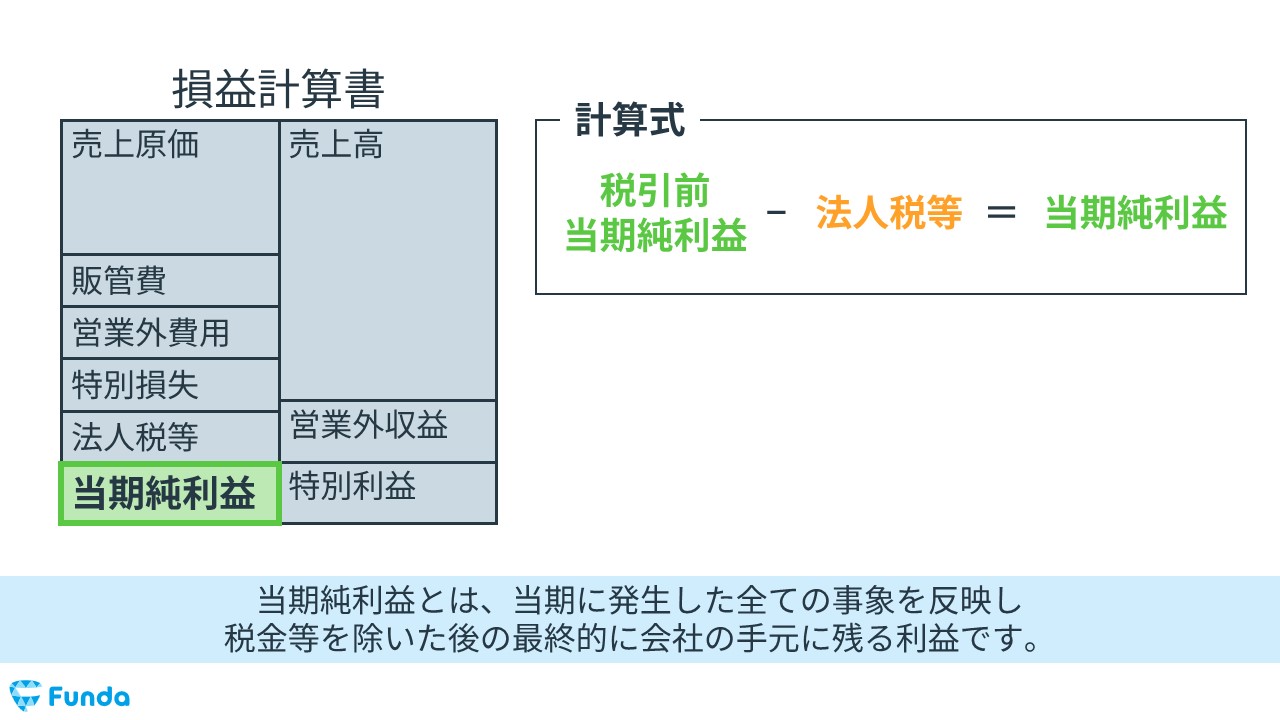
当期純利益は、企業が1年間戦い抜いた末に残された「純粋な富」の証明です。その求め方の根幹は「税引前当期純利益 - 法人税等(±調整額)」という引き算にありますが、その数値に至るプロセスには売上原価、販管費、金融費用、突発的な損益、そして税効果会計という企業の全側面が集約されています。
単年度の最終利益の大きさに惑わされることなく、営業利益や経常利益とのバランスを比較し、貸借対照表の利益剰余金やキャッシュフローとの整合性を検証すること。この立体的な決算書の読解力を身につけることこそが、経営管理、株式投資、与信管理のあらゆる現場で誤った判断を防ぐ最大の防壁となります。 (出典: 当期 純 利益 求め 方(Yahoo!ニュース))
詳細を見る詳細を見る詳細を見る
