リボ払いと分割払いの違いを徹底解剖!毎月が楽な選択肢と手数料の罠

リボ払いと分割払いの違いを徹底解剖!毎月が楽な選択肢と手数料の罠

リボ払いと分割払いの違いを徹底解剖!毎月が楽な選択肢と手数料の罠の注目されている理由をコンパクトにまとめました。最新トレンドを一目で把握できます。

支払い方法を選択するうえで、最も直視しなければならないのが手数料の発生メカニズムです。一般的なクレジットカードにおける2026年最新クレジット手数料の相場を俯瞰すると、両者の間には明確なコスト格差が存在します。

分割払いの手数料は、指定する回数に応じて段階的に料率が上がります。一般的に実質年率12.0%〜15.0%程度に設定されており、回数が少ないほど手数料の総額は抑えられます。特筆すべきは、ほとんどのクレジットカード会社において「1回払い」および「2回払い(またはボーナス一括払い)」を選択した場合、手数料が一切発生しない点です。

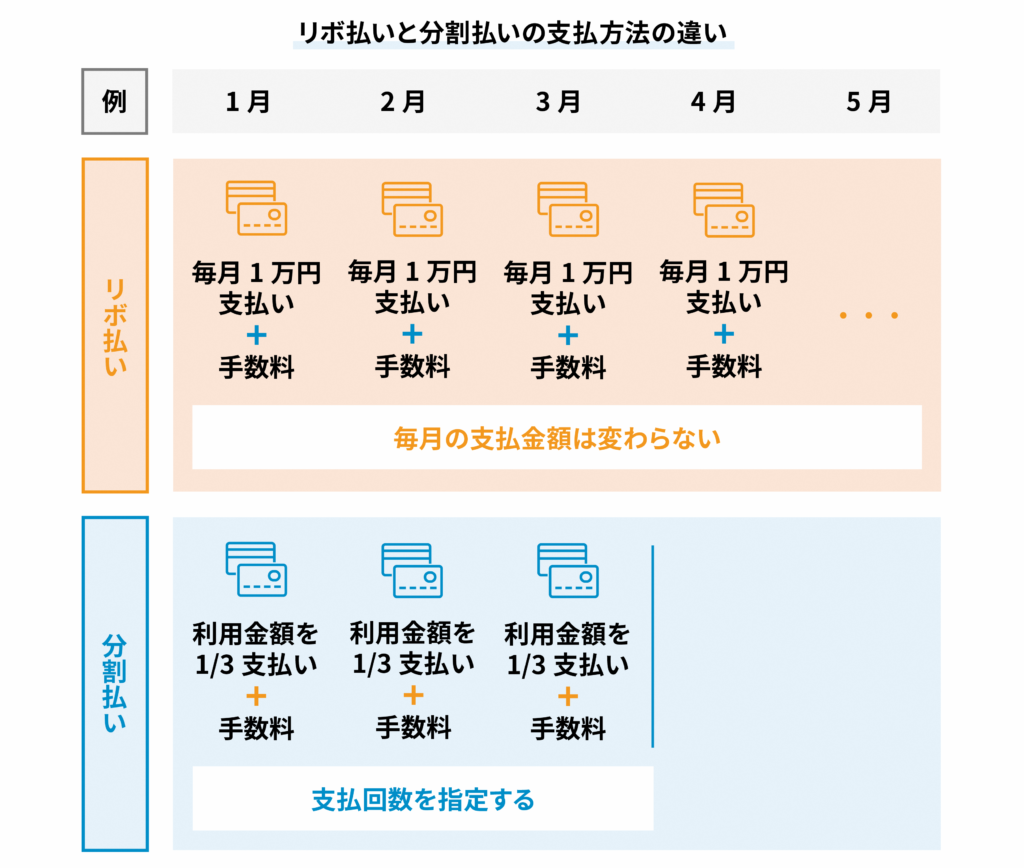
これに対し、リボ払いの手数料はほぼ例外なく実質年率15.0%(一部カードでは18.0%)という、利息制限法の上限に近い水準で一律固定されています。以下のクレジットカード支払い方法比較表で、その構造的な違いを整理しました。

項目詳細・数値データ一般的な基準・相場編集部の見解・評価分割払い(3回〜24回)利用金額100円あたり実質年率12.0%〜15.0%の手数料が回数に応じて加算分割払い金利相場は10回払いで手数料約6.8%〜8.0%支払期間が明確。大きな買い物を短期間で完済する計画的な利用に適するリボ払い(元金定額方式)毎月一定の元金(例:1万円)+日割り計算された手数料を合算して支払う実質年率15.0%固定が主流元金が確実に減るため、残高スライド方式よりは健全だが手数料負担は重いリボ払い(残高スライド方式)利用残高の多寡に応じて、毎月の返済総額が自動的に段階変動する残高10万円未満で月5千円、30万円で月1万円など最も警戒すべき形式。返済金の多くが手数料に消え、残高が減らない2回払い・ボーナス一括支払いを2回または次期賞与月に据え置き。手数料は完全無料(0円)多くのカード会社が採用(加盟店制限あり)金銭的デメリットが一切ない最強の資金繰り手段。優先度極めて高

ここで注目すべきは分割回数と手数料の理由です。カード会社は長期にわたって資金を融通するほど貸し倒れリスクを抱えるため、回数が増えるにつれて実質年率を高く設定しています。しかし、リボ払いは最初から上限いっぱいの年15.0%に設定されているケースがほとんどであり、金融機関にとって極めて利益率の高いビジネスモデルとして成立しています。

斉藤 蓮
著者

斉藤 蓮

シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。