受取方法の差異と契約名義の違いが、手取り額にどれほどのインパクトを与えるのか。FP相談窓口の試算データを基に、払込保険料総額500万円・満期受取総額600万円(差益100万円)のモデルケースで検証した。
精緻な個人年金保険の手取りシミュレーションを行うと、額面上の返戻率が105%であっても、年金形式を選択して他の所得と合算された結果、所得税率20%・住民税率10%が適用されて実質返戻率が102%台まで目減りする例が散見される。額面だけのシミュレーションに惑わされてはならない。
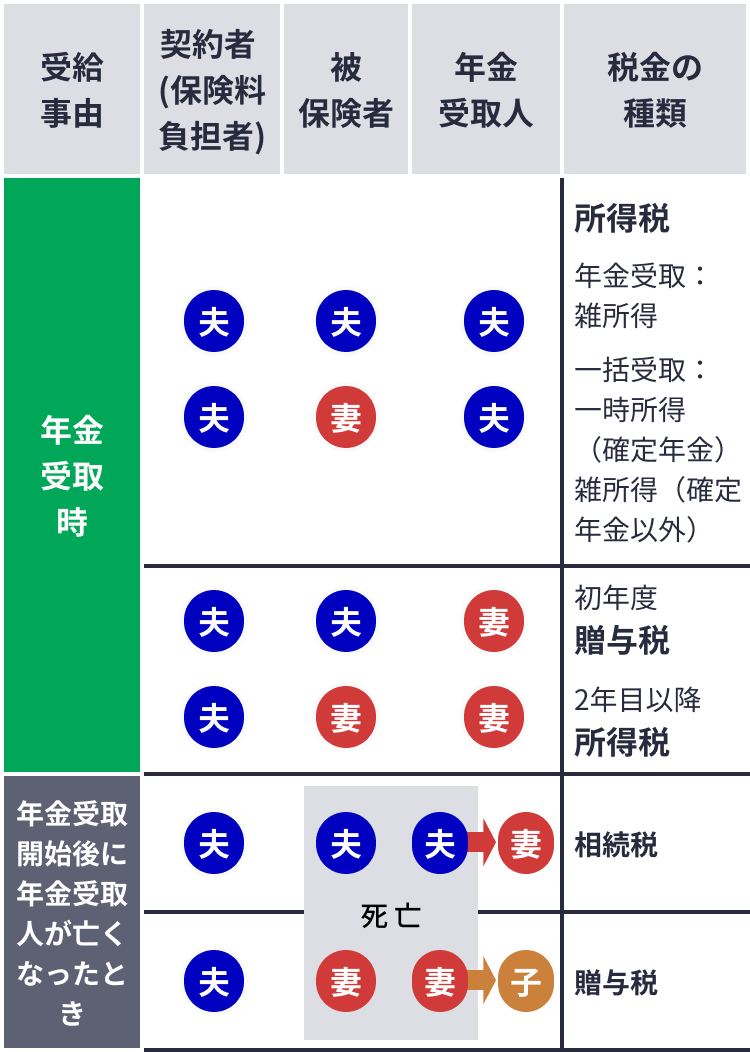
受取方法の差異と契約名義の違いが、手取り額にどれほどのインパクトを与えるのか。FP相談窓口の試算データを基に、払込保険料総額500万円・満期受取総額600万円(差益100万円)のモデルケースで検証した。
精緻な個人年金保険の手取りシミュレーションを行うと、額面上の返戻率が105%であっても、年金形式を選択して他の所得と合算された結果、所得税率20%・住民税率10%が適用されて実質返戻率が102%台まで目減りする例が散見される。額面だけのシミュレーションに惑わされてはならない。

