実際のビジネス現場では、看板の掛け替えや名目上の処理だけでは税務調査官の追及をかわせない事例が後を絶ちません。某ITベンチャーの財務部長は、当時の税務調査における緊迫したやり取りを次のように明かしています。
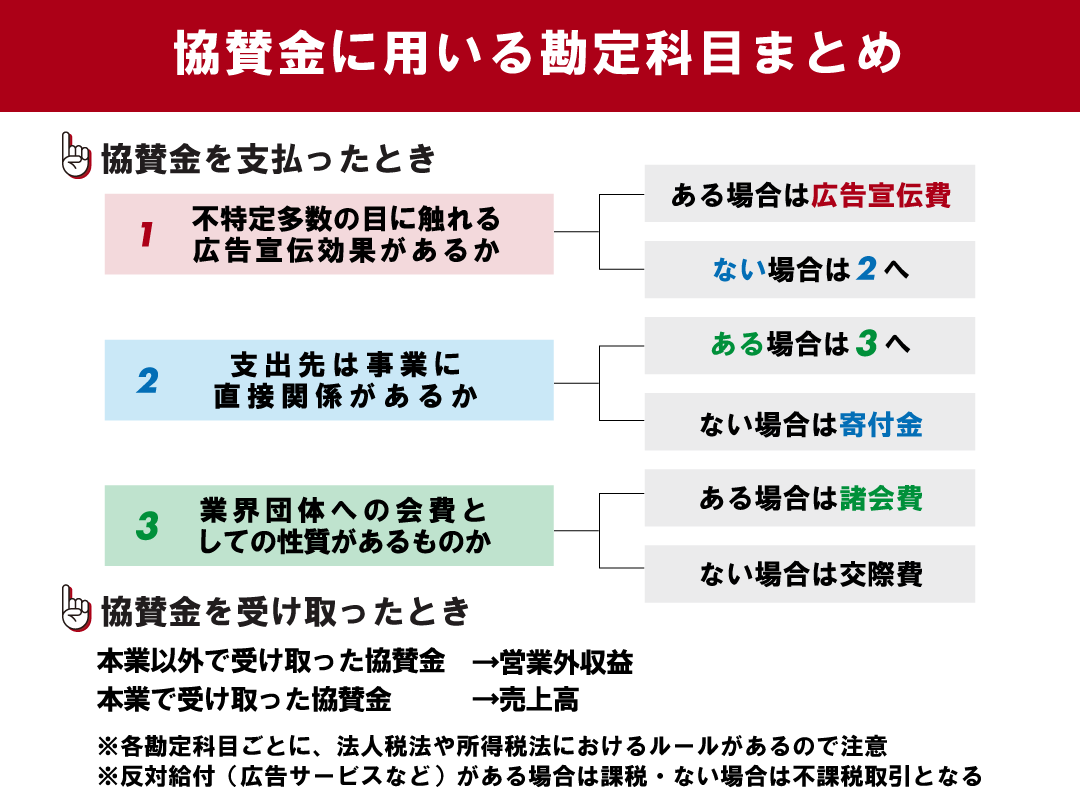
「大手取引先の社長が大会会長を務めるチャリティゴルフ大会に、『冠協賛金』として50万円を振り込み、全額を広告宣伝費として処理していました。しかし調査官から求められたのは『パンフレットに掲載されたロゴの面積』と『一般参加者の動員数』でした。結果として『一般消費者に対する宣伝効果は極めて薄く、主たる目的は取引先役員への歓心買いである』と断定され、交際費への認定替えと追徴課税(過少申告加算税を含む)を言い渡されました。契約書1枚、掲載見本の保管1つ怠っていたツケは重かったです」
SNSや実務コミュニティ(知恵袋や業界フォーラム)を定点観測しても、「地域のお祭りに10万円出したが、領収書に『寄付金』と書かれていて頭を抱えた」「協賛メリットとして提示されたVIP席のチケットが、税務上『現物給与』や『交際費』とみなされそうになり監査法人と揉めた」といった生々しい悲鳴が散見されます。
現場担当者が陥りがちな最大のトラップは、「受領側の勝手な解釈による領収書発行」です。主催者側が「寄付金集め」の感覚で領収書の但し書きに「〇〇大会寄付金として」と記載してしまうと、支払企業側がどれだけ広告宣伝費として主張したくても、税務上の抗弁が著しく困難になります。事前の綿密なすり合わせが欠如している組織ほど、決算期に手痛い代償を支払う傾向にあります。

