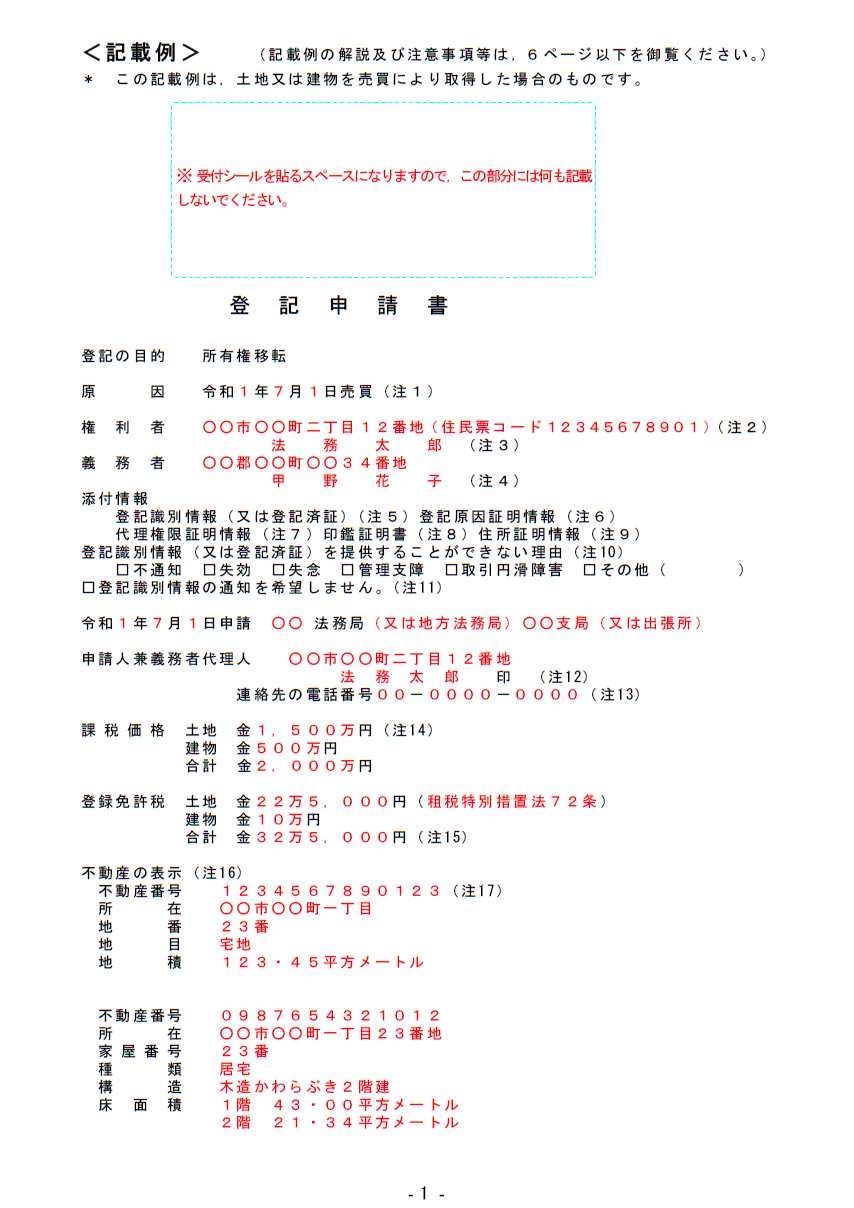
自力で登記を行うか否かを判断するにあたり、まず把握すべきは「国に納める法定実費(登録免許税)」と「専門家に支払う委任報酬」の明確な切り分けです。登記を自分で行ったとしても、登録免許税をはじめとする公的実費は1円も安くなりません。
登録免許税は、不動産の「固定資産税評価額(1,000円未満切り捨て)」に所定の税率を掛け合わせて算出します。税率は移転の原因(相続、売買、贈与など)によって法律で厳格に定められています。
表から明らかな通り、生前贈与や売買では登録免許税そのものが数十万円単位に達します。自力登記で削減できるのはあくまで右列の「司法書士報酬」部分のみです。また、自力申請を行う場合でも、市区町村役場での「固定資産評価証明書」の取得手数料(300〜400円/通)、戸籍謄本や住民票の取得費用(1通300〜750円)、法務局で取得する登記事項証明書代(1通480〜600円)、郵送料や交通費といった数千円から1万数千円の実費は自己負担となります。

