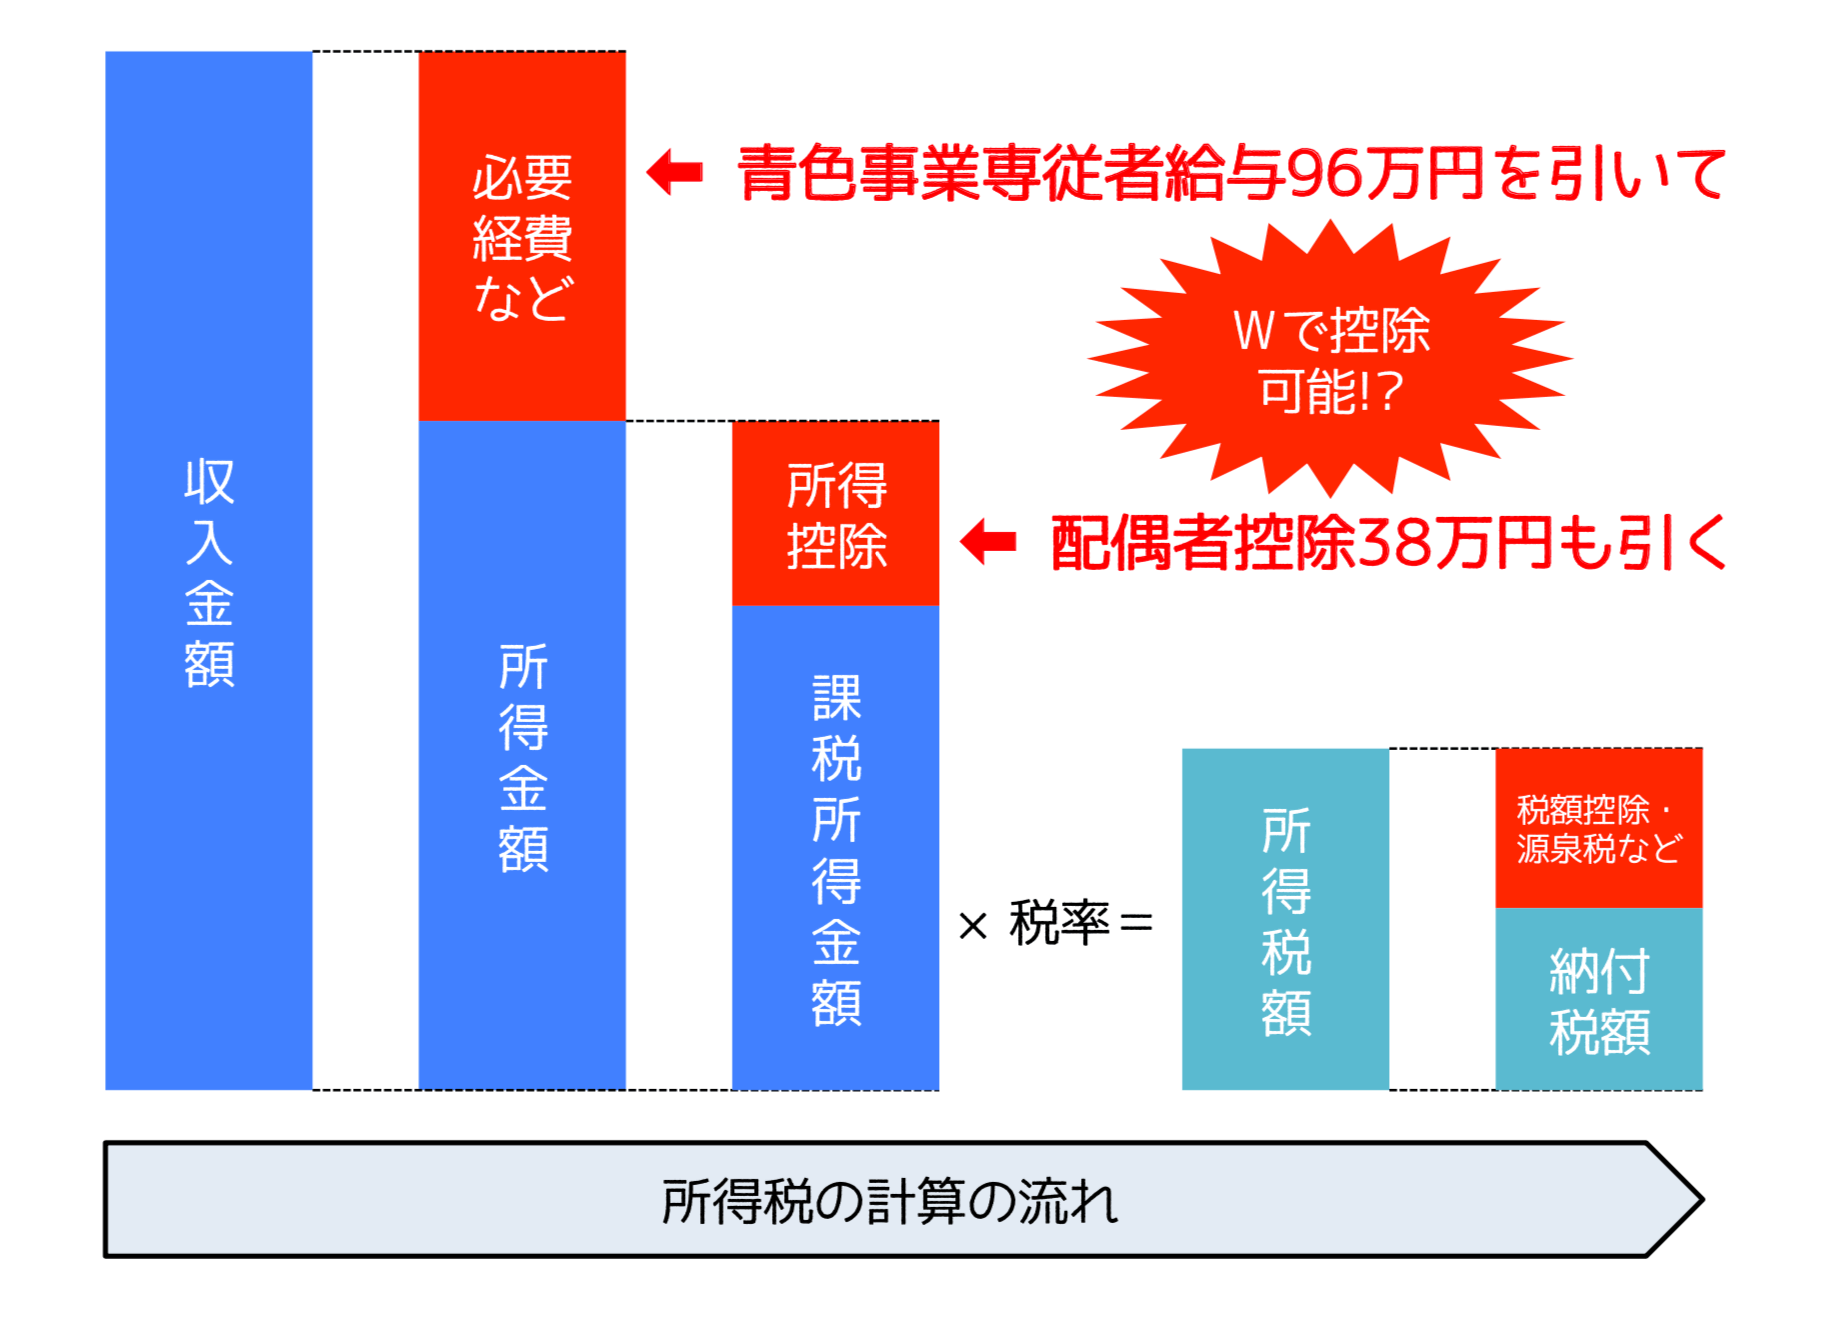
青色事業専従者給与を導入する個人事業主が最初に直面する疑問が、「毎月いくら支払うのが最も有利なのか」という支給額の決定です。国税庁の統計や全国の青色申告会の実態調査によると、小規模事業者の配偶者に対する専従者給与の相場は月額8万〜15万円(年額96万〜180万円)の範囲に集中しています。
この金額設定には明確な税制上の背景が存在します。専従者給与を受け取る親族側にも当然ながら給与所得控除(最低55万円)と基礎控除(48万円)が適用されるため、年額103万円(月額約8万5,000円)以内であれば専従者本人に所得税は一切発生しません。さらに住民税の非課税限度額(自治体により年間93万〜100万円程度)を考慮すると、「月額8万円(年額96万円)」という水準は、専従者側の税負担をゼロに抑えつつ事業所得から96万円を経費として差し引く定番の着地点となってきました。
一方で、事業主本人の年間事業所得が800万円を超え、所得税率が23%〜33%のブラケットに入っている場合、専従者へ月額15万〜20万円程度を支給し、専従者本人に多少の所得税・住民税を負担させたとしても、事業主側の高い税率を削る「所得分散効果」によって世帯全体の手取りは増加します。税務関係者のシミュレーションデータでも、事業所得600万円以上の世帯では月額12万〜15万円への引き上げが最も節税効率を高める分岐点となるケースが多く確認されています。
ただし、金額を釣り上げるほど、後述する「労務の対価としての妥当性」をめぐる税務署の監視の目は格段に厳しくなります。単に節税シミュレーションの計算結果だけで決めるのではなく、「第三者を雇った場合に同等の給料を支払うか」という客観的な相場感が絶対的な基準となります。

