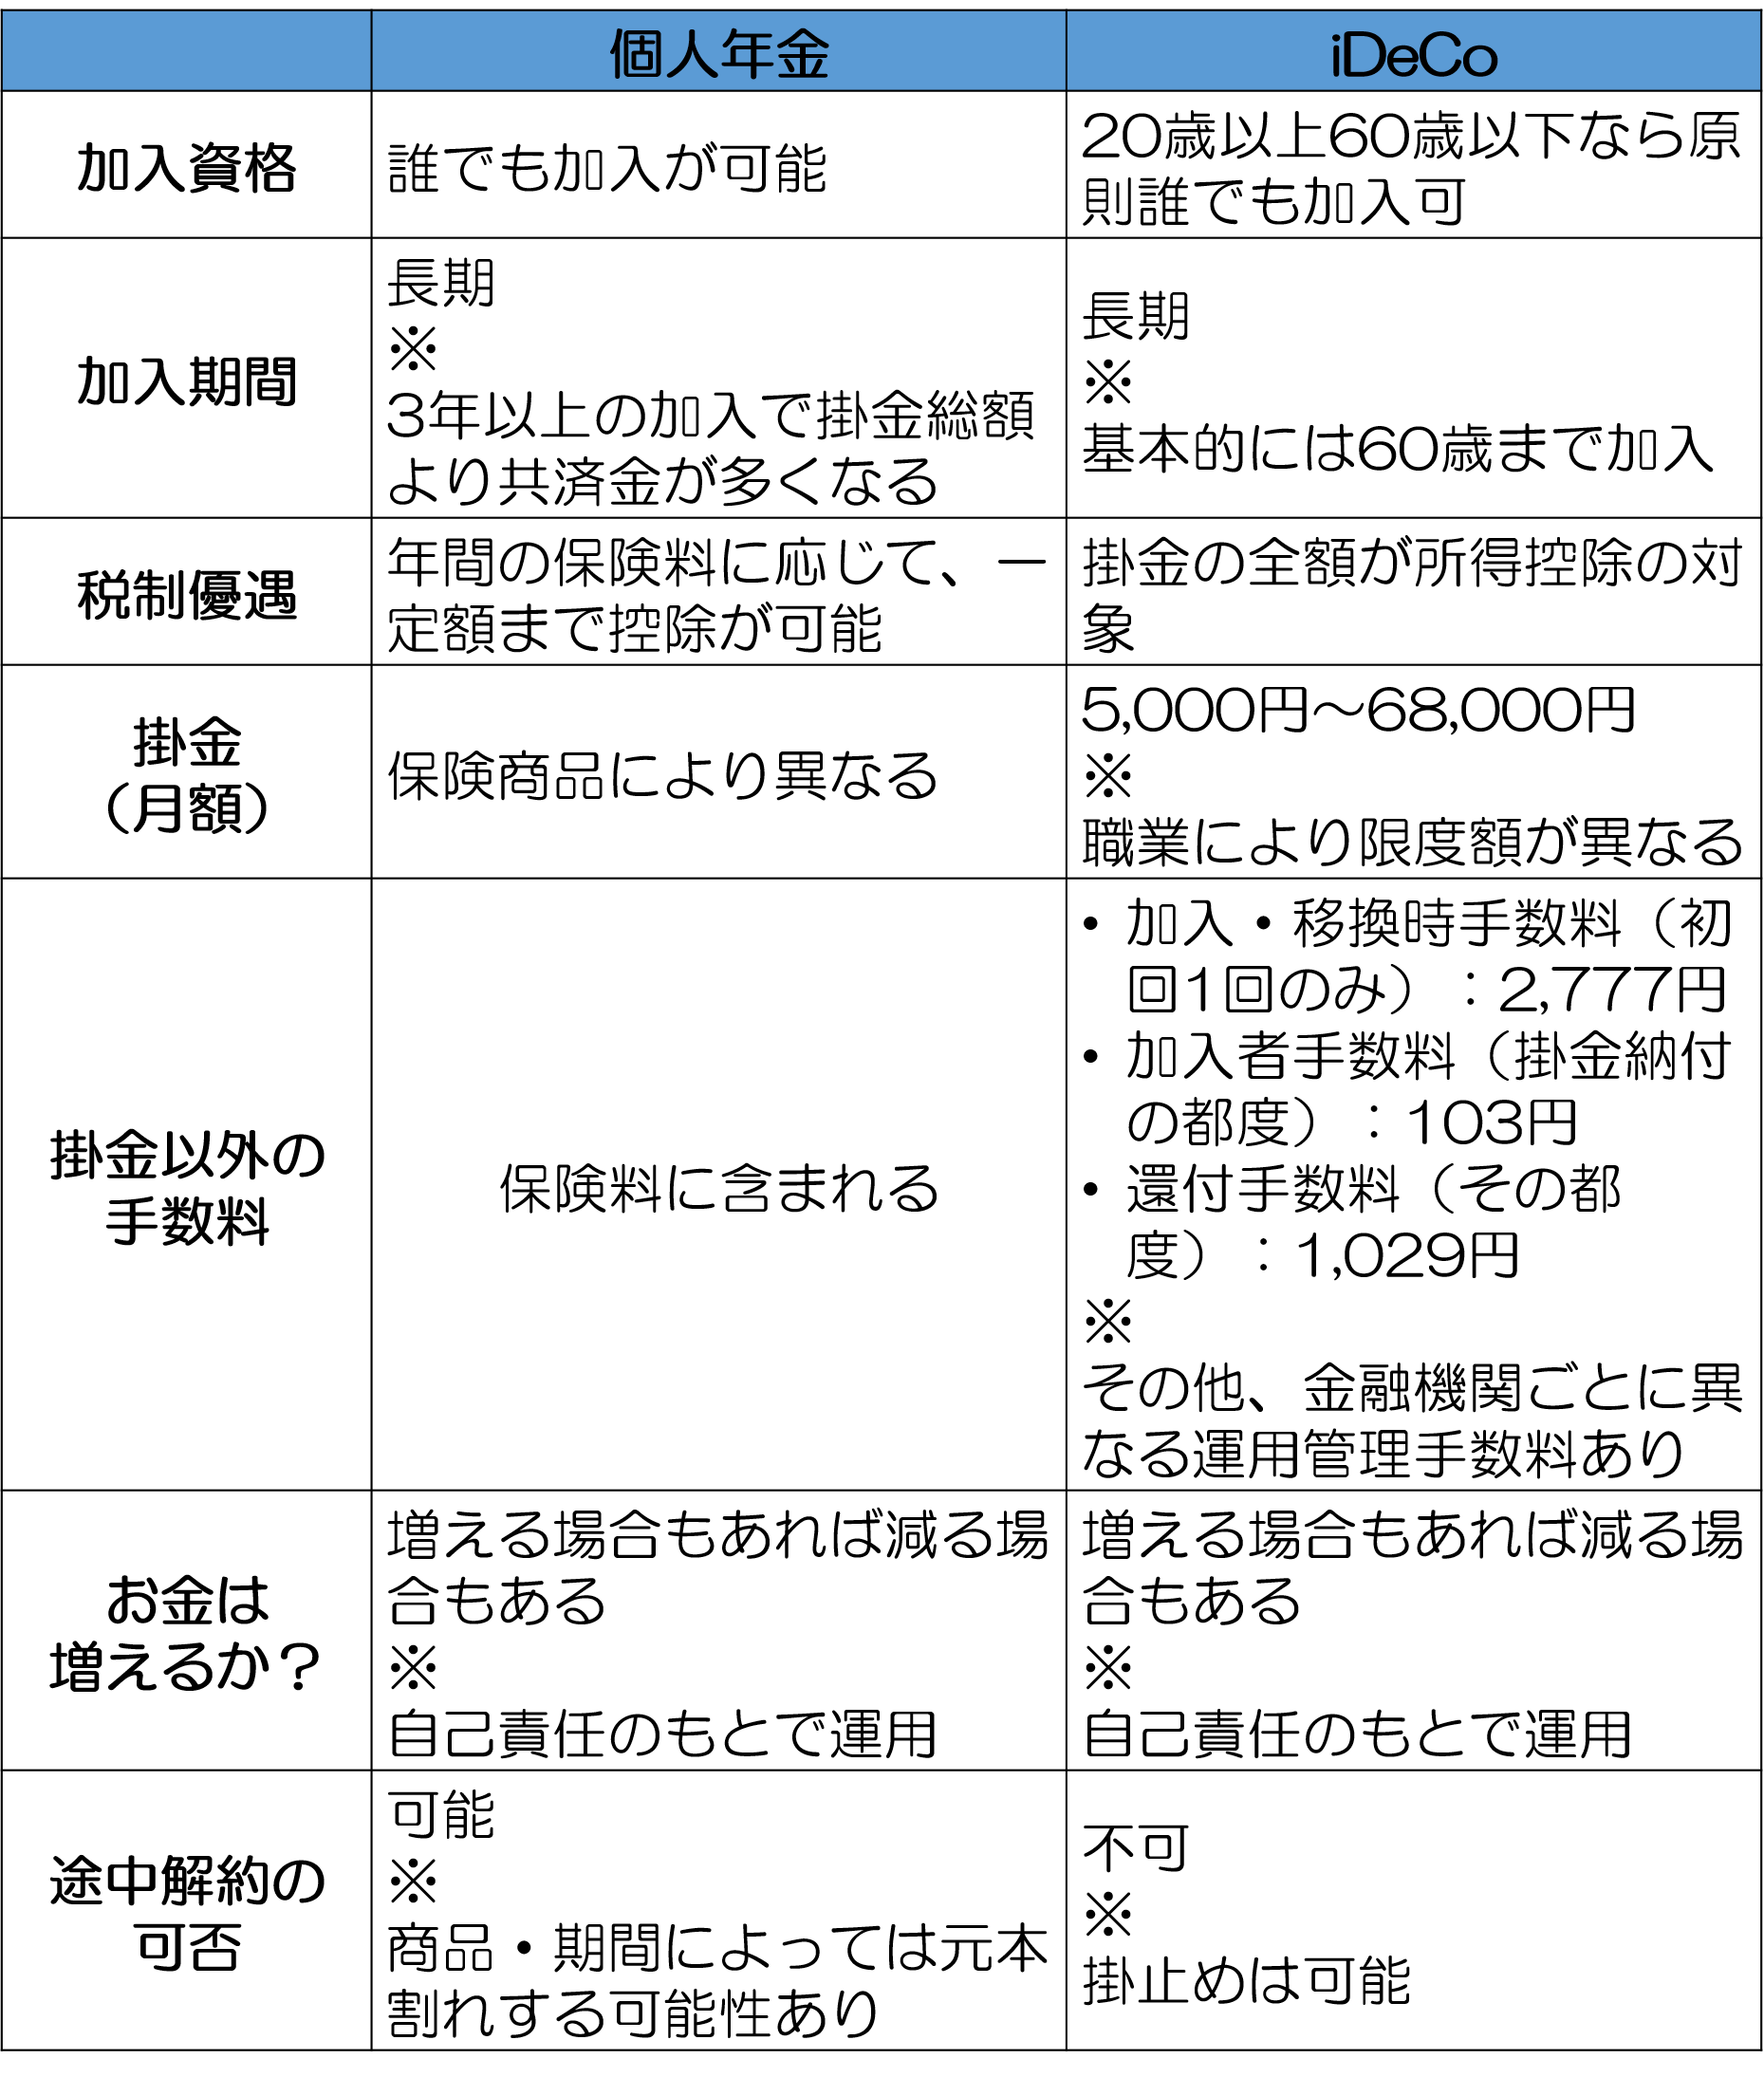
「20代や30代の若年層に個人年金は本当に必要なのか」という問いに対し、純粋な資産拡大スピードの観点だけで見れば、新NISAによる全世界株式インデックス投資等に軍配が上がります。複利効果を最大化できる長期の運用期間がある若年層ほど、リスクを取って株式に資産を配分する方が合理的に見えます。
しかし、家計管理の現場における人間の行動パターンは、必ずしも数理的な合理性だけで動きません。月々の給与が入ると口座にあるだけ使ってしまう層や、株価の暴落局面に耐えられず狼狽売りしてしまう投資初心者にとって、給与振込口座から強制的に引き落とされる個人年金保険は「失敗しようのない強制貯蓄装置」として機能します。
月額15,000円(年間18万円)を30年間積み立てた場合のモデルケースを見てみましょう。
30年間の払込保険料総額は540万円。満期時の返戻率が106%の定額年金であれば、受取総額は約572万4,000円となり、名目上の利益は32万4,000円です。これだけ見ると微々たるリターンに思えますが、30年間にわたって毎年受け続けた「個人年金保険料控除による節税額(約6,800円×30年=約20万4,000円)」を加味すると、実質的な獲得利益は52万8,000円(実質利回り約10%上乗せ)へと拡大します。
絶対に減らしたくない教育資金のベースや、老後生活の最低保証部分として、ポートフォリオの1〜2割程度を個人年金保険で固める戦略は、20代・30代の家計防衛策としても十分に有効です。

