ネット上の口コミやSNS、知恵袋などで後を絶たないのが「リボ払いを毎月真面目に返しているのに、一向に残高が減らない」という悲鳴です。国民生活センターや金融庁にも、リボ払いに関する相談が毎年多数寄せられています。
返済が終わらない元凶となっているのが、多くのカード会社が採用している「残高スライド元利定額方式」です。
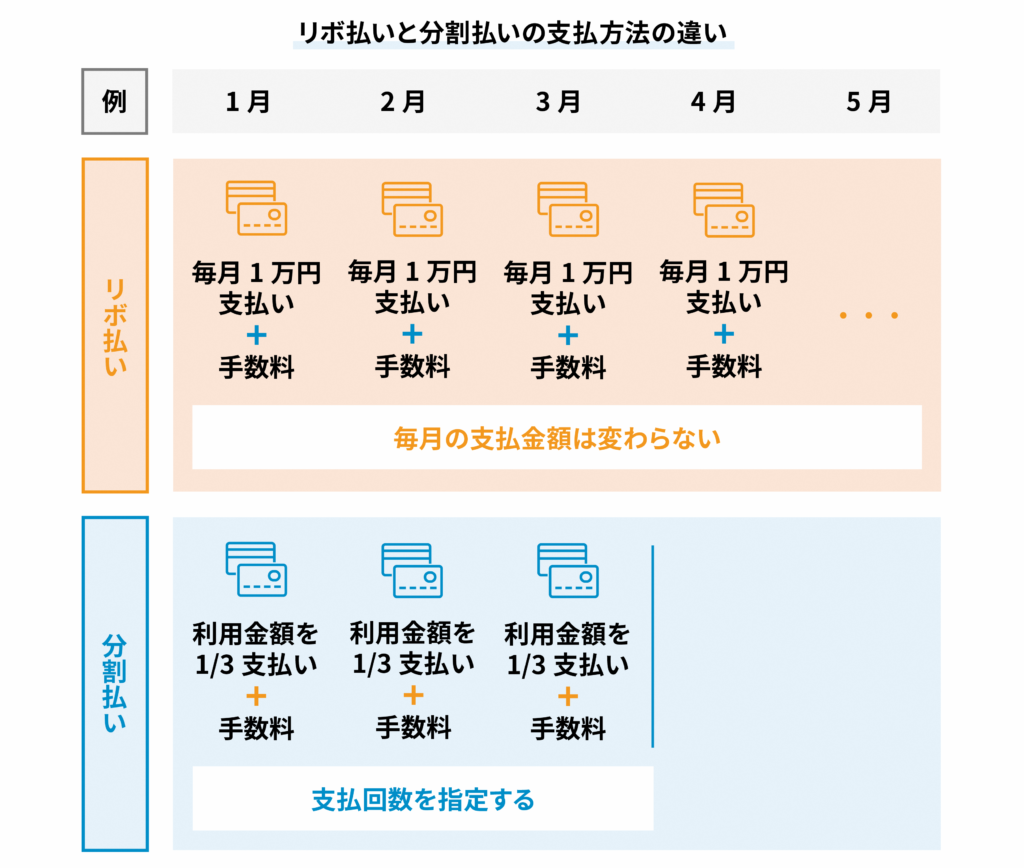
この方式は、利用残高の多さに応じて「毎月の返済額」が自動的にスライドして決まる仕組みです。例えば、残高が10万円未満なら月々5,000円、10万円超〜20万円以下なら月々1万円といった設定になります。
ここで恐ろしいのが、「月々1万円の支払い」の内訳に手数料が含まれている点(元利定額)です。残高が50万円ある状態で月々1万円を返済する場合、実質年率15%だと初月の手数料だけで約6,250円が差し引かれます。つまり、1万円支払っても元金はわずか3,750円しか減っていません。
知恵袋やコミュニティに投稿された実際の利用者手記には、こうした現実が生々しく記録されています。
「毎月1万5,000円を欠かさず引き落とされているのに、1年後に明細を見たら元金が10万円も減っていなかった。残高が減らないうちに次の買い物をリボ払いで追加したため、利息だけを払い続ける無限ループに入っていた」(30代会社員・相談事例より要約)
行動経済学において、人間は「将来の大きな損失」よりも「目の前の小さな負担軽減」を過大評価する傾向(現在バイアス)があります。リボ払いは、高額な買い物の痛みを覆い隠し、「毎月数千円で手に入った」という錯覚を与えるよう巧妙に設計された金融商品なのです。

