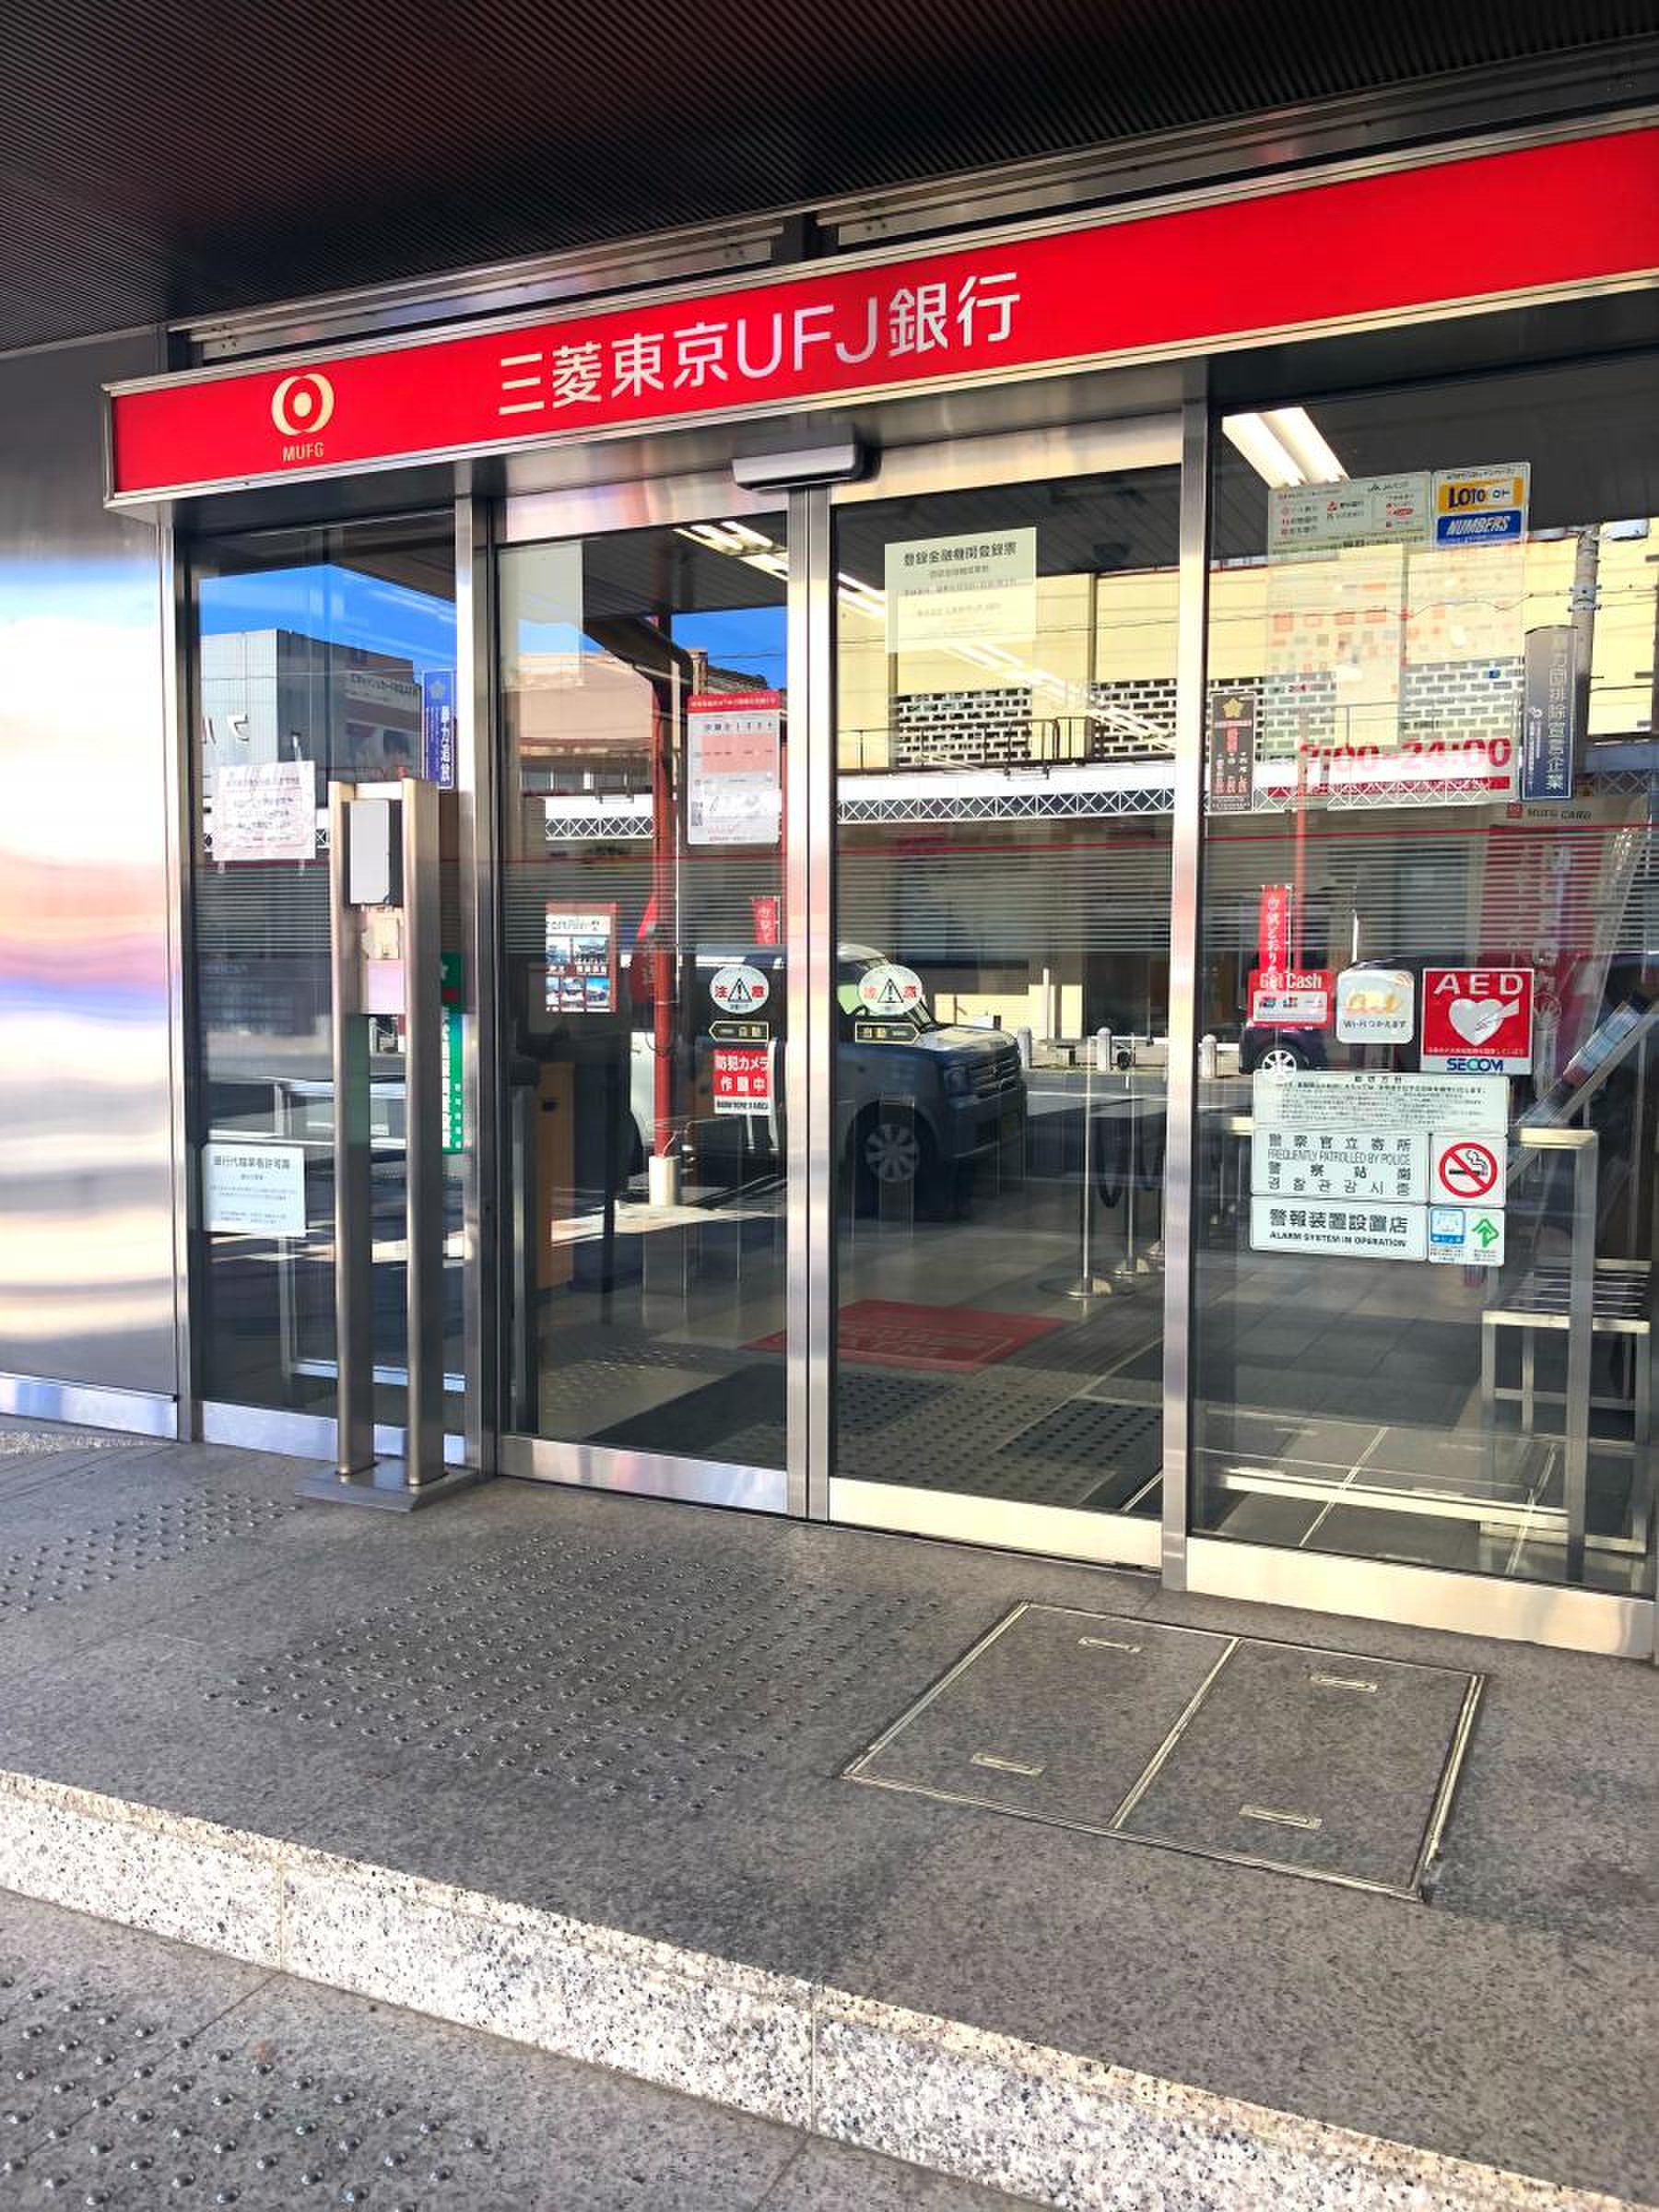
公式発表資料および金融業界の動向データを総合すると、豊川支店が豊橋支店へ統合された背景には、明確な構造的理由が存在します。最大の要因は全国的なデジタルバンキングの急速な浸透と、実店舗への来店客数の減少です。
日本銀行や全国銀行協会の統計が示す通り、スマートフォンアプリを通じた振込や残高照会、各種手続きのオンライン完結率は年々上昇しています。紙の伝票や現金を扱う伝統的な窓口業務のコストは極めて高く、特に近隣に大規模中核店(豊橋支店)が存在するエリアでは、店舗網をスリム化して経営資源をデジタルと資産形成コンサルティングへ集中させる方針が取られました。
地域密着の拠点として親しまれてきた歴史がある一方、都市銀行としての持続可能性とシステム投資のバランスを取るための不可避な経営判断であったといえます。

