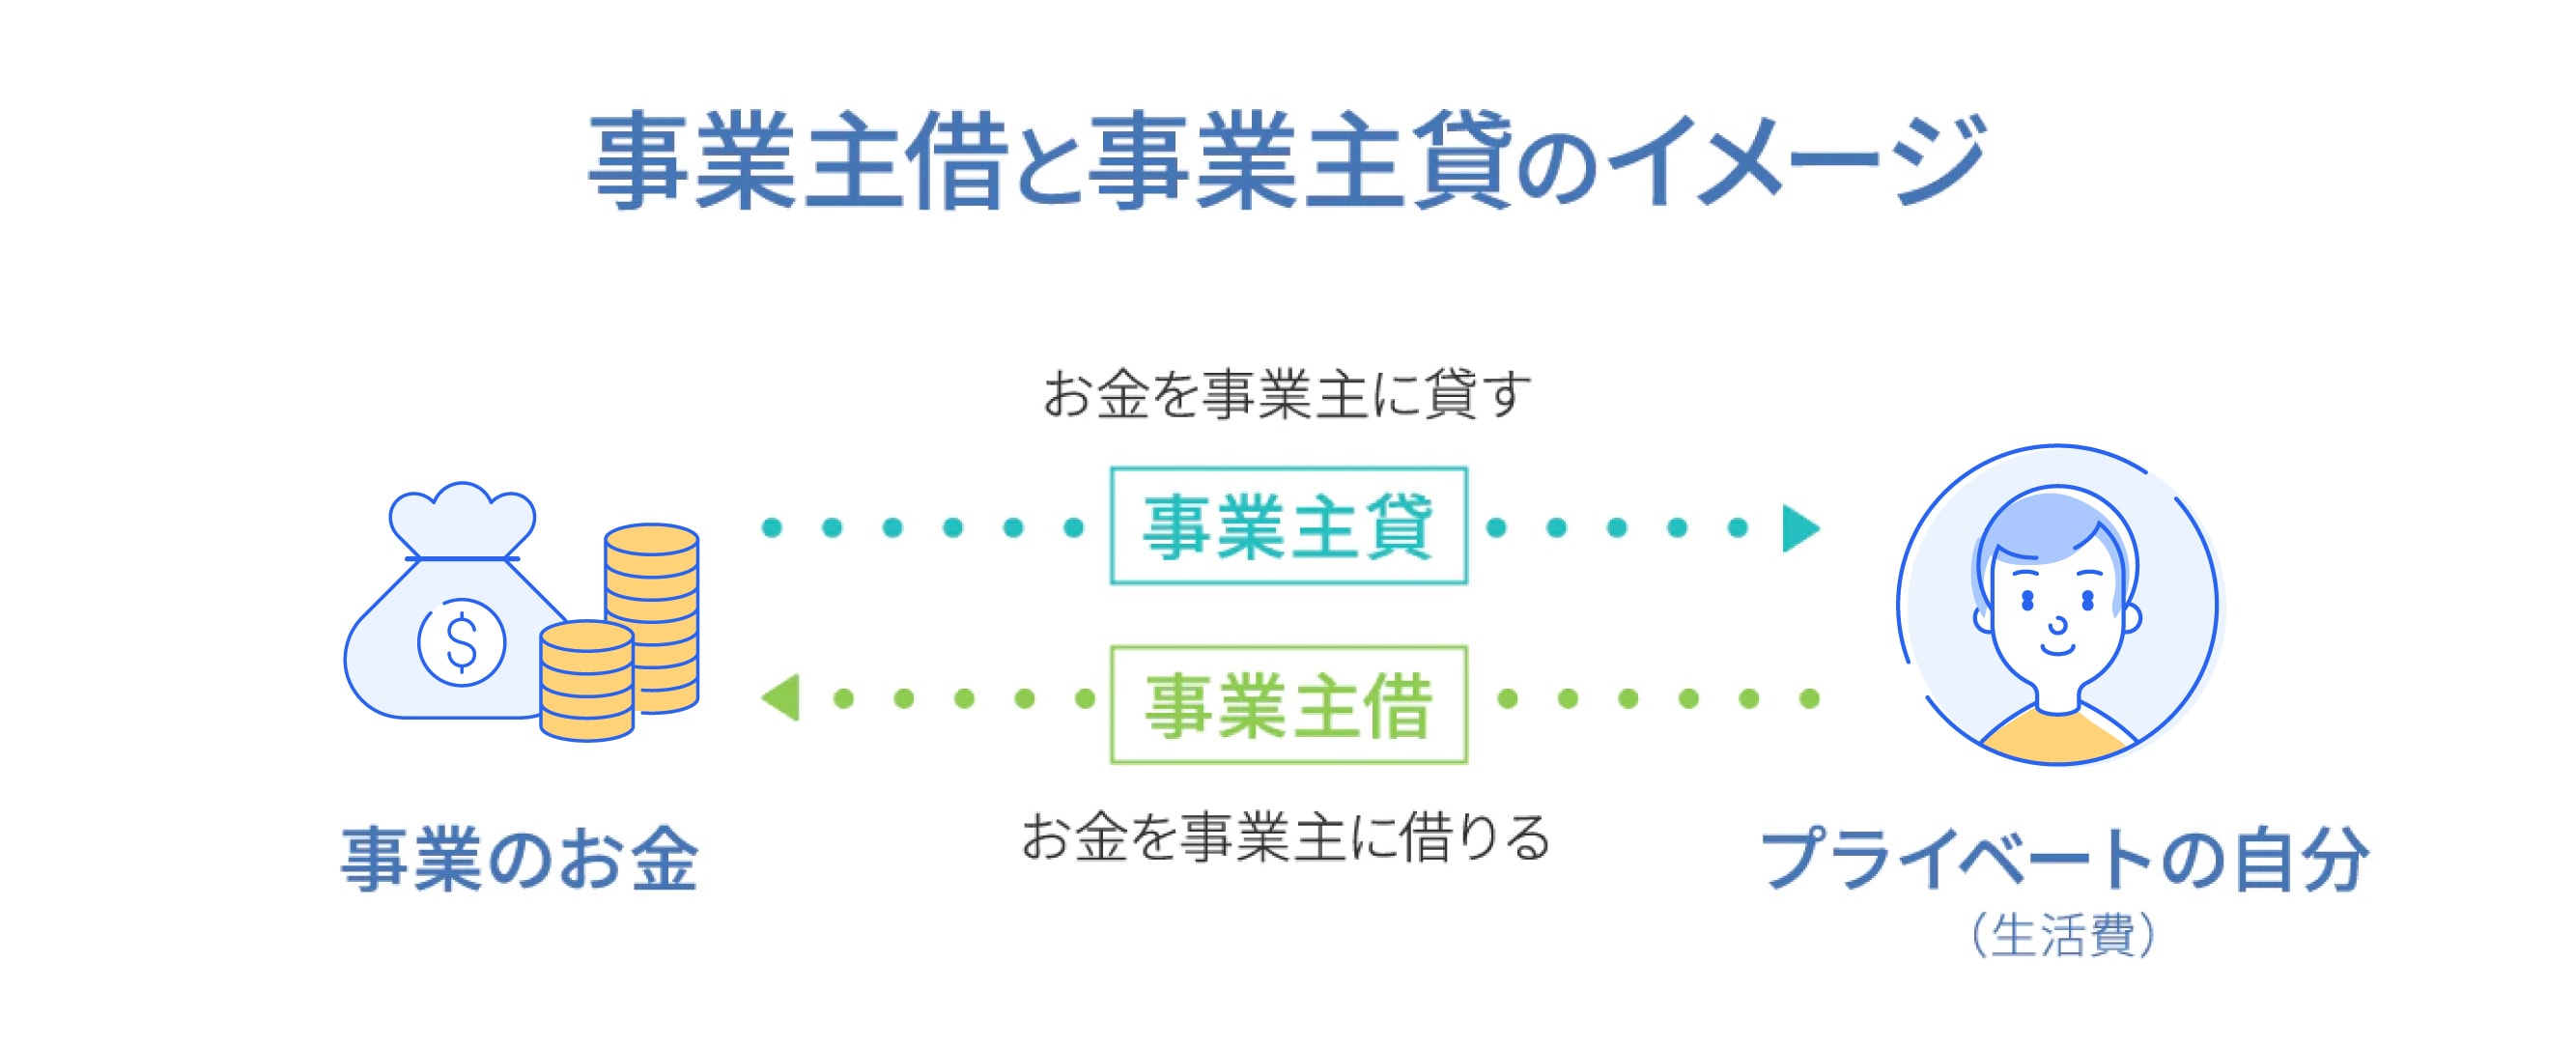
個人事業主が日々の記帳や青色申告決算書作成で直面する代表的な仕訳シチュエーションを具体例とともに確認します。
パターン1:プライベート資金による経費立替
外出先で急遽クライアント用の手土産を購入し、個人用の現金財布や個人名義クレジットカードで3,000円を支払ったケースです。
【仕訳例】
(借方)交際費 3,000円 / (貸方)事業主借 3,000円
事業用口座からは一銭も出金されていないため、貸方は「事業主借」として処理します。これにより、領収書に基づいた経費算入が完了します。
パターン2:事業用口座からの生活費移動
事業用の銀行口座から、今月の生活費として事業主個人の生活用口座へ現金20万円を振り替えたケースです。
【仕訳例】
(借方)事業主貸 200,000円 / (貸方)普通預金 200,000円
事業用のお金がプライベートに流れたため「事業主貸」となります。給与支払いではないため、源泉徴収などの処理は一切発生しません。
パターン3:事業用口座に振り込まれた預金利息
事業用口座の残高に対して、銀行から普通預金利息15円が入金されたケースです。
【仕訳例】
(借方)普通預金 15円 / (貸方)事業主借 15円
法人の場合は「受取利息」として営業外収益に計上しますが、個人事業主の場合は預金利息は税法上「利子所得」として20.315%が源泉徴収されて完結(源泉分離課税)しています。事業所得の帳簿に受取利息として売り上げてしまうと所得税が二重に課されてしまうため、利息分は「事業主借」として事業口座に入った個人所得とみなすのが会計の基本ルールです。
パターン4:家事按分の経費計上ルール
自宅兼事務所の家賃月額10万円をプライベートの口座から支払っており、事業利用面積比率が40%(4万円)であるケースです。
【仕訳例】
(借方)地代家賃 40,000円 / (貸方)事業主借 40,000円
プライベートの支出から事業に必要な4万円分のみを事業用帳簿に「事業主借」として引き込みます。なお、事業用口座から家賃10万円全額が引き落とされている場合は、(借方)地代家賃 40,000円・事業主貸 60,000円 / (貸方)普通預金 100,000円 という仕訳になります。
白色申告における記帳と事業主借の扱い
白色申告を行う事業者の多くは単式簿記(簡易帳簿)で記帳を行っています。白色申告の収支内訳書には貸借対照表(バランスシート)が添付されないため、原則として事業主借や事業主貸の勘定科目を集計して国税庁へ申告する欄はありません。しかし、プライベート資金で経費を立て替えた際には「家計からの支出」である旨を明記して経費帳に記載する必要があり、青色申告・複式簿記へ移行する布石としても事業主勘定の概念を把握しておく意義は非常に大きいです。

