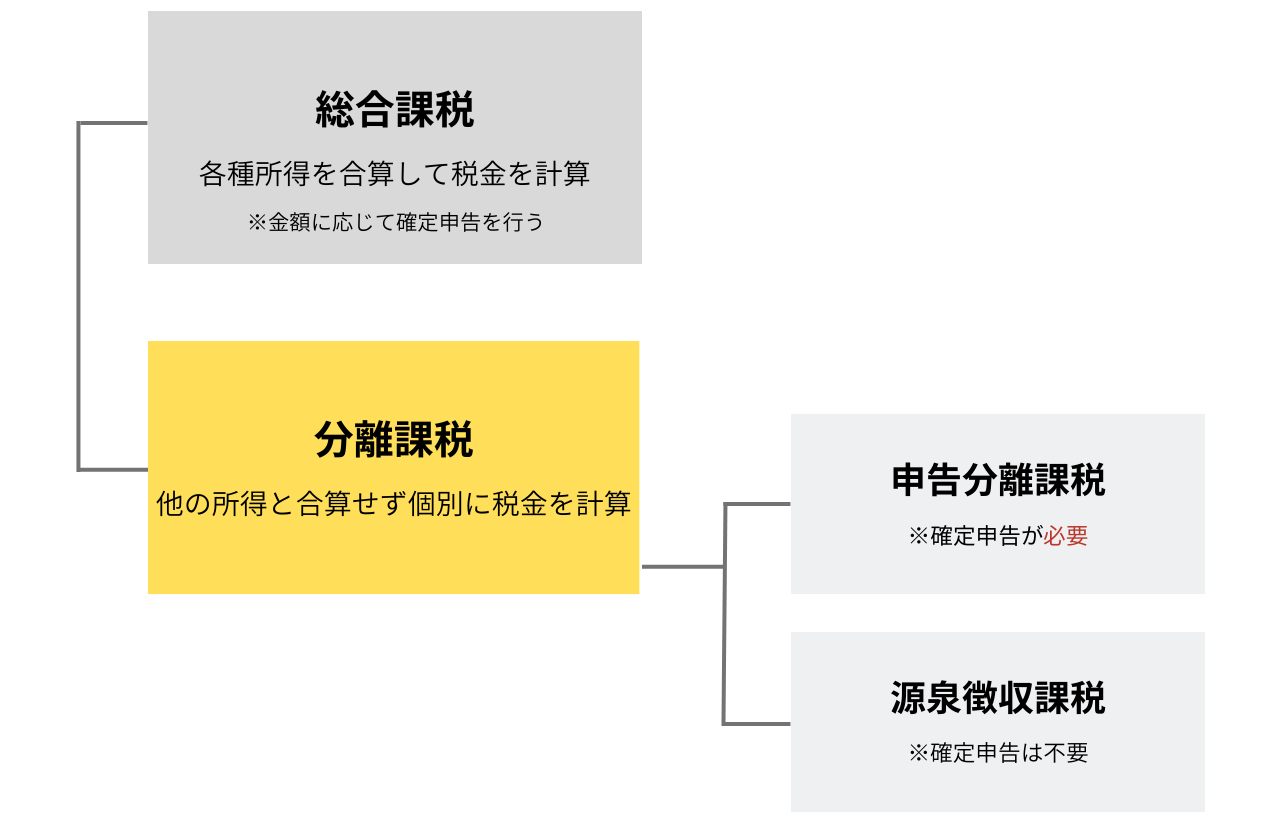
申告分離課税を利用して確定申告を行う際の手順は、国税庁の「確定申告書等作成コーナー」やe-Taxを利用することでスムーズに進められます。
確定申告の基本ステップ:
- 必要書類の収集:証券会社から交付される「特定口座年間取引報告書」や、不動産売却時の売買契約書・領収書を準備する。
- 申告書第三表(分離課税用)の作成:通常の第一表・第二表に加え、分離課税専用の「第三表」に株式や不動産の譲渡所得を入力する。
- 損益通算・繰越控除の選択:過去3年間の損失繰越がある場合は「申告書第四表(損失申告用)」も併せて提出する。
- e-Taxまたは郵送で提出:毎年2月16日から3月15日の申告期間内に税務署へ提出する。
特定口座(源泉徴収あり)を利用していて「利益が出ており、損益通算の必要もない」という場合は、あえて確定申告をする必要はありません。自身の合計所得金額が上がることによる配偶者控除の消失や社会保険料の増額を避けるため、申告しない選択肢も常に頭に入れておきましょう。

