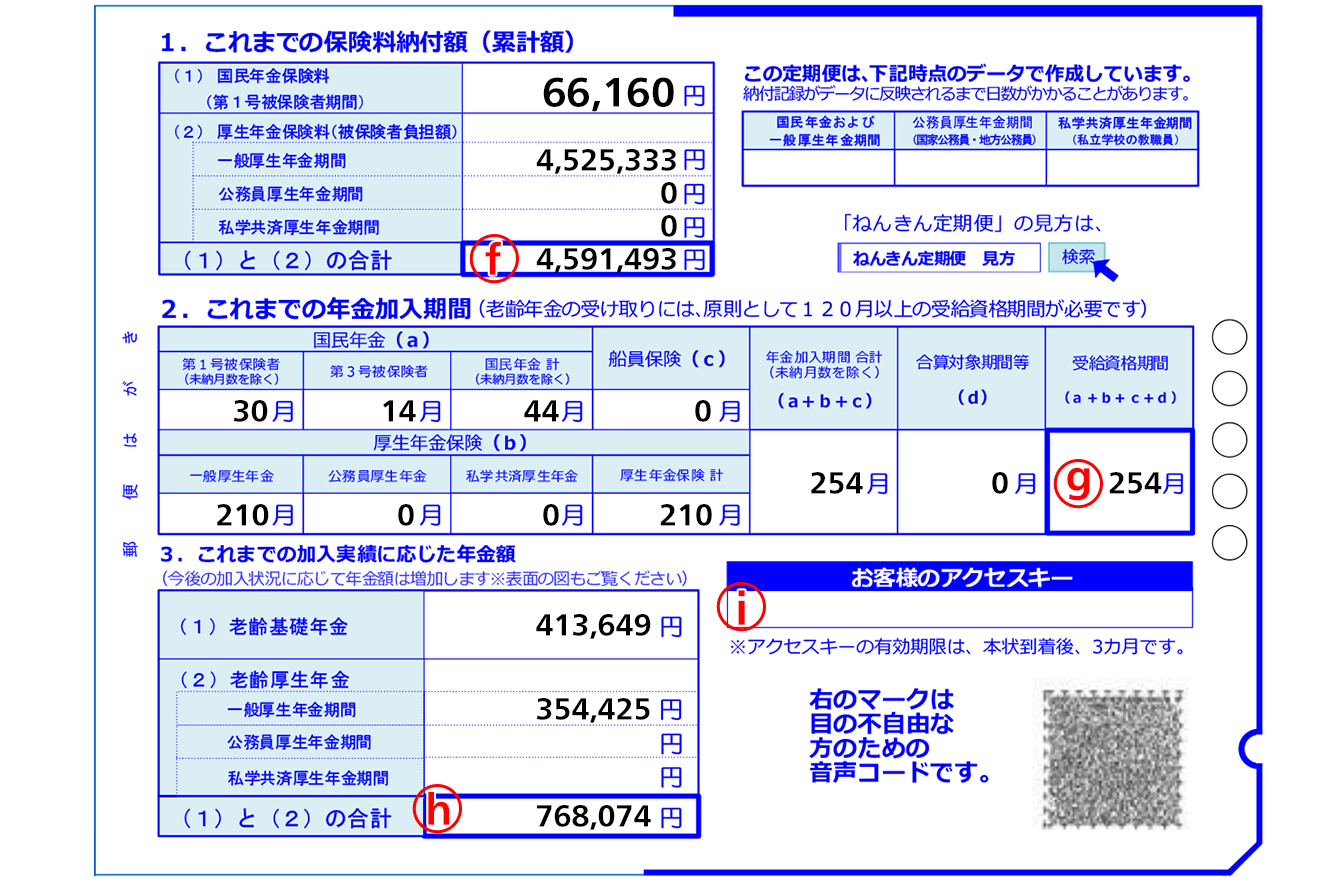
年金定期便の数字を見る際、絶対に忘れてはならないのが「記載されている金額はすべて額面(税引前)」であるという事実です。現役時代の給与と同じく、年金からも税金と社会保険料が天引きされます。
年金受給額から差し引かれる主な項目は以下の4点です。
- 所得税および復興特別所得税
- 住民税
- 国民健康保険料(または後期高齢者医療保険料)
- 介護保険料
年金収入には「公的年金等控除」が適用されるため、一定額までは非課税枠が確保されていますが、それを超えた分には課税されます。受給総額や居住地域、扶養親族の有無によって変動するものの、実際の手取り額は記載された額面の約85%〜90%程度になるのが一般的な目安です。
例えば、50歳以上の定期便に「年額200万円(月額約16.6万円)」と記載されていた場合、実際に手元に残る金額は年額約170万〜180万円(月額約14.1万〜15.0万円)となります。老後の支出計画を立てる際は、額面をそのまま生活費に充当できると過信せず、手取り基準でキャッシュフローを組み立てることが鉄則です。

