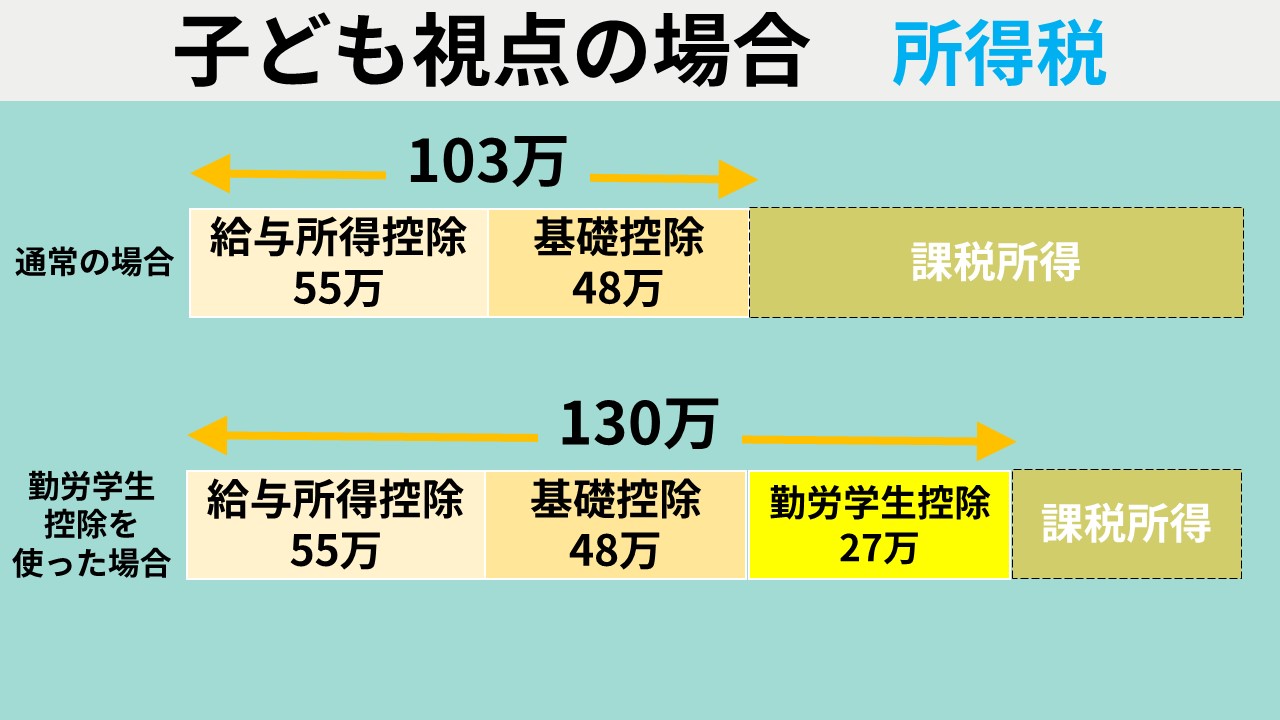
メタディスクリプションでも多くの読者が懸念を抱いている「高校生バイトの103万の壁を超えると親の税金が激増する」という説の真相は、税制上の扶養控除から外れることによる親の手取り減少にあります。決して都市伝説ではなく、厳然たる事実です。
高校生(原則16歳以上18歳以下)は、税法上「一般の控除対象扶養親族」に該当し、親は所得税計算において38万円、住民税計算において33万円の所得控除を受けています。高校生本人の年間合計所得が基準額を超えると、親はこの手厚い控除を完全に失うか、あるいは段階的な縮小措置の対象となります。
具体的に親の年収が約600万円(所得税率10%・住民税率10%)の標準的世帯を例にとると、控除が完全に消滅した場合の影響は以下の通りです。
- 所得税の増税額:38万円 × 10% = 3万8,000円
- 住民税の増税額:33万円 × 10% = 3万3,000円
- 年間合計増税額:約7万1,000円(復興特別所得税を除く)
高校生がボーダーラインをわずか数万円超えて稼いだ結果、親の給与手取りが年間7万〜10万円以上も減少し、さらに企業の家族手当(月額1万〜2万円程度)の支給要件から外れて年間10万円以上の手当を喪失するケースすら生じます。これが「高校生バイト働き損の真相」と呼ばれる世帯単位のキャッシュフロー逆転現象です。

