熊本県民共済の評判と落とし穴|割戻金や民間保険比較で徹底検証にまつわる役立つ知識を分かりやすく発信ます。
熊本県民共済のラインナップは、年齢やライフステージに応じて明確に区分されています。加入を検討する際は、自身の年齢と必要な保障額に合わせて最適なコースを選択することが重要です。ここでは代表的な熊本県民共済の総合保障型コース一覧とシニア向けプランの特徴を整理します。
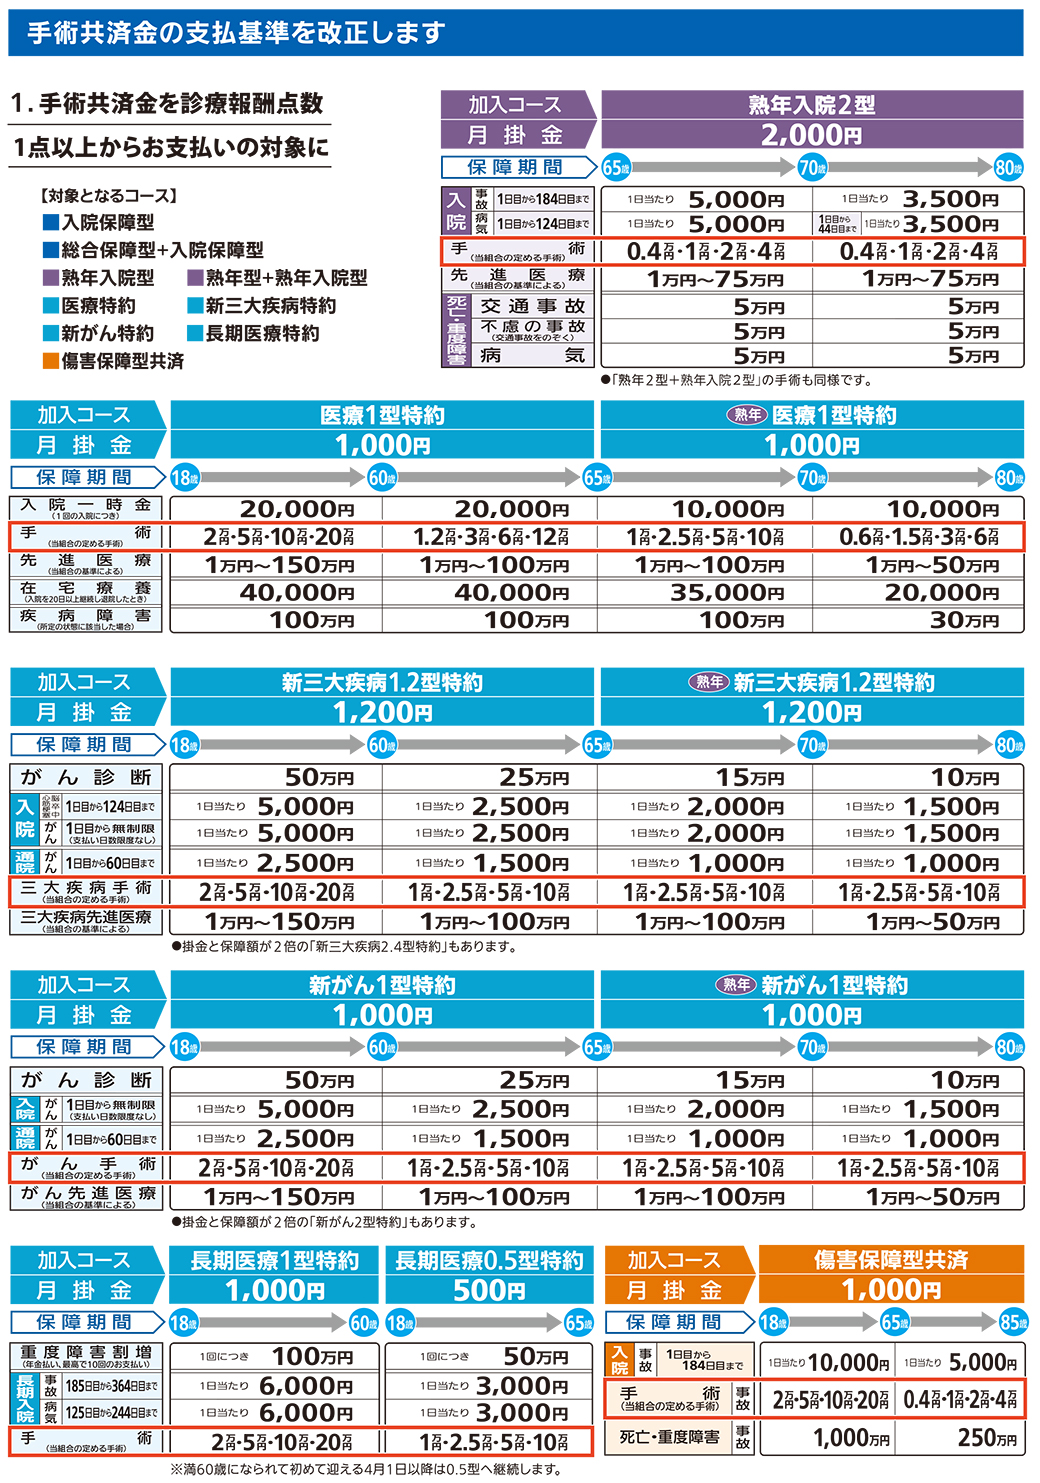
コース名・対象年齢月額掛金主な保障内容(入院・死亡等)編集部の見解・評価総合保障2型
(満18歳〜64歳)2,000円入院:日額4,500円(病気)/ 5,000円(事故)
死亡:400万円(病気)/ 800万円(事故)コストと保障のバランスが最も優れており、現役世代の基礎保障として盤石の選択肢。総合保障4型
(満18歳〜64歳)4,000円入院:日額9,000円(病気)/ 10,000円(事故)
死亡:800万円(病気)/ 1,600万円(事故)一家の大黒柱など、手厚い死亡保障と手厚い入院日額を一本化したい層に適している。入院保障2型
(満18歳〜64歳)2,000円入院:日額10,000円(病気・事故共通)
手術:最大20万円医療費の自己負担カバーに特化。死亡保障を別で確保している場合の追加保障に最適。熟年2型
(満65歳〜69歳で移行)2,000円入院:日額2,500円(病気)/ 2,500円(事故)
死亡:100万円(病気)/ 200万円(事故)掛金は据え置きだが保障は半減。熟年型は85歳まで保障継続が可能だが段階的に縮小。
特筆すべきは、熊本県民共済の割戻金の実績です。直近の決算実績でも掛金の約15%〜25%程度が戻ってくる年が多く、実質的な月額負担額は2,000円コースで実質1,600円前後に抑えられる計算になります。この還元率の高さが、他社のネット医療保険と比較しても圧倒的な競争力を維持している背景です。