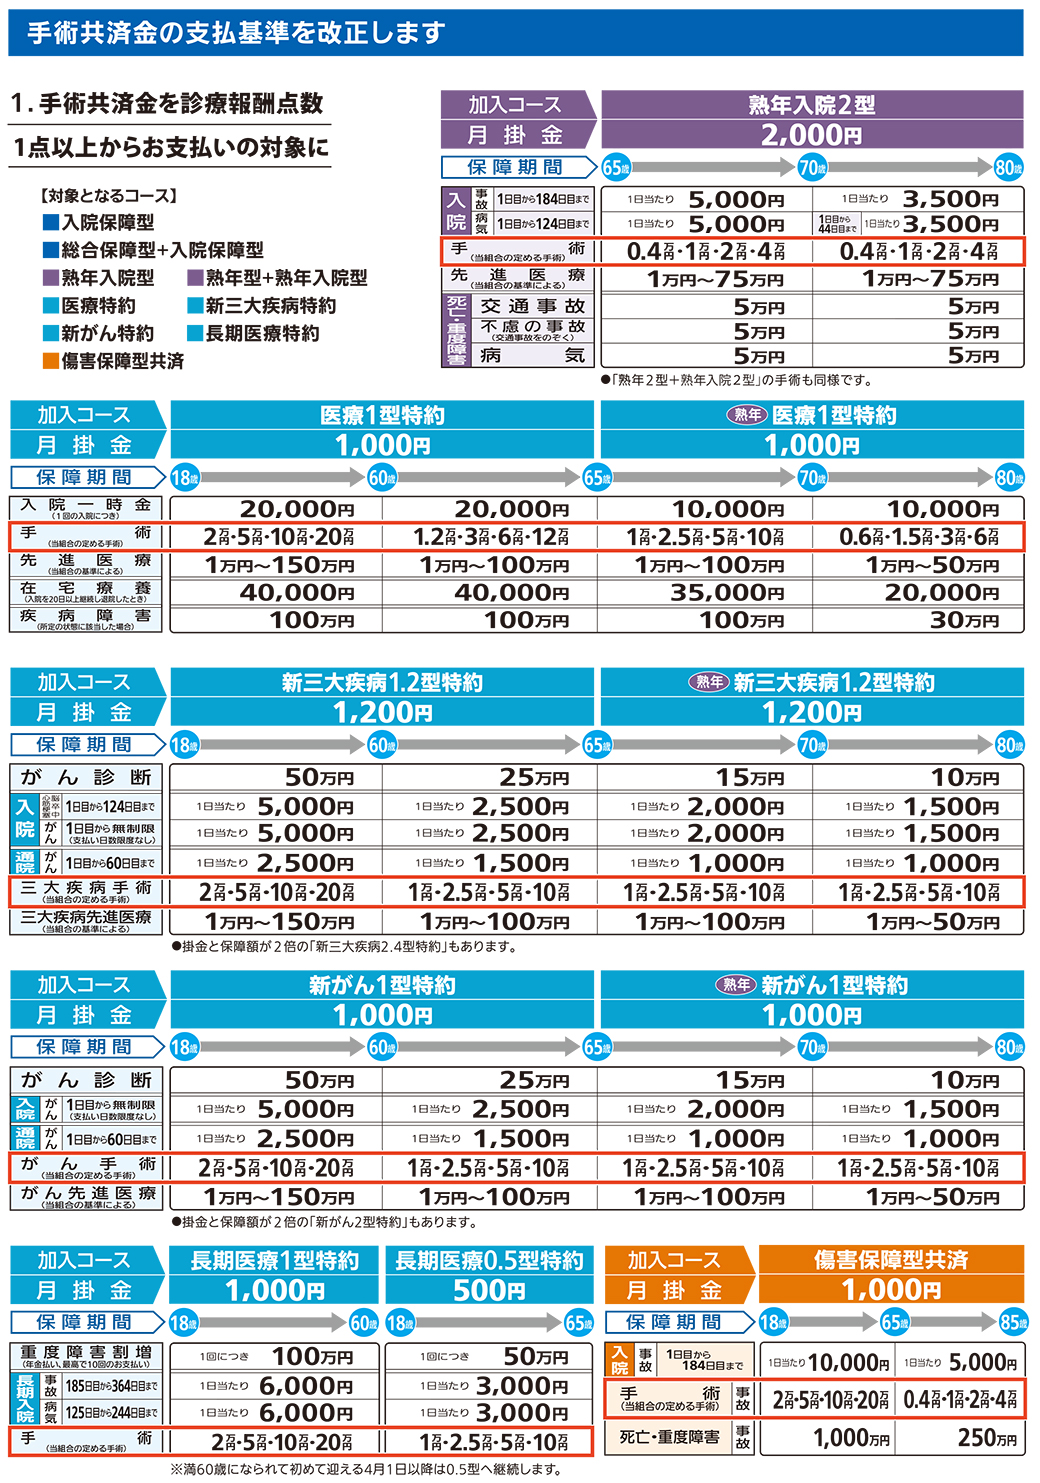
ネット上の情報には、誤認や誇張が含まれているケースが散見されます。トラブルを防ぐために知っておくべき決定的な事実を整理します。
第1に、「大阪府外へ引っ越すと強制解約になる」という誤解です。これは明確な誤りであり、全国生活協同組合連合会のネットワークにより、他都道府県へ転居した場合でも「移管手続き」を行うだけで契約年数や権利をそのまま引き継ぐことができます。居住地または勤務地が大阪府内にあることが加入要件ですが、転居後も途切れず保障を維持することが可能です。
第2に、加入条件となる「健康告知」の重要性です。医師の診断書が原則不要で自己申告ベースであるため、「少々の通院歴なら書かなくてもバレない」と安易に考える利用者が後を絶ちません。しかし、共済側は給付金請求時に医療機関への調査権限を行使できます。告知義務違反が発覚した場合、共済契約は解除され、給付金も一切支払われません。現在治療中の疾患や過去の服薬歴は、告知書の規定に従って誠実に記載する必要があります。
第3に、解約手続きのタイミングと無保険期間のリスクです。大阪府民共済の解約は電話や郵送で容易に行えますが、民間保険への乗り換えを理由に解約する場合、新しい保険の責任開始日(特にがん保険は90日間の免責期間が存在)を見届けずに共済を解約してしまうと、完全な無保険期間が生じてしまいます。契約の切り替えは必ず新しい保険の成立・免責期間経過後に行うのが鉄則です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学や家計リスクマネジメントの観点から導き出される、大阪府民共済を「選ぶべき人」と「見送るべき人」の明確な境界線は以下の通りです。
【大阪府民共済が絶対に向いている人】
- 20代〜40代の子育て・働き盛り世帯:限られた固定費の中で、万が一の死亡保障と医療保障をバランスよく最小コストで確保したい層。
- シンプルな掛け捨てで家計をスリム化したい人:複雑な特約を排除し、毎月の保険料を実質1,000円台に抑えて浮いた資金を投資や貯蓄に回したい合理的志向の層。
- 健康状態に大きな不安がない現役世代:公的医療保険制度(高額療養費制度など)を理解しており、過剰な民間保険の保障を必要としない層。
【加入を慎重に検討・避けるべき人】
- 60歳以上で一生涯の固定された保障を求める人:後期高齢者医療制度への移行期に給付額が激減することを許容できない層。
- がん治療や先進医療に対して手厚い一時金(数百万円単位)を確保したい人:共済単独では保障枠が不足するため、民間のがん保険等との組み合わせが必須。
- 貯蓄型保険で満期金や解約返戻金を受け取りたい人:完全掛け捨ての共済システムと資産形成ニーズが根本的に噛み合わない層。

