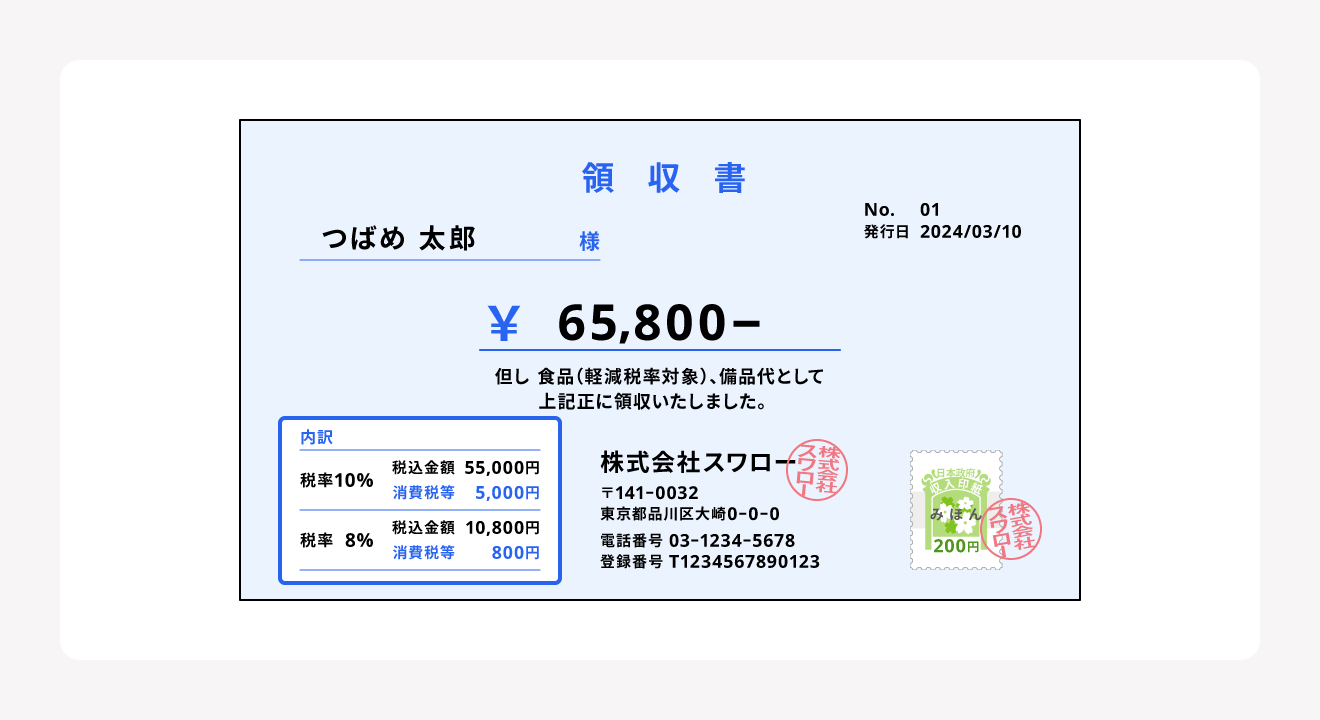
長年、日本全国の飲食店や小売店で繰り返されてきた「宛名は上様で、但し書きはお品代でいいよ」という慣例。この悪習が、2026年現在の税務調査において調査官の格好の標的となっています。結論から言えば、領収書宛名上様の注意点を軽視した領収書は、税務調査において経費計上はおろか、消費税の仕入税額控除を全面的に否認される直接の原因になります。
東京国税局OBの税理士は、近年の税務調査の実態について次のように警鐘を鳴らします。
「調査官が領収書綴りを開いたとき、真っ先に付箋が貼られるのが『上様』と『お品代』の組み合わせです。消費税法上、適格請求書には取引の相手方の氏名または名称の記載が明文で義務付けられています。小売や飲食などの簡易インボイス対象業種であれば宛名なしでも法的にはセーフですが、社内規定や法人税法上の経費性の立証という観点ではまったくの別問題です。誰が、誰と、何の業務のために金銭を支払ったのかを客観的に証明できない書類は、税務調査官から『私的流用ではないか』『架空経費ではないか』と疑われても反論のしようがありません」
税務調査で否認される理由の典型例は、取引の実態(真実性・関連性)が書類から読み取れない点に集約されます。調査官は領収書単体だけでなく、スケジュール帳、メール履歴、納品書、見積書との突合調査を実施します。「お品代」と書かれた数十万円の領収書に対し、具体的な内訳明細が存在しない場合、使途不明金として役員賞与認定(損金不算入)を受け、重加算税や延滞税が課されるケースが後を絶ちません。
トラブルを未然に防ぐための領収書但し書き一覧と推奨される表記ルールを以下に整理しました。
【経費として認められやすい正しい但し書きの具体例】
・NG例:お品代 ➡ 推奨:セミナー用参考図書代として(書籍名明記)
・NG例:ご飲食代 ➡ 推奨:〇〇社との商談に伴う飲食代として(参加者・人数を裏面メモ)
・NG例:文具代 ➡ 推奨:事務用コピー用紙および消耗品代として
・NG例:お花代 ➡ 推奨:〇〇株式会社 代表取締役就任祝の花輪代として
・NG例:商品代 ➡ 推奨:プログラミング開発用外付けSSD 2台代として
現場で領収書を受け取る際は、店側の手書きの負担を考慮しつつも、具体的な品名を一筆添えてもらうか、品目が明細として印字された「レジレシート」を必ず併せてホチキス留めしておくことが、2026年の鉄壁の自己防衛策となります。

