メットライフ生命の契約者において、ネット上で特に誤解が蔓延しているのが「外貨建て保険(米ドル建て終身保険など)」と「途中解約時の返戻金」の税務処理です。
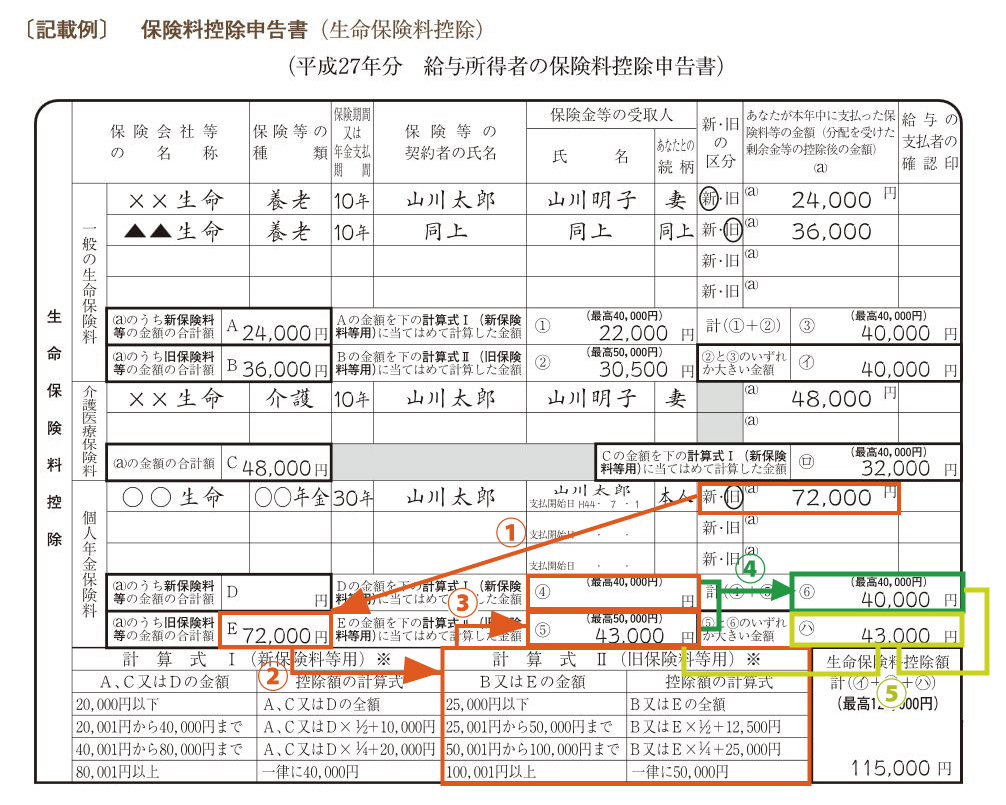
まず外貨建て保険について、「確定申告書を出す際、年末の為替レートを調べてドルから円へ換算しなければならないのか」という質問が多発しています。結論から言えば、契約者自身で為替計算を行う必要は一切ありません。メットライフ生命から送付される控除証明書には、同社が規定の換算レートに基づき算出した「日本円換算後の申告予定額」が明記されています。確定申告書には、その印字された日本円の数値をそのまま記載するだけで税務上の要件を完全に満たします。
一方で、極めて注意を要するのが「解約返戻金や満期保険金を受け取ったときの一時所得」です。保険契約を解約して戻ってきた解約返戻金の額が、これまでに払い込んだ保険料の総額を上回った場合、その差益は「一時所得」として課税対象になります。一時所得には年間50万円の特別控除枠があるため、差益が50万円以内であれば確定申告は不要ですが、一時払い終身保険などを中途解約して大きな為替差益や運用益が発生した場合、控除枠を超えた部分は申告しなければ無申告加算税の対象となります。「控除を受けるための申告」だけでなく、「利益が出た際の申告義務」もセットで理解しておくことが、税務調査リスクを避けるための防壁となります。

