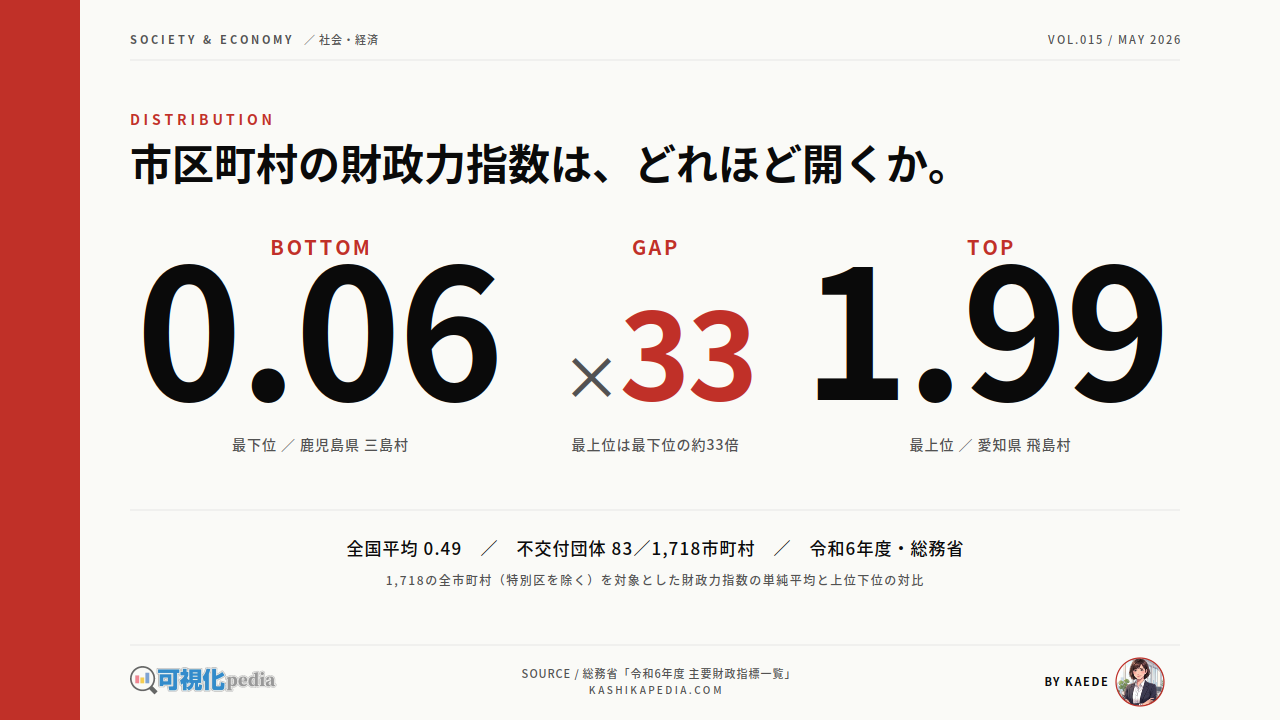
財政力指数を読み解く最大の分水嶺が「1.0」というラインです。 計算式の通り、基準財政収入額(自前の収入)が基準財政需要額(必要なコスト)を上回れば、指数は1.0を超えます。この状態は「国の仕送りをもらわなくても、標準的な行政を自力で完全に賄える」ことを意味します。そのため、国から配分される普通交付税の不交付団体に指定される仕組みです。 では、財政力指数 1を超える理由にはどのような背景があるのでしょうか。全国1700を超える市区町村の中で、不交付団体になれるのはわずか数パーセントに過ぎません。その大半は、以下のような際立った税収構造を持っています。 1. 巨大インフラ・産業集積拠点:典型例が愛知県の飛島村です。日本屈指のコンテナ埠頭を擁する名古屋港の一部であり、数多くの物流倉庫や火力発電所、大企業の事業所が集中しています。人口5000人足らずの村に莫大な固定資産税と法人住民税が転がり込むため、指数は常に2.0前後の圧倒的な数値を叩き出します。 2. 大企業の企業城下町:自動車産業や電子部品メーカーなどの本社・主力工場を抱える自治体です。好況期には法人市民税が大きく膨らみ、指数を押し上げます。 3. エネルギー・原子力関連施設:原子力発電所や火力発電所が立地する自治体は、巨額の固定資産税や電源立地地域対策交付金などが入り、需要額を大きく上回る収入基盤が形成されます。 4. 大都市中枢部:都道府県単位で唯一、安定して1.0を超え続けているのが東京都です。全国の有力企業の本社が集中し、法人二税(法人住民税・法人事業税)が膨大に集まるため、地方交付税を受け取らずに自活しています。 裏を返せば、これらのような特殊要因を持たない限り、全国の9割以上の自治体は自前の税収だけでは行政コストを賄えず、普通交付税という「国からの財源保障」に依存せざるを得ないのが日本の構造的実態です。
財政力指数とは?1超えの理由と自治体格差のリアル【2026最新】
•
•
1分で読める