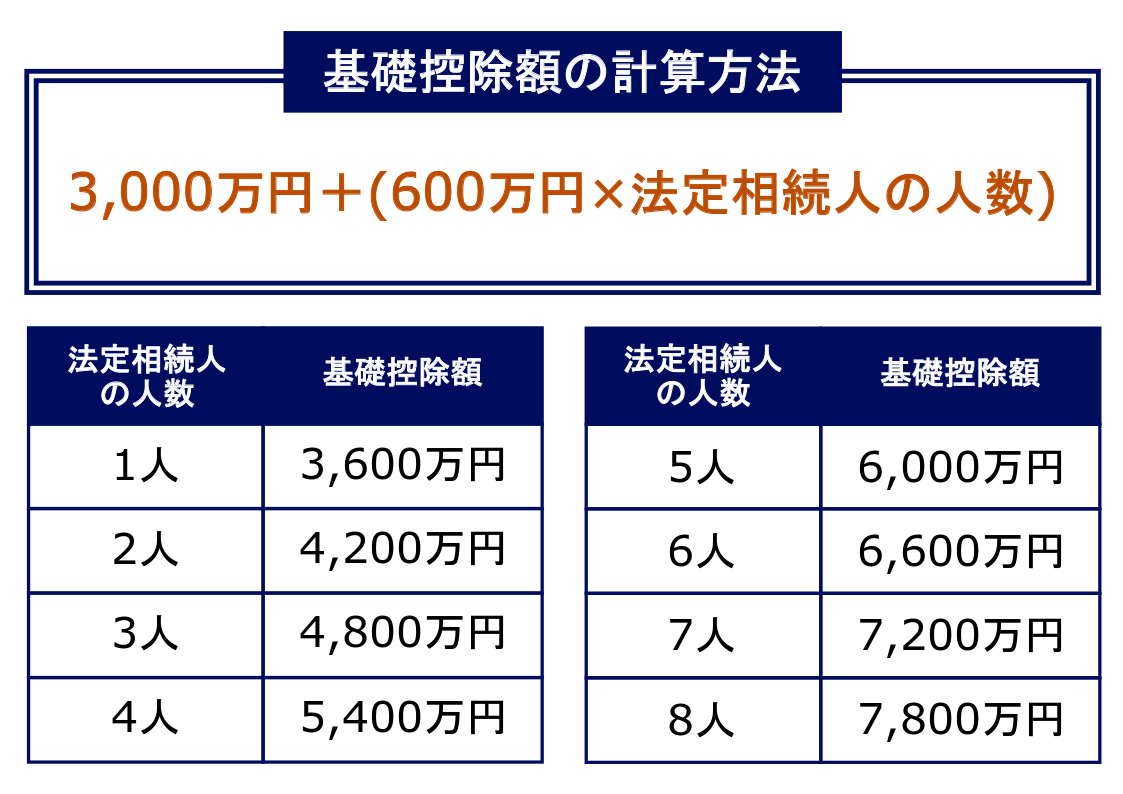
相続税には基礎控除以外にも独自の非課税枠や税額軽減措置が用意されていますが、その適用条件を誤解しているケースが散見されます。
代表的な非課税枠と特例の要点は以下のとおりです。
1. 生命保険の非課税枠・死亡退職金の非課税枠
被相続人の死亡によって支払われる生命保険金や死亡退職金には、それぞれ「500万円 × 法定相続人の数」の非課税限度額が認められています。例えば法定相続人が3人の場合、生命保険金は1,500万円まで非課税となります。ただし、受取人が「法定相続人以外の第三者や孫(養子縁組していない場合)」になっていると非課税枠が使えない点には注意が必要です。
2. 「配偶者の税額軽減」と「小規模宅地等の特例」の罠
被相続人の配偶者は、遺産分割において1億6,000万円または法定相続分のどちらか多い方までは相続税がかからない「配偶者の税額軽減」が使えます。また、自宅の敷地評価を最大80%減額できる「小規模宅地等の特例」も強力な制度です。
しかし、最大の盲点はこれらの特例を使うことで最終的な納税額が0円になる場合でも、必ず相続税の申告書を税務署へ提出しなければならないという点です。「税金がゼロになるなら税務署に連絡しなくていい」と放置してしまうと、特例の適用要件を満たさなくなり、多額の本税とペナルティを請求される事態に陥ります。
【プロの結論】相続トラブルを防ぐ家族の心理的バウンダリーと行動基準
相続をめぐる混乱は、単なる税金の知識不足だけでなく、家族内の心理的な距離感(心理的バウンダリー)の曖昧さからも生じます。生前の話題としてお金の話をタブー視する親世代の心理や、「親の財産を当てにするのは卑しい」と遠慮する子世代の構図が、結果として財産目録の不透明さを招き、死後の手続きを極限まで圧迫します。
健全な事業承継や資産承継を果たすためには、感情論を排し、客観的な事実に基づいた行動基準を持つことが不可欠です。
▼自分で申告を進めても問題が少ない人:
・遺産が預貯金中心で、不動産の権利関係や筆数が極めてシンプルである
・法定相続人が1〜2名で、遺産分割に関する争いが一切ない
・正味の遺産総額が基礎控除額を明らかに下回っており、特例を適用する必要がない
▼専門家(税理士等)への依頼を強く推奨する人:
・市街地に自宅以外の土地や収益物件、自社株式などを保有している
・小規模宅地等の特例や配偶者の税額軽減を使って税額を0円に抑えたい
・過去7年以内に被相続人から生前贈与を受けた経緯がある
・相続人同士の関係性が疎遠、または感情的な対立が予想される

