東電の株式構造を理解する上で外せないのが、原子力損害賠償・廃炉等支援機構(原損機構)の存在です。国はこの機構を通じて東電に公的資金を注入し、引き換えに議決権のある優先株式(A種優先株式およびB種優先株式)を引き受けました。
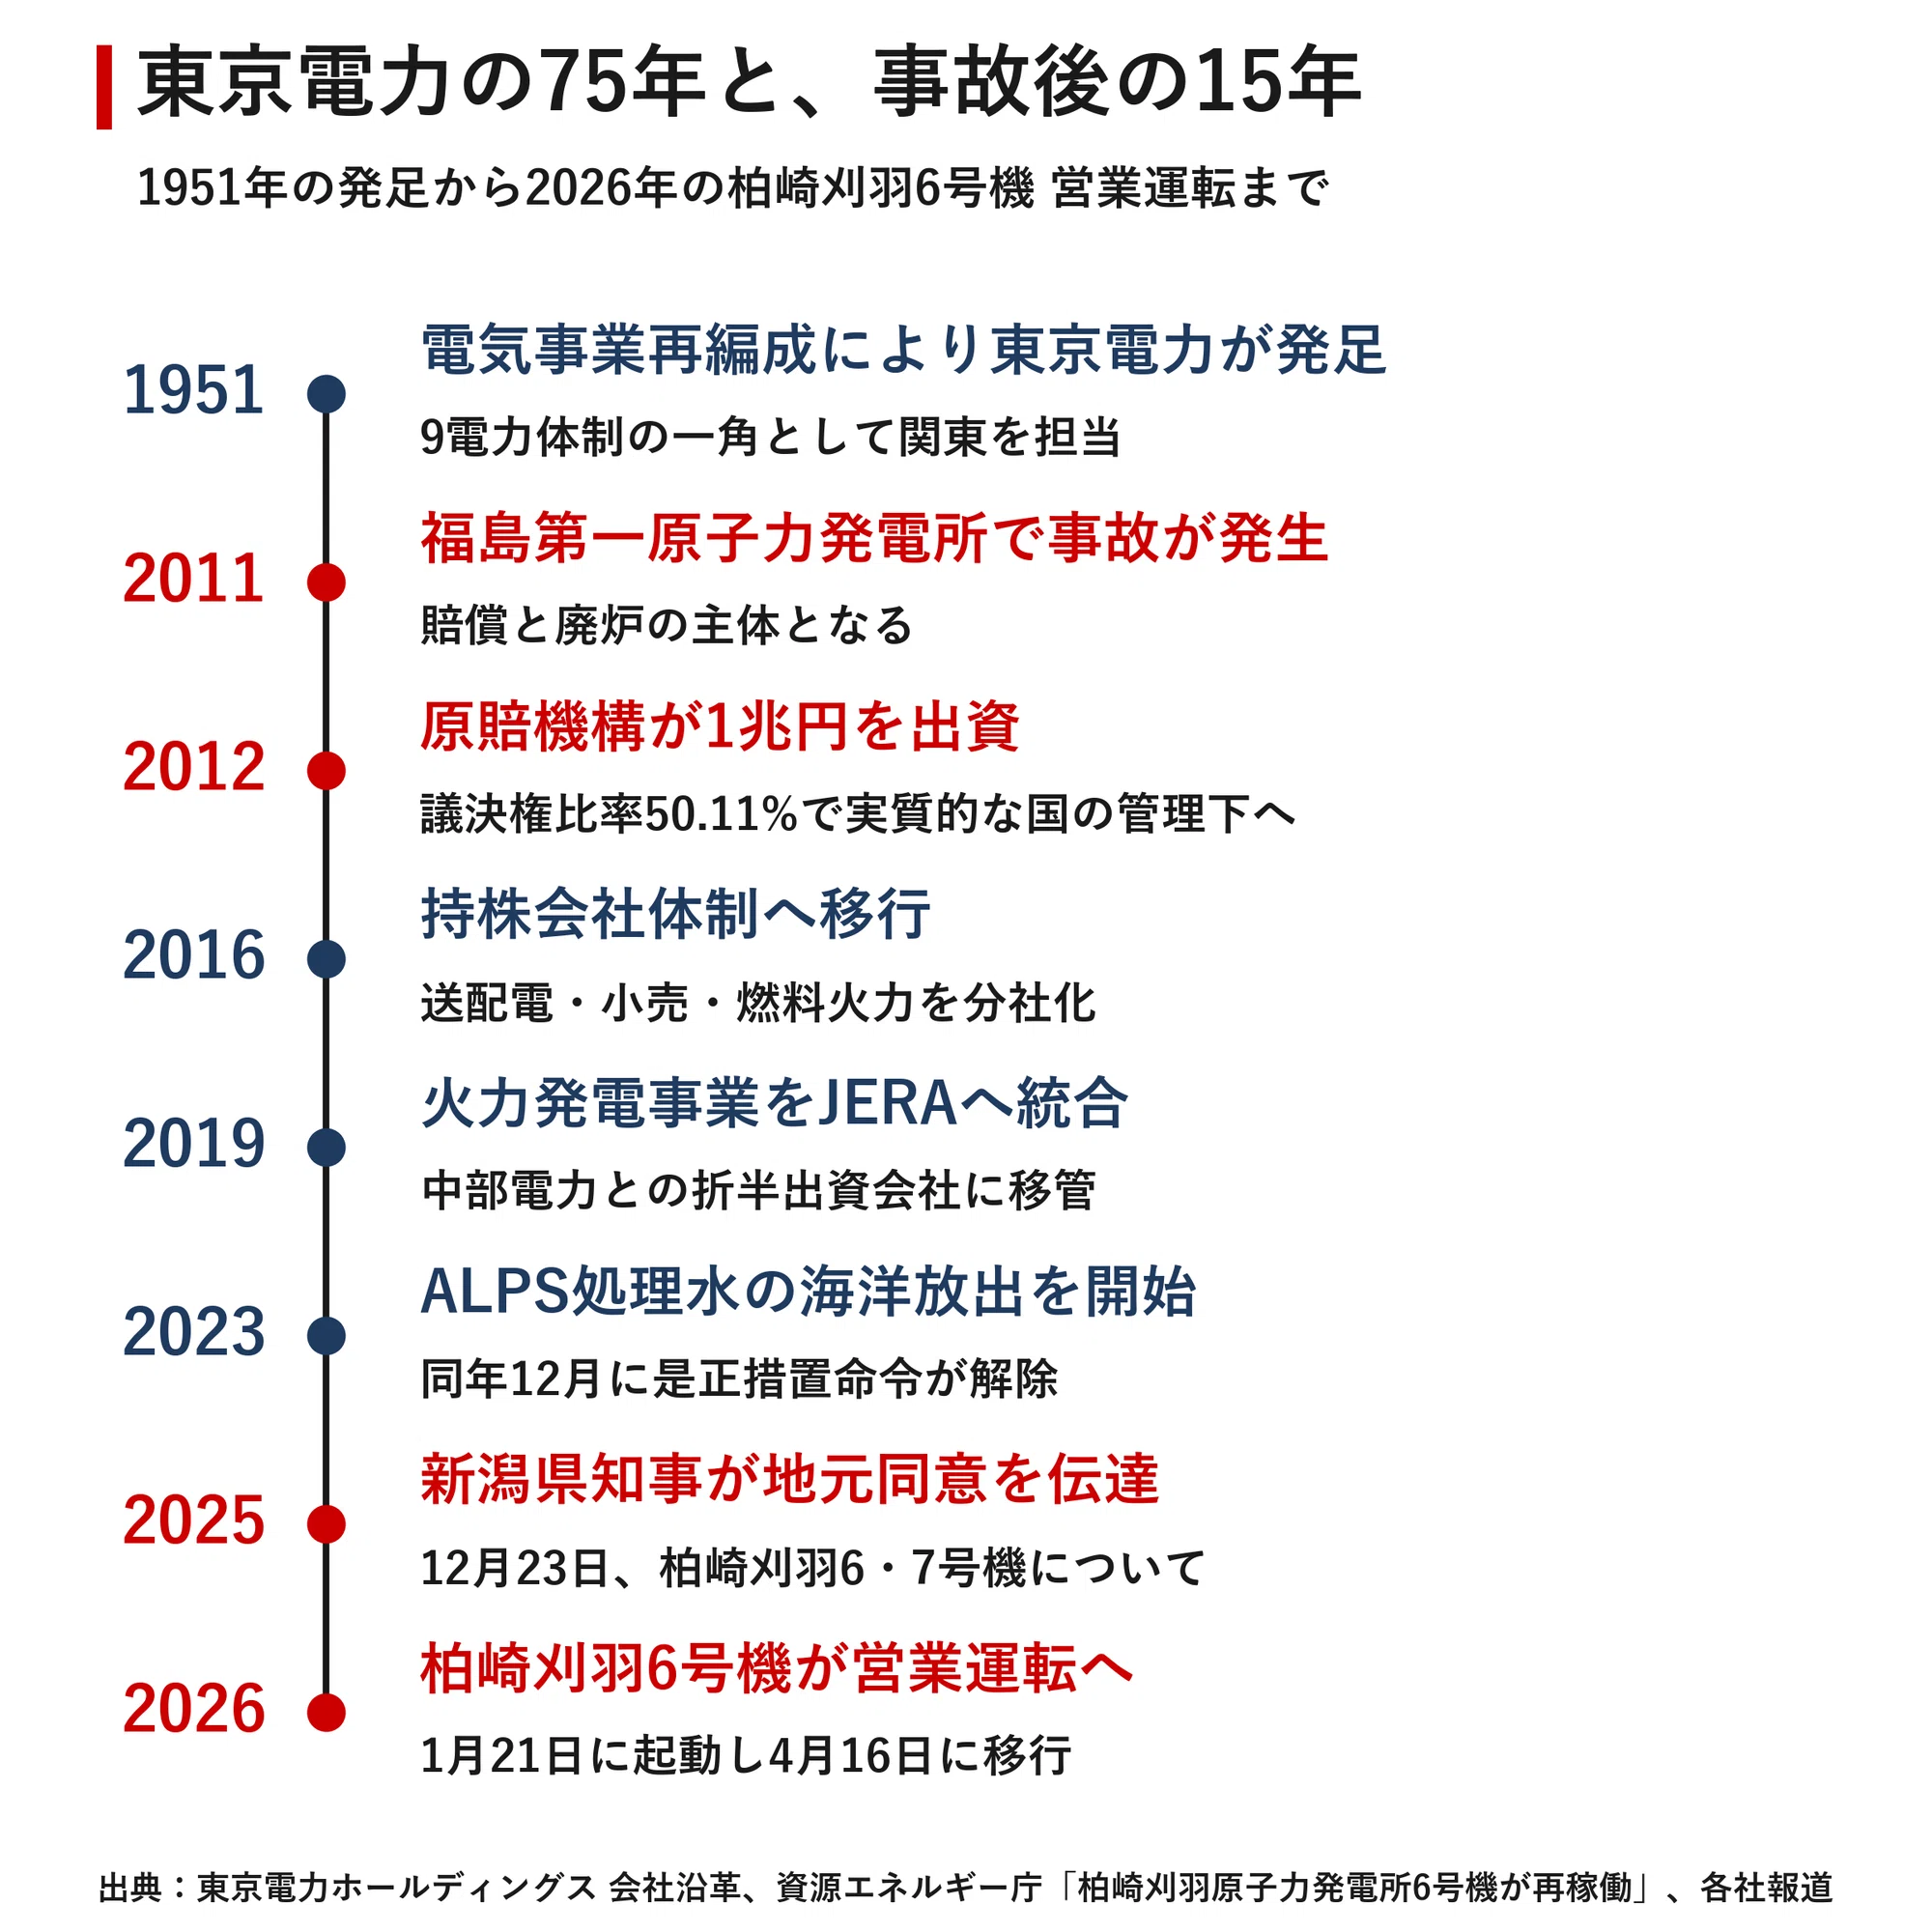
この公的資金注入により、原損機構は東電の議決権比率で50%超(過半数)を掌握しており、法的には民間企業でありながら、実態としては国の管理下にある「実質国有化」の状態が続いています。取締役の選任や事業計画(特別事業計画)の策定には国の認可が必要不可欠であり、経営の自由度は一般的な上場企業とは大きく異なります。
国が東電の上場を維持させている最大の経済的動機は、「将来的な株の売却益で公的資金を回収するため」に他なりません。もし東電を上場廃止にしてしまえば、機構が保有する株式を市場で売却して国民負担を回収する出口戦略が完全に塞がれてしまいます。つまり、上場を維持し、株価を回復させて市場で株式を売却することこそが国の基本方針であり、これが「今すぐ上場廃止にできない」決定的な理由となっています。

