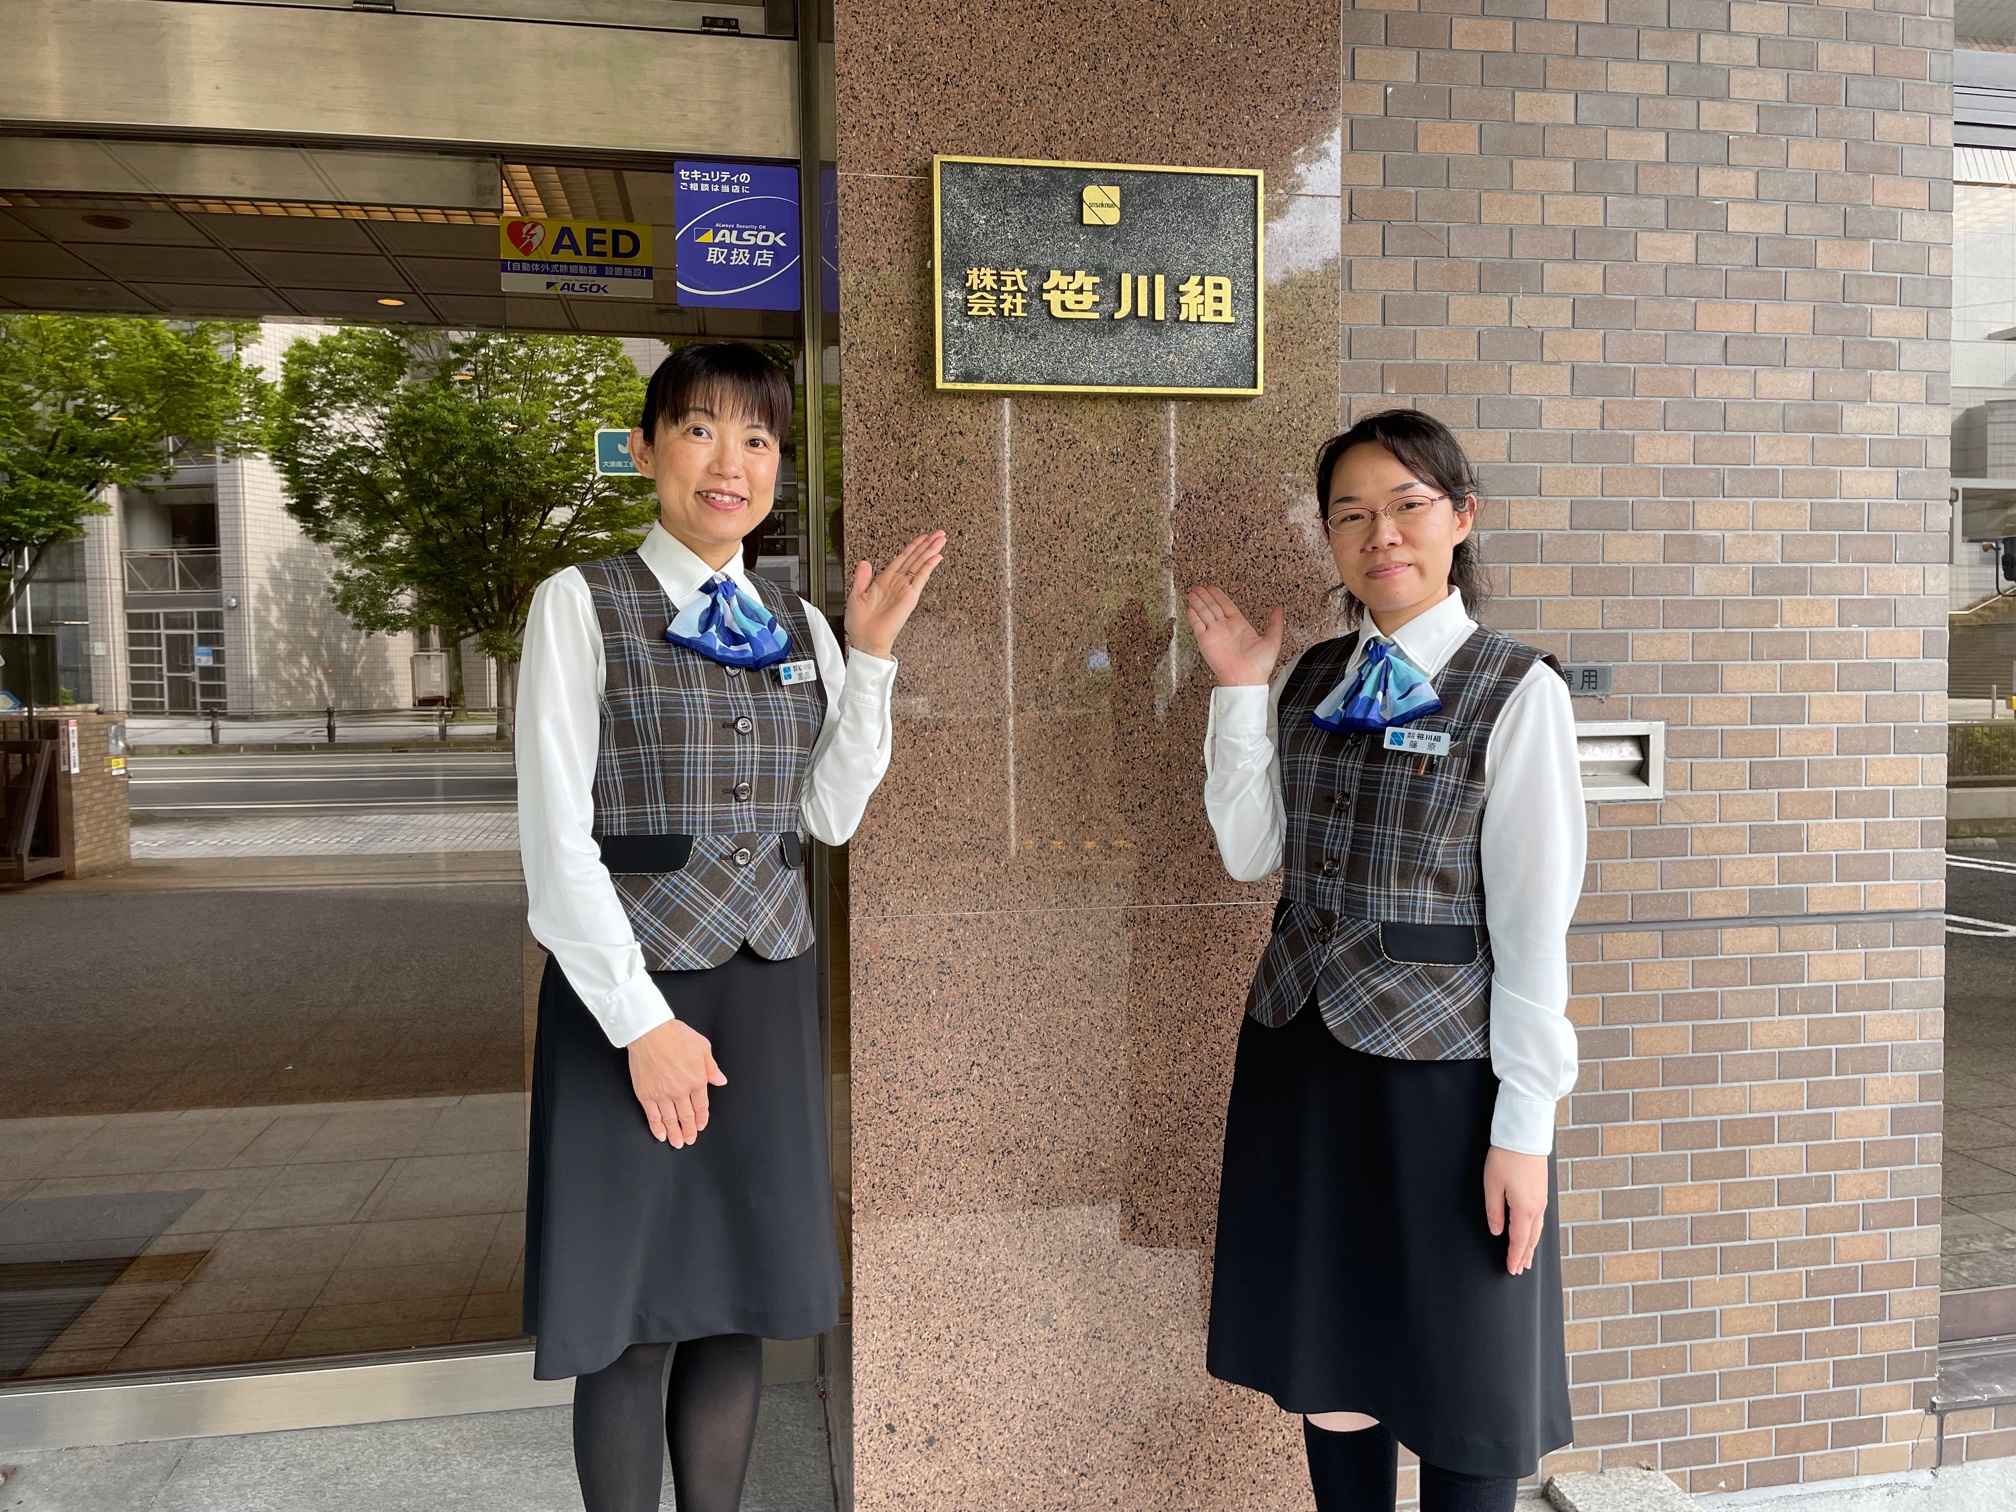
事務服の導入を進めるうえで、人事・総務および経理部門が押さえておくべき法的・税務的な実務ポイントを整理します。
まず労働法上の観点において、事務服の支給義務は法律で一律に義務付けられているわけではありません。しかし、就業規則で制服の着用を必須(義務)と定めている場合、その費用を全額労働者に負担させることは労働基準法上トラブルになりやすく、原則として会社側が全額または大部分を負担するのが通例です。一方、着用を任意とする場合でも、「希望者への福利厚生貸与」という位置づけにすることで、従業員満足度の向上につなげられます。
次に税務上の取り扱いにおいて、事務服の経費計上と勘定科目は通常「福利厚生費」または「消耗品費」(レンタルの場合は「賃借料」)として全額損金算入が可能です。ただし、税務調査において「従業員に対する現物給与(給与課税)」とみなされないためには、以下の条件を満たしている必要があります。
1. 業務上専ら着用するものであること(プライベートで私服として流用できないデザインや仕様であること)
2. 社名ロゴの刺繍や共通のバッジ、もしくは社内共通の指定制服として統一規格であること
3. 全従業員または特定の職種全員に対して公平に貸与・支給されていること
私服としても日常使いできる汎用的なブランドスーツを会社負担で購入して配布した場合などは、給与として課税対象になるリスクがあるため、事務服専用メーカーの規格品を採用することが税務上も安全な選択となります。

