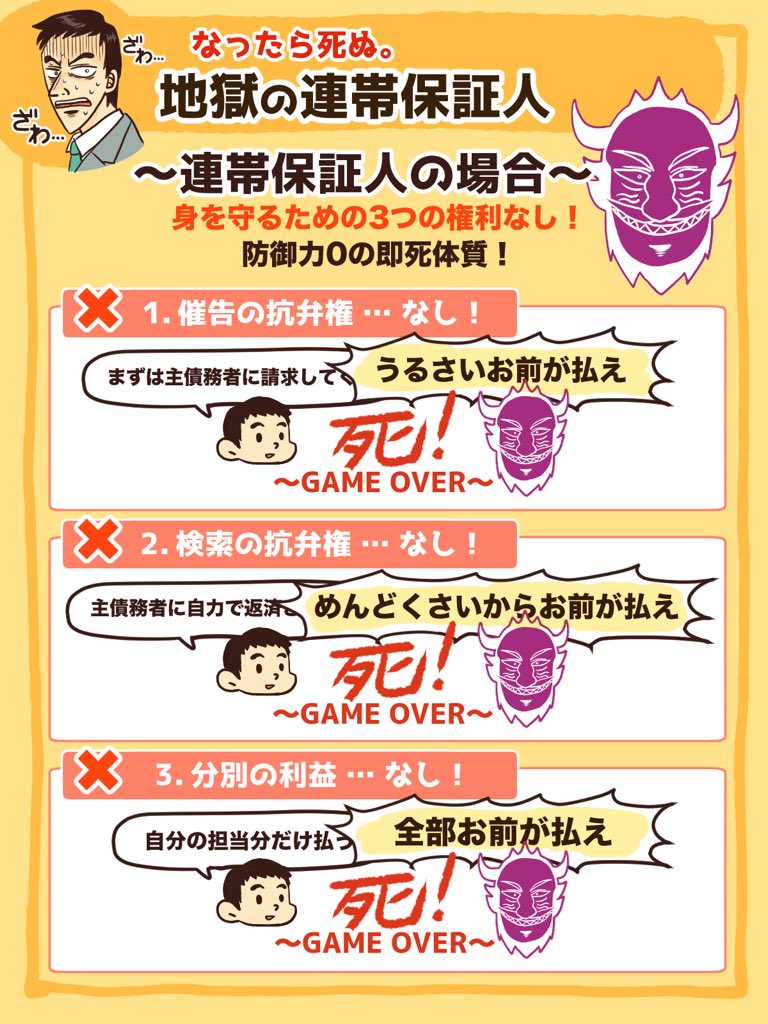
もし身内や親友から「連帯保証人になってほしい」と懇願された場合、どのような対応をとるべきでしょうか。また、すでに連帯保証人になってしまっている契約から抜け出す方法はあるのでしょうか。
連帯保証人を頼まれたときの角を立てない断り方
連帯保証人を依頼された際、「お前は信用できない」といった相手の人格を否定する断り方をすると、感情的なしこりが残ります。断る際の鉄則は、「自分にはどうすることもできない客観的な外部ルール」を理由にすることです。
- 家族間・夫婦のルールを盾にする:「我が家では結婚時に『親兄弟であっても連帯保証人には絶対にならない』と誓約書を交わしており、判を押せば即座に離婚問題に発展してしまう」
- 自らの信用情報・将来設計を理由にする:「近々住宅ローンの本審査(または子どもの教育ローン)を控えており、ファイナンシャルプランナーから保証人契約が1件でもあると融資審査に絶対に落ちると厳命されている」
- 代替案を即座に提示する:「連帯保証人には絶対になれないが、保証会社(または奨学金の機関保証)を利用するための初回手数料の一部なら支援できる」
「保証人を頼む」という行為自体が、すでに相手の人生を担保に差し出させようとする重大な甘えです。どれほど親密な関係であっても、毅然とした態度で境界線を引くことが、結果としてお互いの破滅を防ぐ唯一の道です。
連帯保証人から外れる現実的な方法
すでに連帯保証人として契約書にサインしてしまっている場合、自分の都合だけで一方的に連帯保証人を辞任することは法的に不可能です。債権者(金融機関や賃貸オーナー)にとって連帯保証人は最大の担保であり、手放すメリットがないからです。
しかし、以下の正規ルートを踏むことで外れる余地は残されています。
- 代わりの保証人を立てる(差し替え):自分と同等以上の年収や資産を持つ親族を新たな連帯保証人として債権者に提示し、審査を通過させる。
- 担保を提供する:不動産への抵当権設定や定期預金の質権設定など、連帯保証人に代わる十分な物的担保を債権者に差し入れる。
- 保証会社への一本化:賃貸契約などの場合、費用を支払って民間の家賃保証会社と契約を結び直し、個人の連帯保証人を外してもらうようオーナー・管理会社と交渉する。
- 債務の完済または借り換え:住宅ローン等の場合、主債務者単独の名義で他行から借り換えを行ってもらい、既存の保証契約を消滅させる。
【プロの結論】家族社会学と心理的バウンダリーから導くリスク回避の鉄則
日本の社会構造には、古くから「身内なんだから助け合って当然」「水臭いことを言うな」という共同体的な同調圧力が根強く存在します。しかし、家族社会学や心理療法の観点から見れば、これは自他を同一視した典型的な「共依存関係」の現れに他なりません。
「断れば人間関係が壊れてしまう」と恐れる人は多いですが、現実は真逆です。連帯保証人を引き受けた関係の多くは、最終的に巨額の金銭トラブルによって人間関係も財産も両方とも完全に崩壊します。
他者の背負うべき人生の重荷と、自分が守るべき生活との間に明確な「心理的バウンダリー(境界線)」を引くことは、冷酷さではなく成熟した大人の責任です。どれほど愛する家族であっても、肩代わりできないリスクには明確に「ノー」を突きつけることこそが、双方の破滅を未然に防ぐ最大の防衛策となります。

