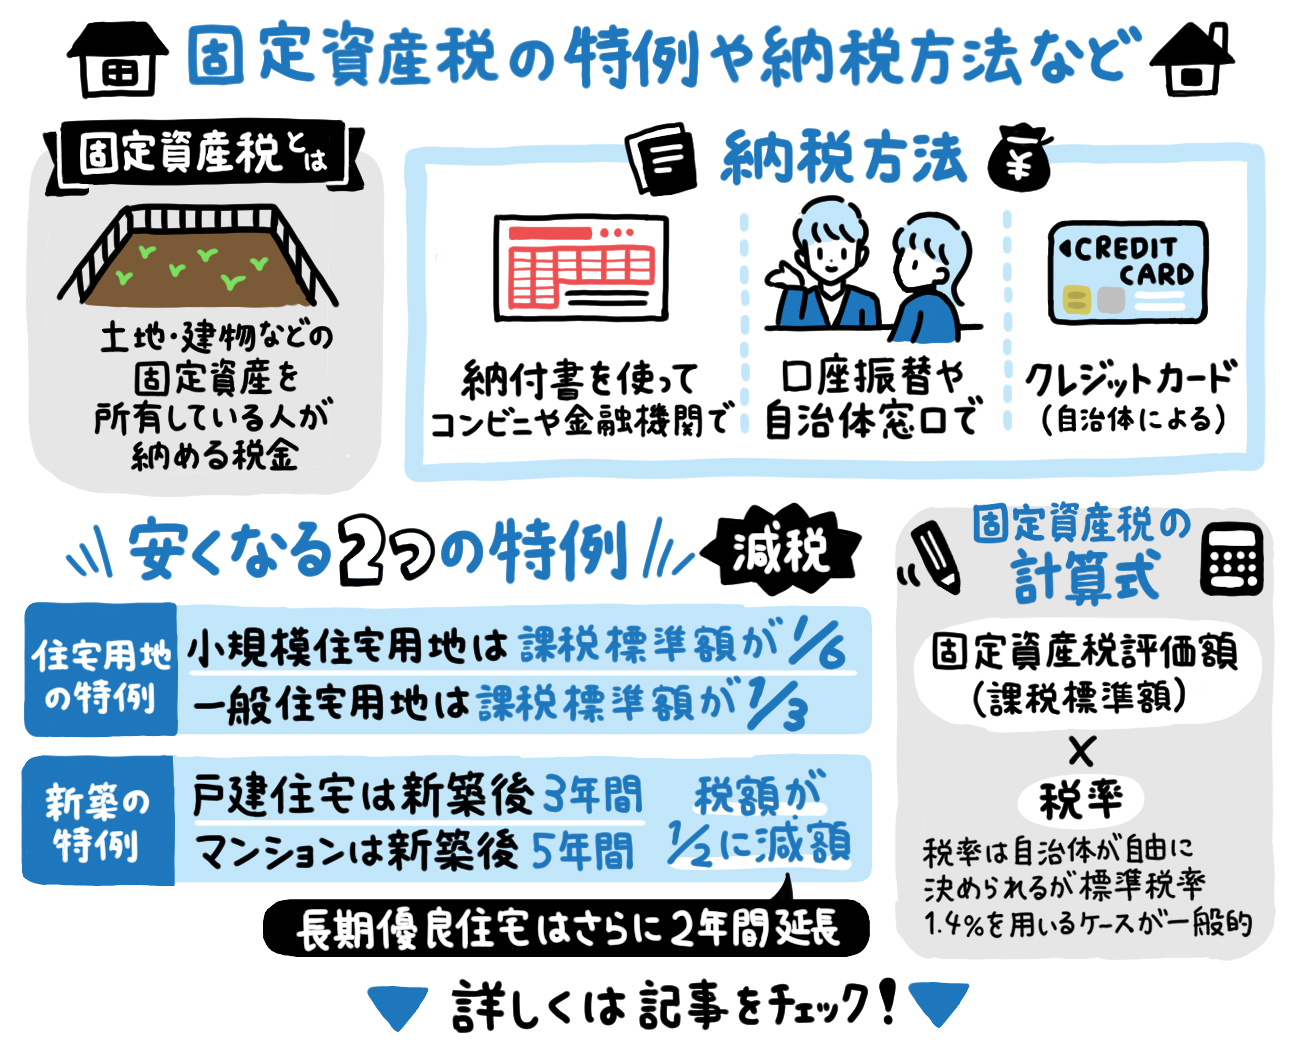
土地の税負担を大幅に抑えている最大の防壁が、地方税法に定められた住宅用地の特例です。居住用の家屋が建っている敷地に対しては、生活の基盤を保障する目的から強力な課税標準額の圧縮措置が講じられています。具体的には、住居1戸あたり200平方メートルまでの「小規模住宅用地」については固定資産税の課税標準額が価格の6分の1(都市計画税は3分の1)に減額され、200平方メートルを超える部分の「一般住宅用地」についても価格の3分の1(都市計画税は3分の2)に減免されます。この特例が正しく適用されているか否かで、年間の土地税額には数十万円単位の差が生じます。
一方で、戸建てや分譲マンションを購入した所有者が数年後に直面するのが「税額の急激な跳ね上がり」です。これには新築住宅の軽減措置期限の到来が直結しています。新築住宅を建てた場合、床面積50平方メートル以上280平方メートル以下の住居部分について、120平方メートル相当分までの固定資産税額が一般住宅で新築後3年間、3階建て以上の中高層耐火建築物(マンション等)や長期優良住宅では新築後5年間、それぞれ2分の1に減額されています。長期優良住宅認定の中高層マンションであれば最大7年間の減額期間が設けられています。
この期限が切れた翌年度、納税通知書を開くと建物分の税額が突如として約2倍に膨れ上がり、家計に大きな衝撃を与えます。これは増税されたわけではなく、時限的な固定資産税の減額措置が満了して通常税率へ復帰した結果にすぎません。この反動を放置するのではなく、築年数に応じた家屋評価の経年劣化が正しく反映されているか、周辺地価の下落が課税標準額に反映されているかを再点検し、不要な付帯設備の減失届を速やかに提出するなどの防衛策を講じる必要があります。

