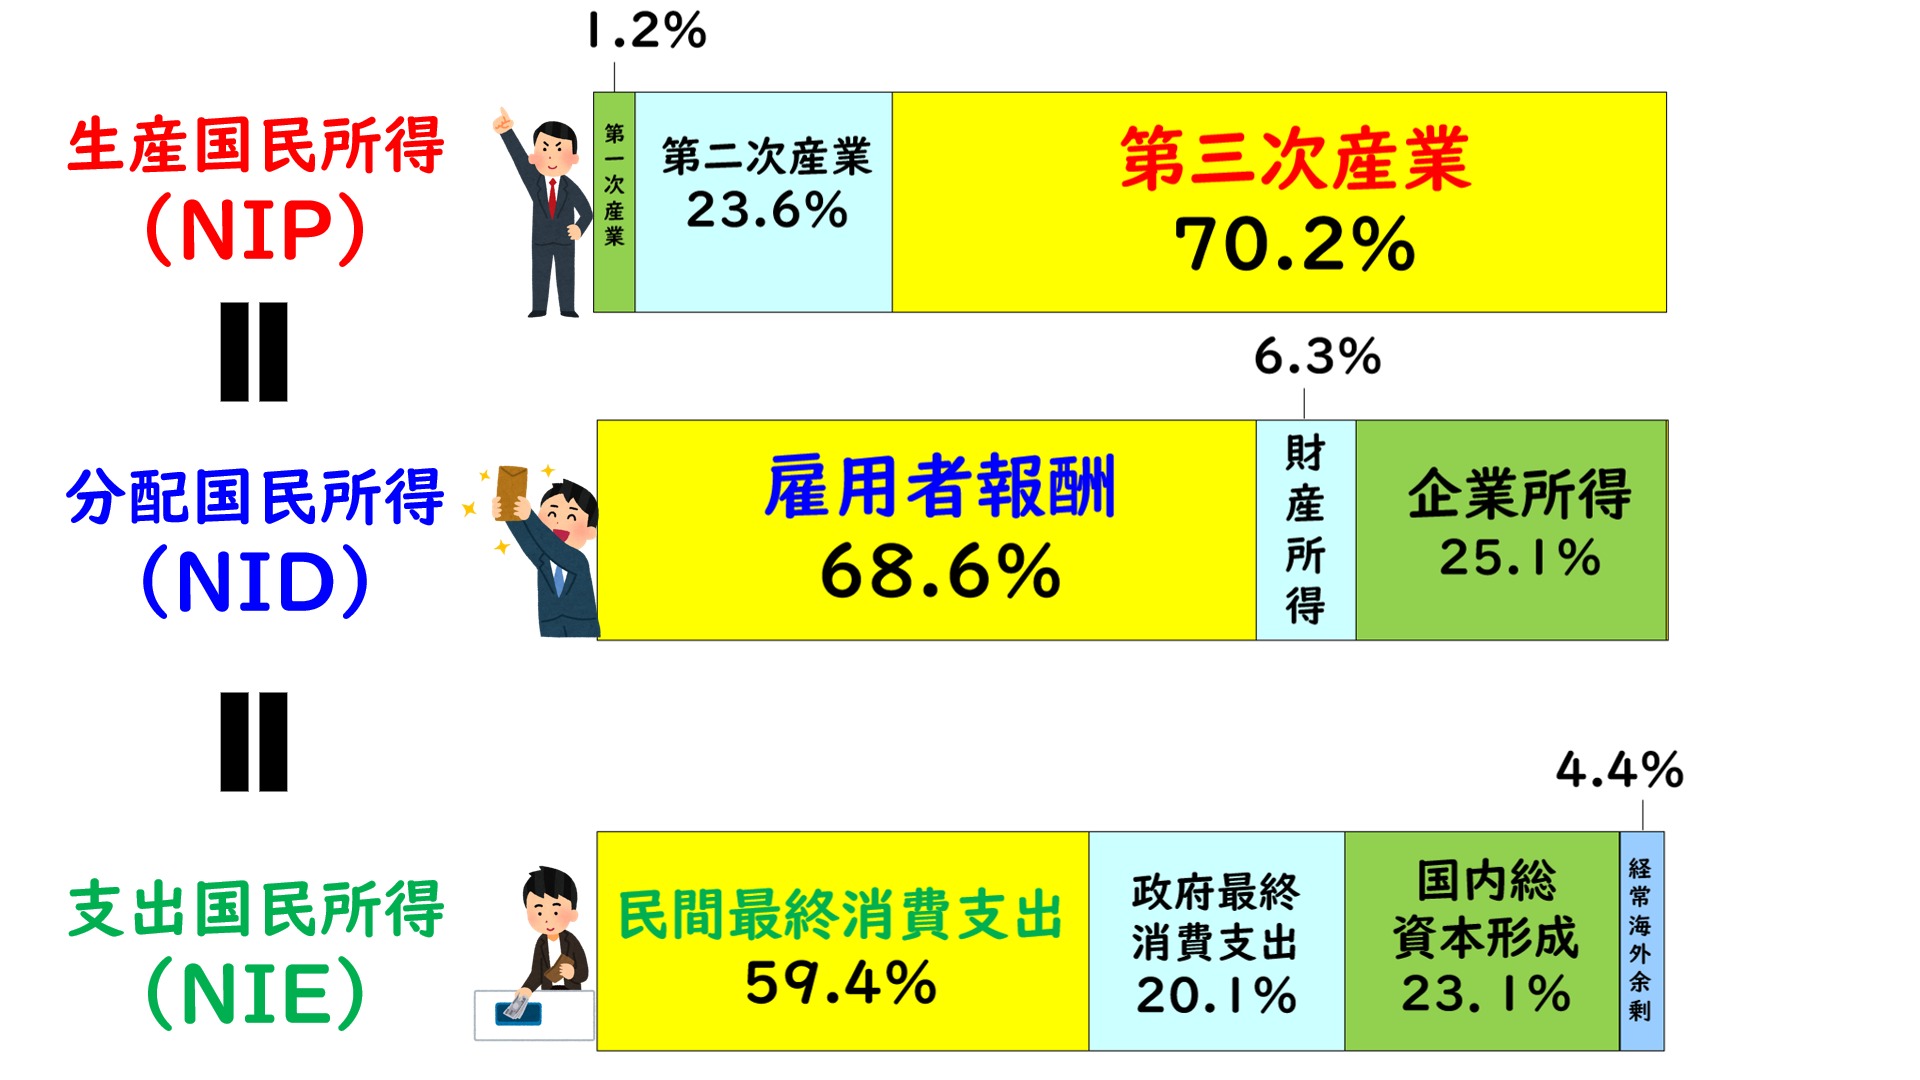
ここで多くの学習者やビジネスパーソンが真っ先に抱く疑問が、「作られたものがすべて売れるとは限らないのに、三面等価の原則はなぜ一致するのか」という根本的な謎です。需要と供給が常に一致するはずもなく、現実の市場には山のような売れ残りや在庫が存在します。それにもかかわらず、なぜ数式の上では綺麗に「生産=支出」が成り立つのでしょうか。
その答えを握る決定的な鍵が、三面等価の原則における在庫品増加の扱いという会計上のテクニックです。
マクロ経済計算のルールでは、売れ残った製品を「誰の手にも渡らなかった失敗作」としては処理しません。「その製品を製造した企業自身が、自社からその製品を買い取って将来の販売のためにストックした」、すなわち「企業による在庫投資(総資本形成の一部)」として支出側に強引にカウントします。たとえば、ある自動車メーカーが1台300万円の車を100台生産し、90台しか一般顧客に売れなかった場合でも、残りの10台(3,000万円分)は「メーカーが自ら投資した支出」として支出側のGDP(GDE)に算入されるのです。
また、分配面に関しても同様です。モノが想定より安く買い叩かれたり赤字が出たりした場合、その痛手は企業の「営業余剰(利益)」がマイナスになることで吸収されます。結果として、「誰かが生み出した付加価値は、必ず誰かの所得として分配され、分配された資金は誰かの最終的な支出か企業の投資(在庫を含む)に計上される」という事後的な恒等式が成立するため、計算上は絶対に一致せざるを得ない仕組みになっています。

