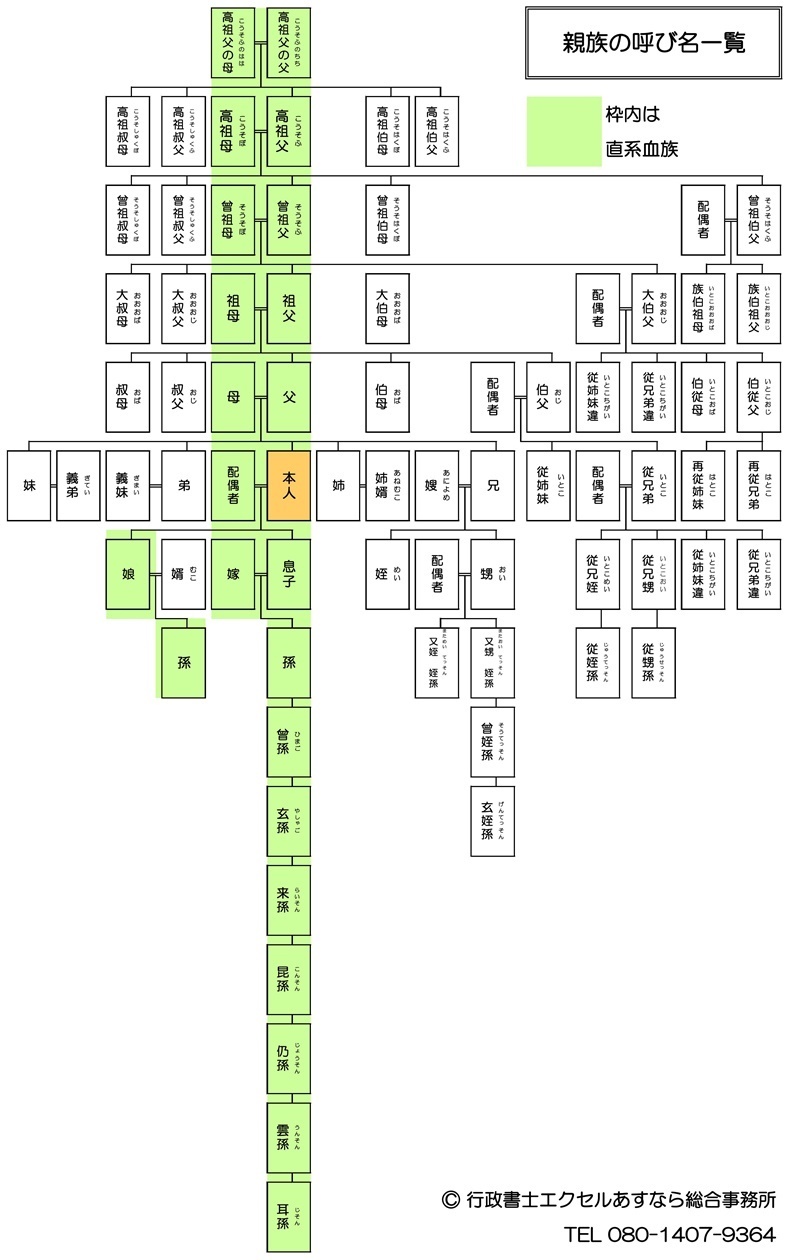
行政手続きや法要の手続きで直面するのが、祖父の兄弟の親等に関する疑問です。民法上の計算ルールに基づくと、祖父の兄弟は「4親等の親族」に位置付けられます。
親等は世代を経るごとに1カウント加算されます。自分から父母へ遡って1親等、父母から祖父母へ遡って2親等、祖父母から曽祖父母へ遡って3親等となり、そこから同世代の兄弟へ下りることで4親等と算出されます。
民法第725条の規定によると、「親族」の法的範囲は6親等内の血族、配偶者、3親等内の姻族と定められています。したがって、4親等にあたる大叔父や大伯父は、法的な定義の上でもれっきとした親族です。
ただし、法定相続権の観点では扱いが大きく異なります。民法上の相続順位において、代襲相続が発生しない限り4親等の傍系血族へ自動的に相続権が回ることはありません。法的な親族でありながら、財産権や扶養義務の面では一定の距離が存在する絶妙なポジションであることを認識しておくと、後々の親族トラブルを防ぐ防波堤となります。

