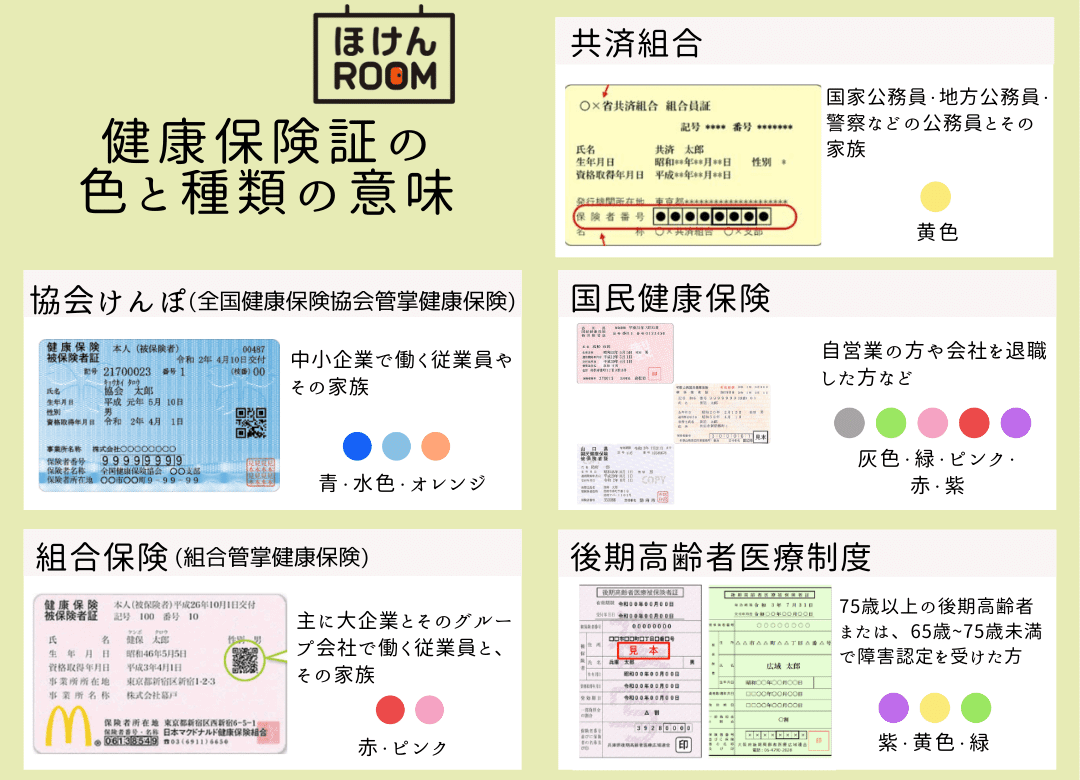
保険証に関してインターネット上で長年囁かれている噂や、制度の変更期によくある誤解について、事実に基づき検証します。
誤解1:「保険証の色で社会的ステータスや階層が決まっている?」
「青い保険証は大企業」「緑やピンクは国保」といった俗説を信じている人がいますが、これは完全に根拠のない誤解です。保険証(および資格確認書)の台紙カラーは、発行元である健康保険組合や各市区町村が年度更新時や識別管理のために任意で選定している印刷上のデザインに過ぎません。同じ協会けんぽであっても支部や発行時期によって色が異なるケースがあり、色によって受けられる医療サービスや所得水準が区別されることは一切ありません。
誤解2:「75歳になったら自動的に保険料が下がる?」
75歳の誕生日を迎えると、それまで加入していた健康保険(協会けんぽや国保等)から自動的に「後期高齢者医療制度」へと切り替わります。窓口負担割合は一般・低所得者が1割ですが、一定以上の所得がある世帯(年金収入+その他の合計所得金額が単身200万円以上など)は2割、現役並み所得者(課税所得145万円以上など)は3割となります。現役並みの所得を維持している場合は、75歳以降も3割負担が継続する点に注意が必要です。
誤解3:「パートの年収が上がっても扶養保険証のままでいられる?」
配偶者や親の扶養に入って社会保険の被扶養者証(または資格情報)を持っている場合、年収が一定基準(いわゆる106万円の壁・130万円の壁)を超えると、被扶養者資格を取り消されます。その場合は勤務先で社会保険に自ら加入するか、居住地の国民健康保険に自身で加入手続きを行わなければなりません。資格喪失後も手元の情報をそのまま使って受診を続けた場合、後日保険者から過去に遡って医療費(本来保険者が負担した7〜9割分)の返還請求が行われる重大なリスクが生じます。

