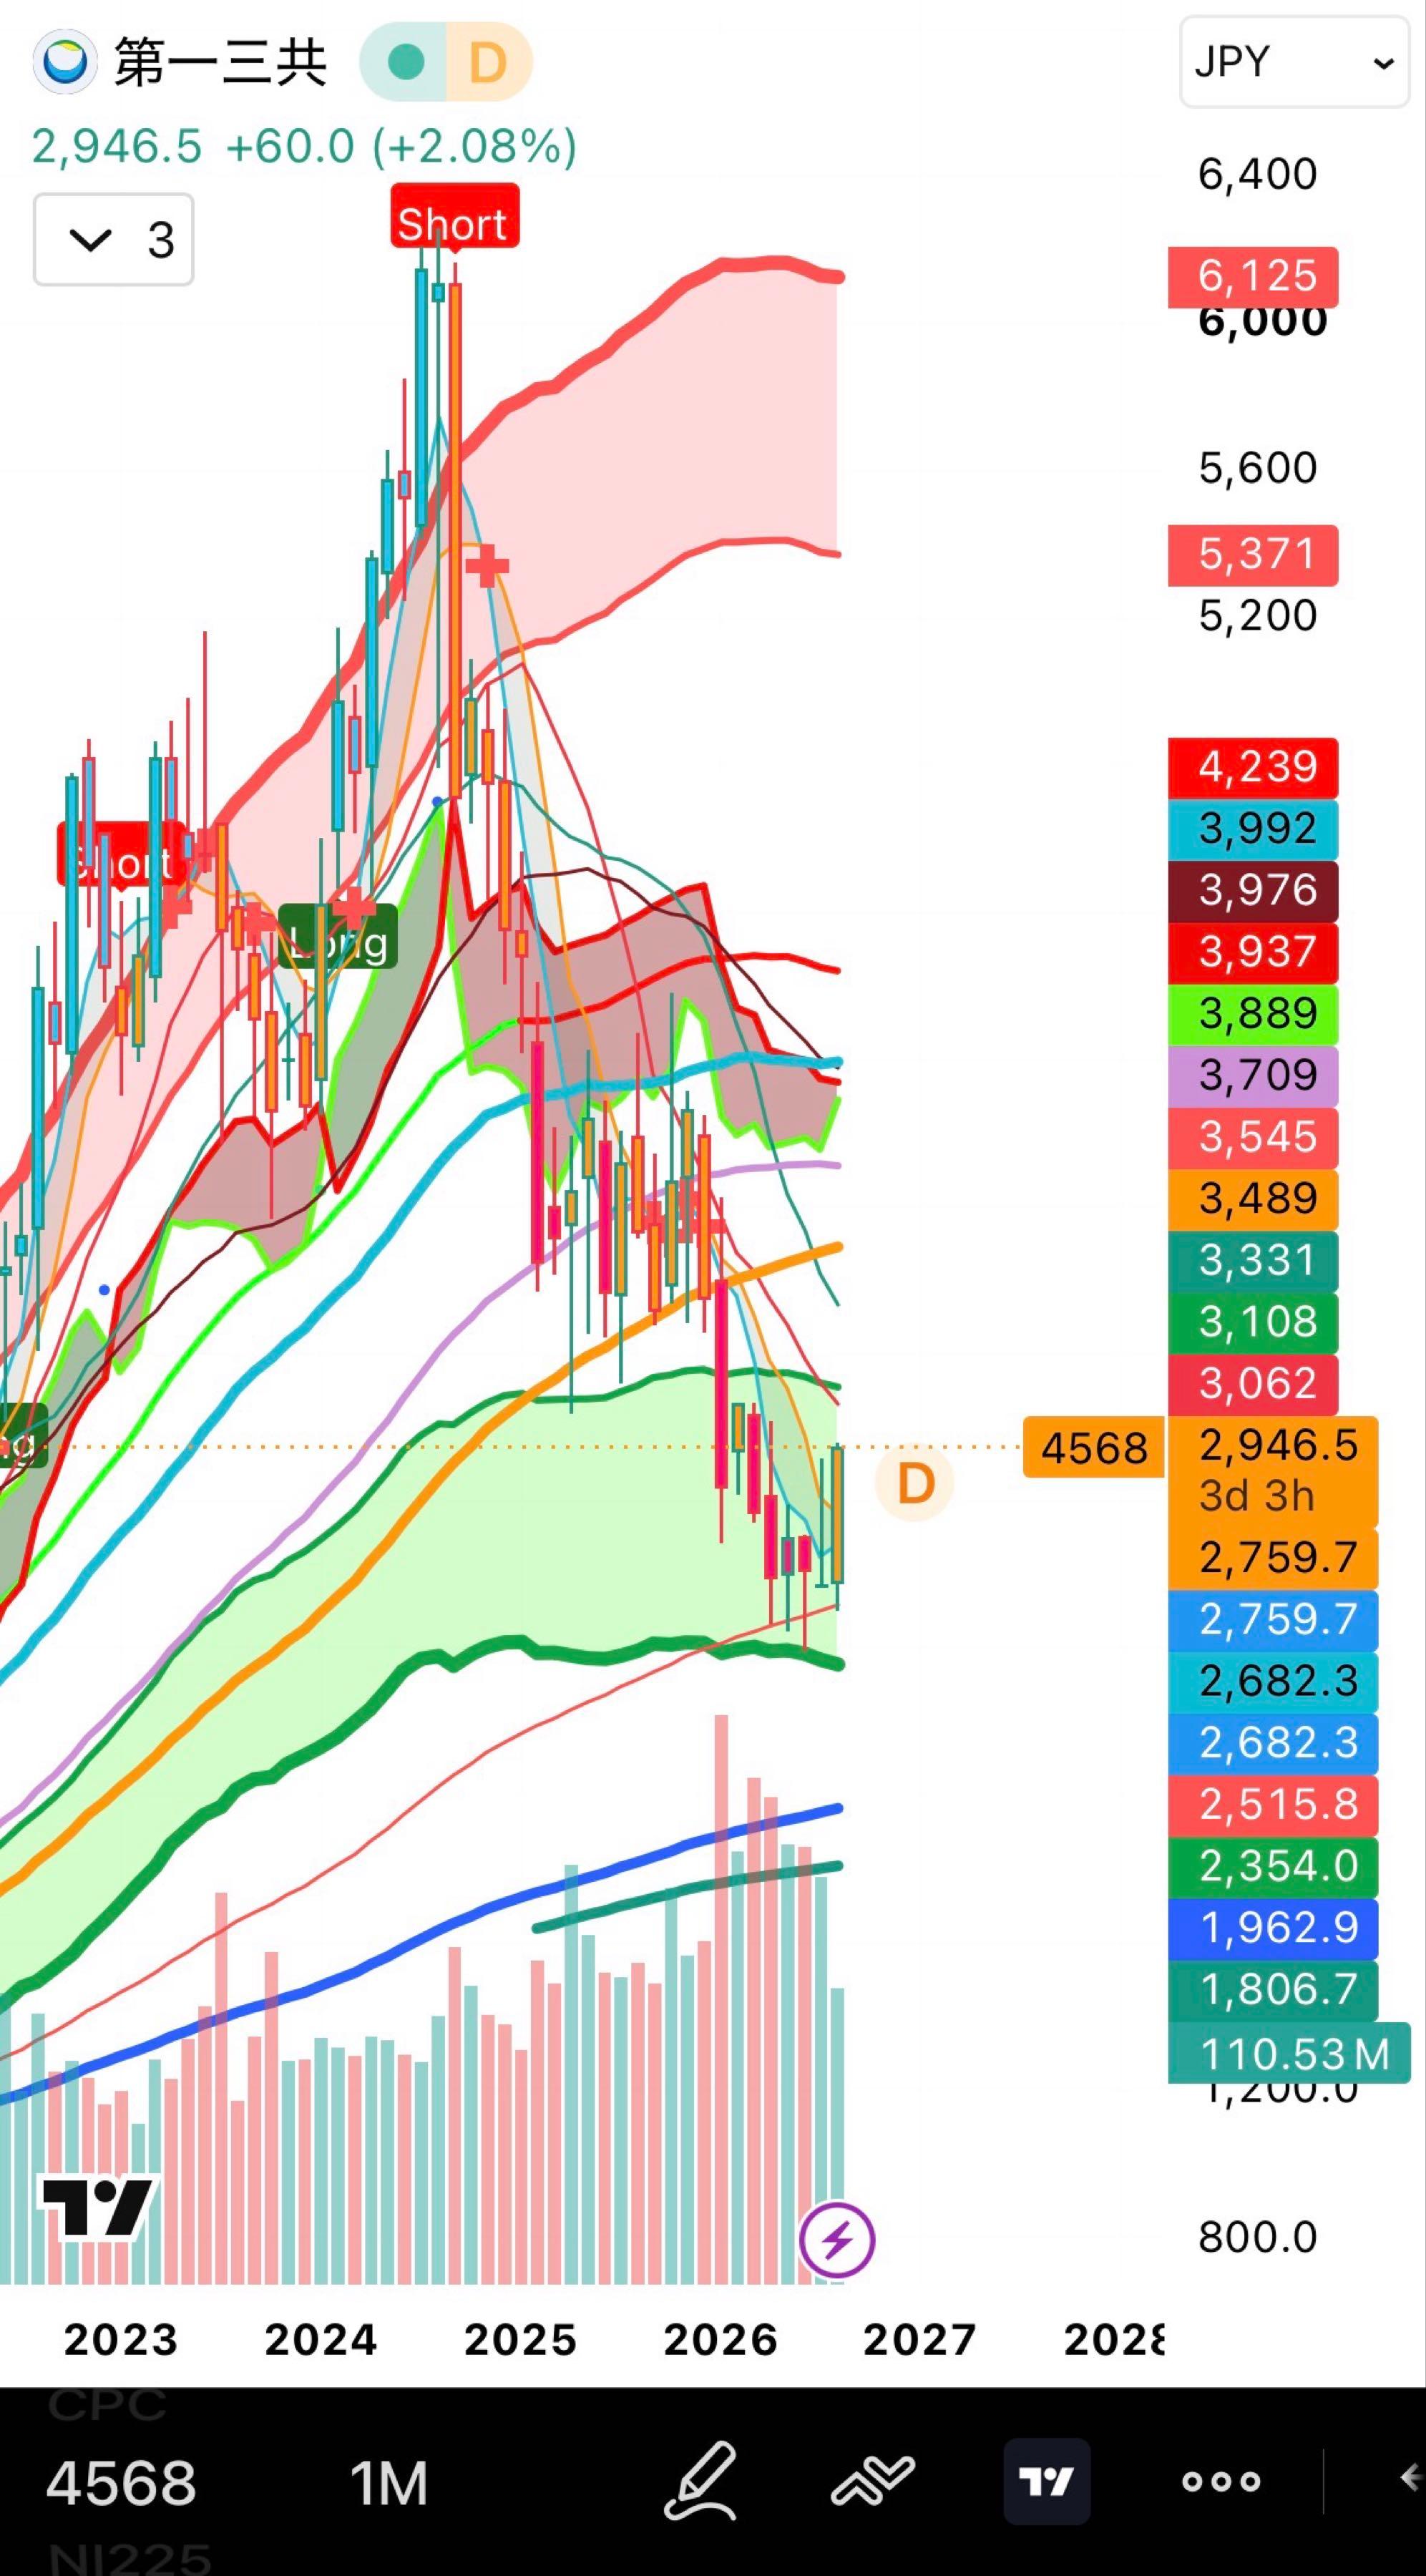
掲示板で頻繁に見受けられる典型的な誤解の一つに、「エンハーツの売上が伸びている限り、株価は一本調子で上がり続ける」という直線的なシナリオがあります。しかし、プロの機関投資家が見ているチェックポイントはより冷徹です。
第一の盲点は、アストラゼネカおよびメルクとのプロフィットシェア構造です。提携によって開発費用の負担軽減とグローバル販路を確保した半面、得られる利益の一部はパートナー企業へ分配されます。決算書上の「提携先からのマイルストン収入」は一過性であることも多く、コア事業利益の質を注意深く見極める必要があります。
第二の盲点は、間質性肺疾患(ILD)などの有害事象に対する規制当局のモニタリングです。ADC医薬品は極めて高い有効性を誇る一方、適切な投与管理と安全性プロファイルの維持が商業的成功の絶対条件となります。治験データの発表において有効性データが優れていても、グレード3以上の有害事象発現率が想定を上回った場合、株価が即座にネガティブな反応を示す構造的リスクを常に頭に入れておく必要があります。
【プロの結論】第一三共への投資をおすすめできる人・見送るべき人の特徴
市場のボラティリティと将来性を総合的に分析した結果、第一三共への投資スタンスは明確に分かれます。
▼ 投資をおすすめできる人:
- 短期的な治験結果やニュースフローによる±15%以上の株価変動に耐えられるリスク許容度がある人
- 日本の創薬力とグローバルADC市場の長期拡大トレンドを信じ、3〜5年単位のホールドが前提の成長株投資家
- ポートフォリオのディフェンシブ枠ではなく、「ヘルスケア・グロース枠」として位置付けられる人
▼ 保有を見送るべき・慎重になるべき人:
- 配当利回り3%〜4%以上の高配当株や、元本変動の少ない安定株を求めているインカムゲイン志向の人
- 日々の掲示板の書き込みやPTSの急な下落に過度なストレスを感じてしまう人
- 新薬の承認スケジュールやパイプラインの進捗を自ら追跡・精査する時間を取れない人

