医療費控除の対象には、病院へ通うためにかかった公共交通機関(電車・バス)の交通費も含まれます。日常的な移動では領収書が発行されないため、交通費に関しては最初から領収書なしでの申告が公式に認められています。
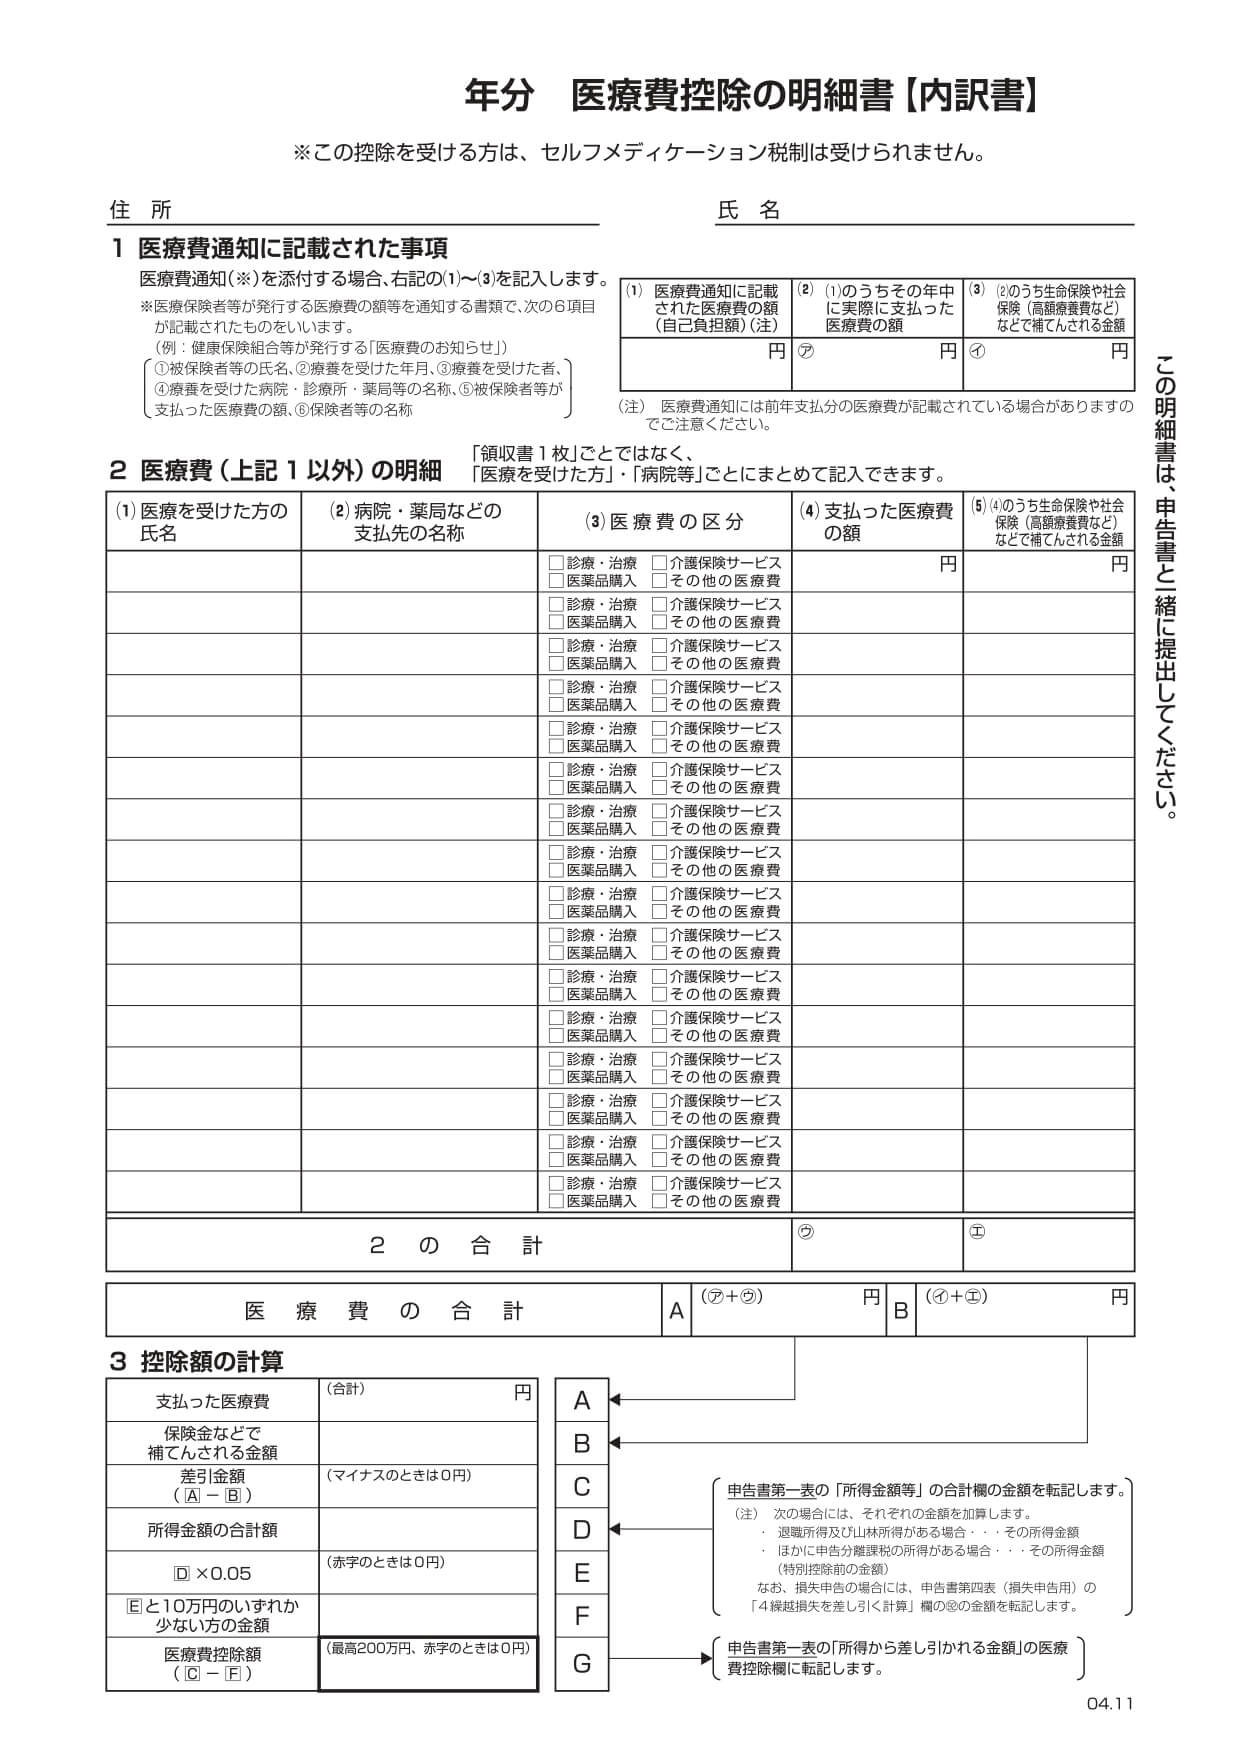
交通費を計上する際は、医療費控除の明細書における医療機関名の欄に「〇〇病院への通院交通費(電車・バス)」と記載し、実際に支払った運賃の合計を記入します。
認められる範囲と注意すべきポイントは次の通りです。
・対象となるもの:通院に不可欠な電車代、路線バス代、急病や足腰の骨折などやむを得ない事情で利用したタクシー代。
・対象外となるもの:自家用車で通院した際のガソリン代や駐車場代、里帰り出産のための実家への帰省交通費。
・記録の残し方:ICカードの利用履歴を印字しておくか、日付・利用区間・運賃・受診者名を記録したメモを残しておくことで確実なエビデンスとなります。

