債務整理にまつわるインターネット上の言説には、過度な不安を煽る誤解やデマが散見されます。代表的な誤解と、実務上の事実関係を整理します。
まず「自己破産すると選挙権が奪われる」「パスポートを取り上げられて海外渡航ができなくなる」「戸籍や住民票に破産の事実が記載される」といった噂は完全な虚偽です。日常生活において公民権が制限されることは一切ありません。
次に、信用情報機関(ブラックリスト)登録期間の実態です。CIC、JICC、全国銀行個人信用情報センター(KSC)などの信用情報機関に事故情報が登録される期間は、手続き完了や完済から約5年〜7年です。この期間中は新規のクレジットカード発行や各種ローンの審査通過が極めて厳しくなりますが、一生涯続くわけではありません。デビットカードやスマホ決済、家族カードなどの代替インフラが充実しているため、日常生活の不便は大幅に緩和されています。
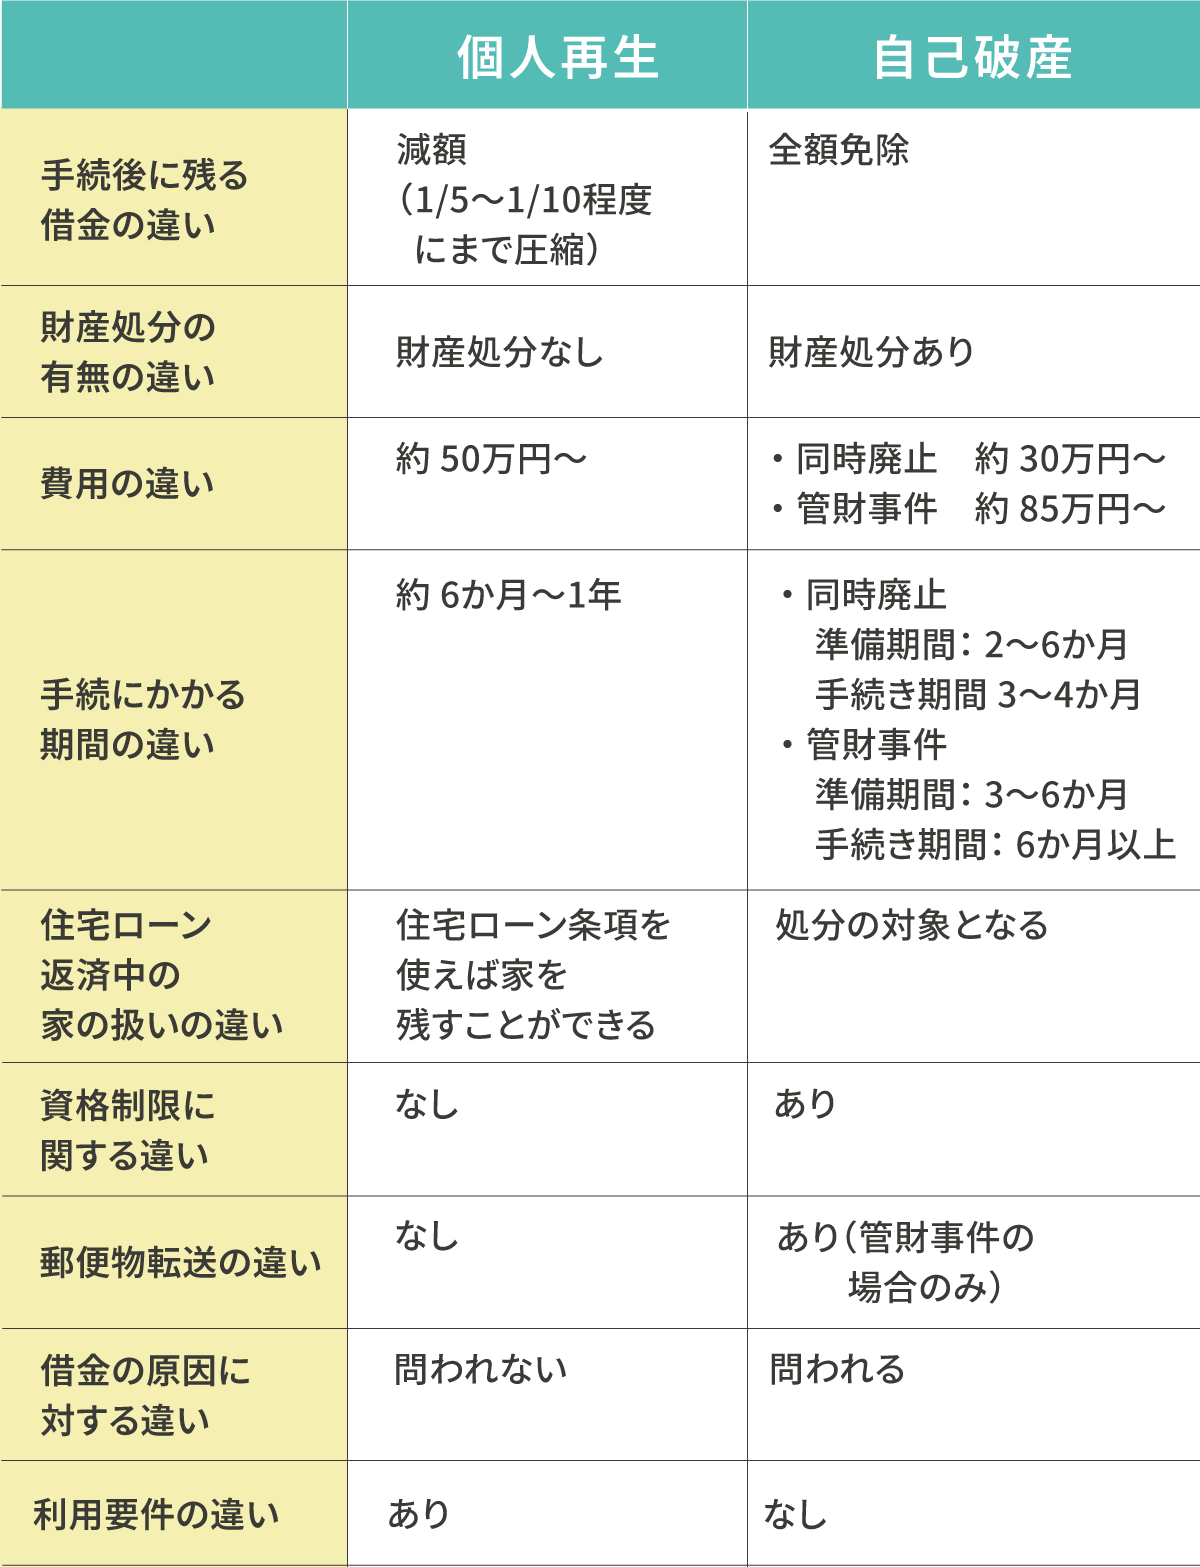
もう一つの重要な盲点が免責不許可事由の運用です。破産法第252条には、パチンコや競馬などのギャンブル、FX・暗号資産投資、過度な浪費によって借金を作った場合、裁判所は免責(借金の免除)を認めない旨が規定されています。しかし、実際の実務では、反省の態度を示し誠実に手続きに協力することで、裁判官の判断により免責が認められる「裁量免責」が大部分を占めています。
それでも極端に悪質なケースや過去に破産歴がある場合は免責不許可のリスクが残るため、借金の理由を問われない個人再生を選択することが合理的な防衛策となります。

