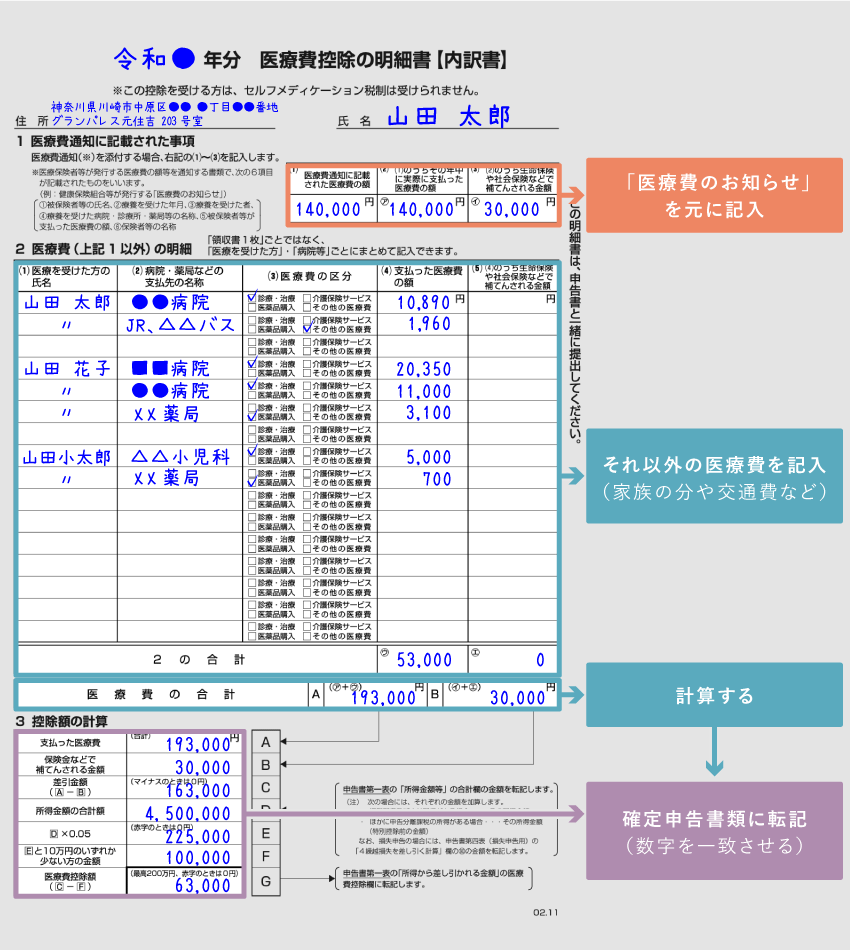
Q1:領収書を一部紛失してしまった場合、医療費控除は受けられませんか?
A1:健康保険組合から発行される「医療費のお知らせ」(医療費通知)にその受診歴が記載されていれば、領収書が手元になくても明細書に転記して申告可能です。ただし、医療費通知にも載っておらず領収書も紛失している自由診療や交通費などは、客観的証拠が示せないため原則として控除対象に含めることはできません。再発行が可能なクリニックであれば、支払証明書等の発行を依頼する選択肢もあります。
Q2:共働き夫婦の場合、どちらが申告したほうがお得ですか?
A2:原則として「所得が高い(所得税率が高い)配偶者」が夫婦2人分の医療費を合算して申告するほうが、還付金額は大きくなります。ただし、夫婦双方の所得が200万円未満の場合や、一方の所得が低く「総所得の5%」の足切り基準を適用したほうが控除額そのものが大きくなるケースもあるため、両方のパターンで試算することをおすすめします。
Q3:通院にかかったタクシー代は、領収書さえあればすべて認められますか?
A3:認められません。税法上、タクシー代が対象となるのは「骨折や重病で歩行が著しく困難」「陣痛で公共交通機関の利用が物理的に不可能」「深夜・早朝で電車やバスが運行していなかった」といった、真にやむを得ない緊急性や身体的理由がある場合に厳しく限定されます。単なる利便性や疲労を理由としたタクシー利用は税務調査で否認されます。
Q4:医療費の領収書は、どのような形で5年間保管すればよいですか?
A4:保管方法に厳密な法的指定はありません。申告年ごとに大きめの茶封筒やクリアファイルを用意し、「受診者別」「月別」などにざっくり分けて領収書を保管しておけば十分です。税務署から提示を求められた際、指定された期間(通常数週間〜1か月以内)に速やかに提出できる状態を維持しておくことが肝要です。

