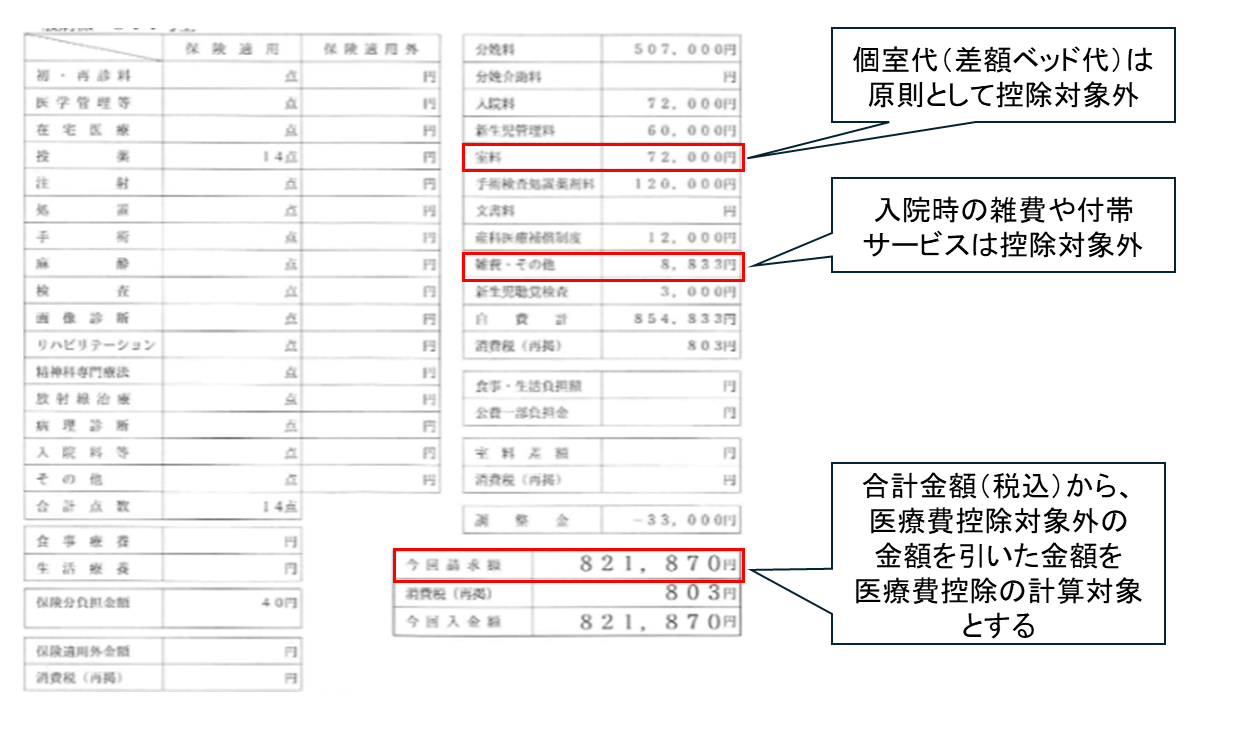
Q1:出産育児一時金50万円に対して、実際の分娩費用が48万円で余剰が出ました。余った2万円は、他の病気の医療費から差し引く必要がありますか?
A1:差し引く必要はありません。国税庁の規定により、補填される金額は「その給付の目的となった病気や出産の費用」からのみ差し引くこととされています。分娩費用48万円に対して差し引く一時金は48万円が上限となり、余った2万円を妊婦健診の超過分や家族の歯科治療費などから差し引く必要はありません。
Q2:陣痛時に利用したタクシーの領収書を紛失してしまいました。もう医療費控除は諦めるしかありませんか?
A2:諦める必要はありません。タクシー会社、利用日時、乗車区間(自宅〜病院)、金額、理由(陣痛による緊急搬送)を家計簿やメモ帳に詳細に記録し、「出金伝票」の形式でメモを残しておけば、税務署の実務上認められるケースがほとんどです。配車アプリ(GOやS.RIDEなど)を利用した場合は、アプリ内の利用履歴から電子領収書を再発行・印刷するのが最も確実です。
Q3:産後ケア事業(ホテル宿泊型やデイサービス)の費用は医療費控除に含まれますか?
A3:原則として対象外です。産後ケア施設での滞在費や助産師による育児相談・マッサージ費用は「疾病の治療や医師による直接の医療行為」とはみなされず、母体の休養や育児指導を目的とした生活関連サービスと解釈されるためです。ただし、乳腺炎などの明確な疾患に対し、医師の指示に基づき医療機関で治療的処置を受けた費用は対象となります。
Q4:子どもが生まれてから2年が経過してしまいました。今からでも出産の医療費控除を申請できますか?
A4:問題なく申請できます。税金を還付してもらうための「還付申告」は、その年の翌年1月1日から5年間有効です。2年前の出産であれば十分に期限内ですので、当時の領収書を整理し、国税庁ホームページの確定申告書等作成コーナーから電子申告(e-Tax)または郵送で提出してください。

