年末調整の地震保険の書き方|控除上限と旧長期の違い・損しない記入例にまつわる最新トピックを分かりやすく発信ます。
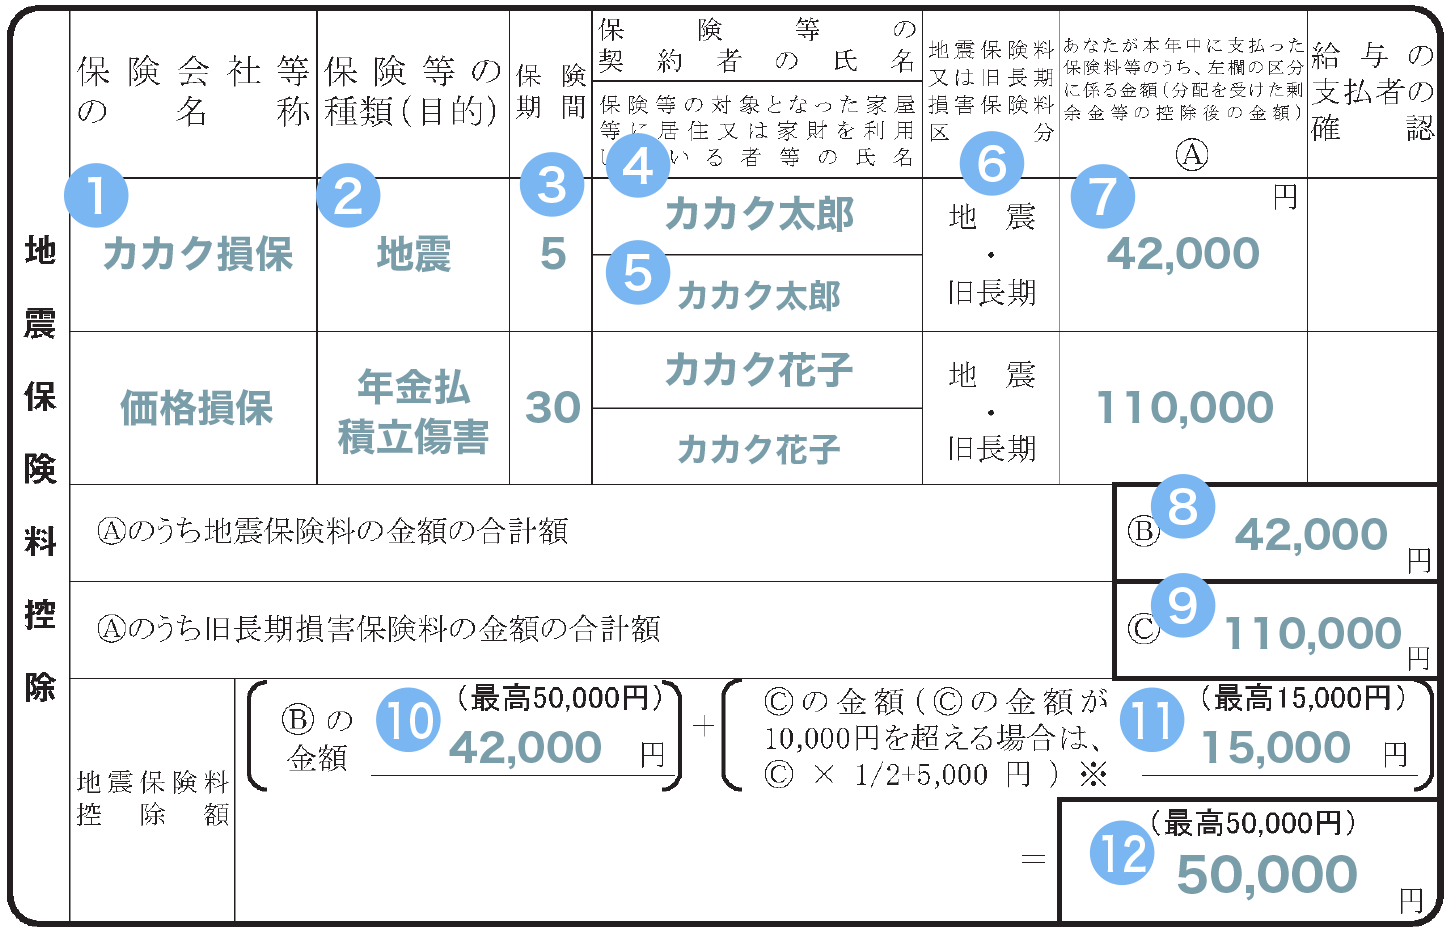
地震保険料控除の制度設計において、多くの人が混乱するのが「旧長期損害保険料」の存在です。平成18年(2006年)の税制改正により旧損害保険料控除は廃止されましたが、以下の3条件を満たす契約に限り、経過措置として現在も控除が認められています。
- 平成18年12月31日以前に締結した契約であること
- 満期返戻金がある契約で、保険期間が10年以上であること
- 平成19年1月1日以降に契約内容の変更(保険料や保険金額の増減など)を行っていないこと
地震保険と旧長期損害保険料では、適用される控除上限額や計算式が異なります。所得税と住民税におけるそれぞれの限度額と合算ルールを整理したのが以下の比較データです。
区分・制度名詳細・数値データ(控除限度額)計算基準(所得税/住民税)編集部の見解・評価地震保険料所得税:最高50,000円
住民税:最高25,000円支払額が5万円以下なら全額控除。住民税は支払額の1/2(上限2.5万円)。全額が控除枠に反映されやすく、持ち家世帯にとって最も確実な節税枠。旧長期損害保険料所得税:最高15,000円
住民税:最高10,000円1万円超〜2万円以下:支払額×1/2+5,000円。
2万円超で一律15,000円。長期満期返戻金付き保険を維持している実家名義などの契約で今なお残存。両方ある場合の併用所得税:合算最高50,000円
住民税:合算最高25,000円それぞれの計算式で算出した額を合算。ただし全体の上限枠を超えられない。既に地震保険単体で年間5万円以上支払っていれば、旧長期を申告する必要性は薄い。
なお、1つの契約の中に地震保険と旧長期損害保険の双方が含まれている特約型の場合、いずれか一方を選択して申告する決まりとなっています。両方の金額を二重取りして枠を広げることはできないため、控除額が大きくなる方を選んで適用させてください。