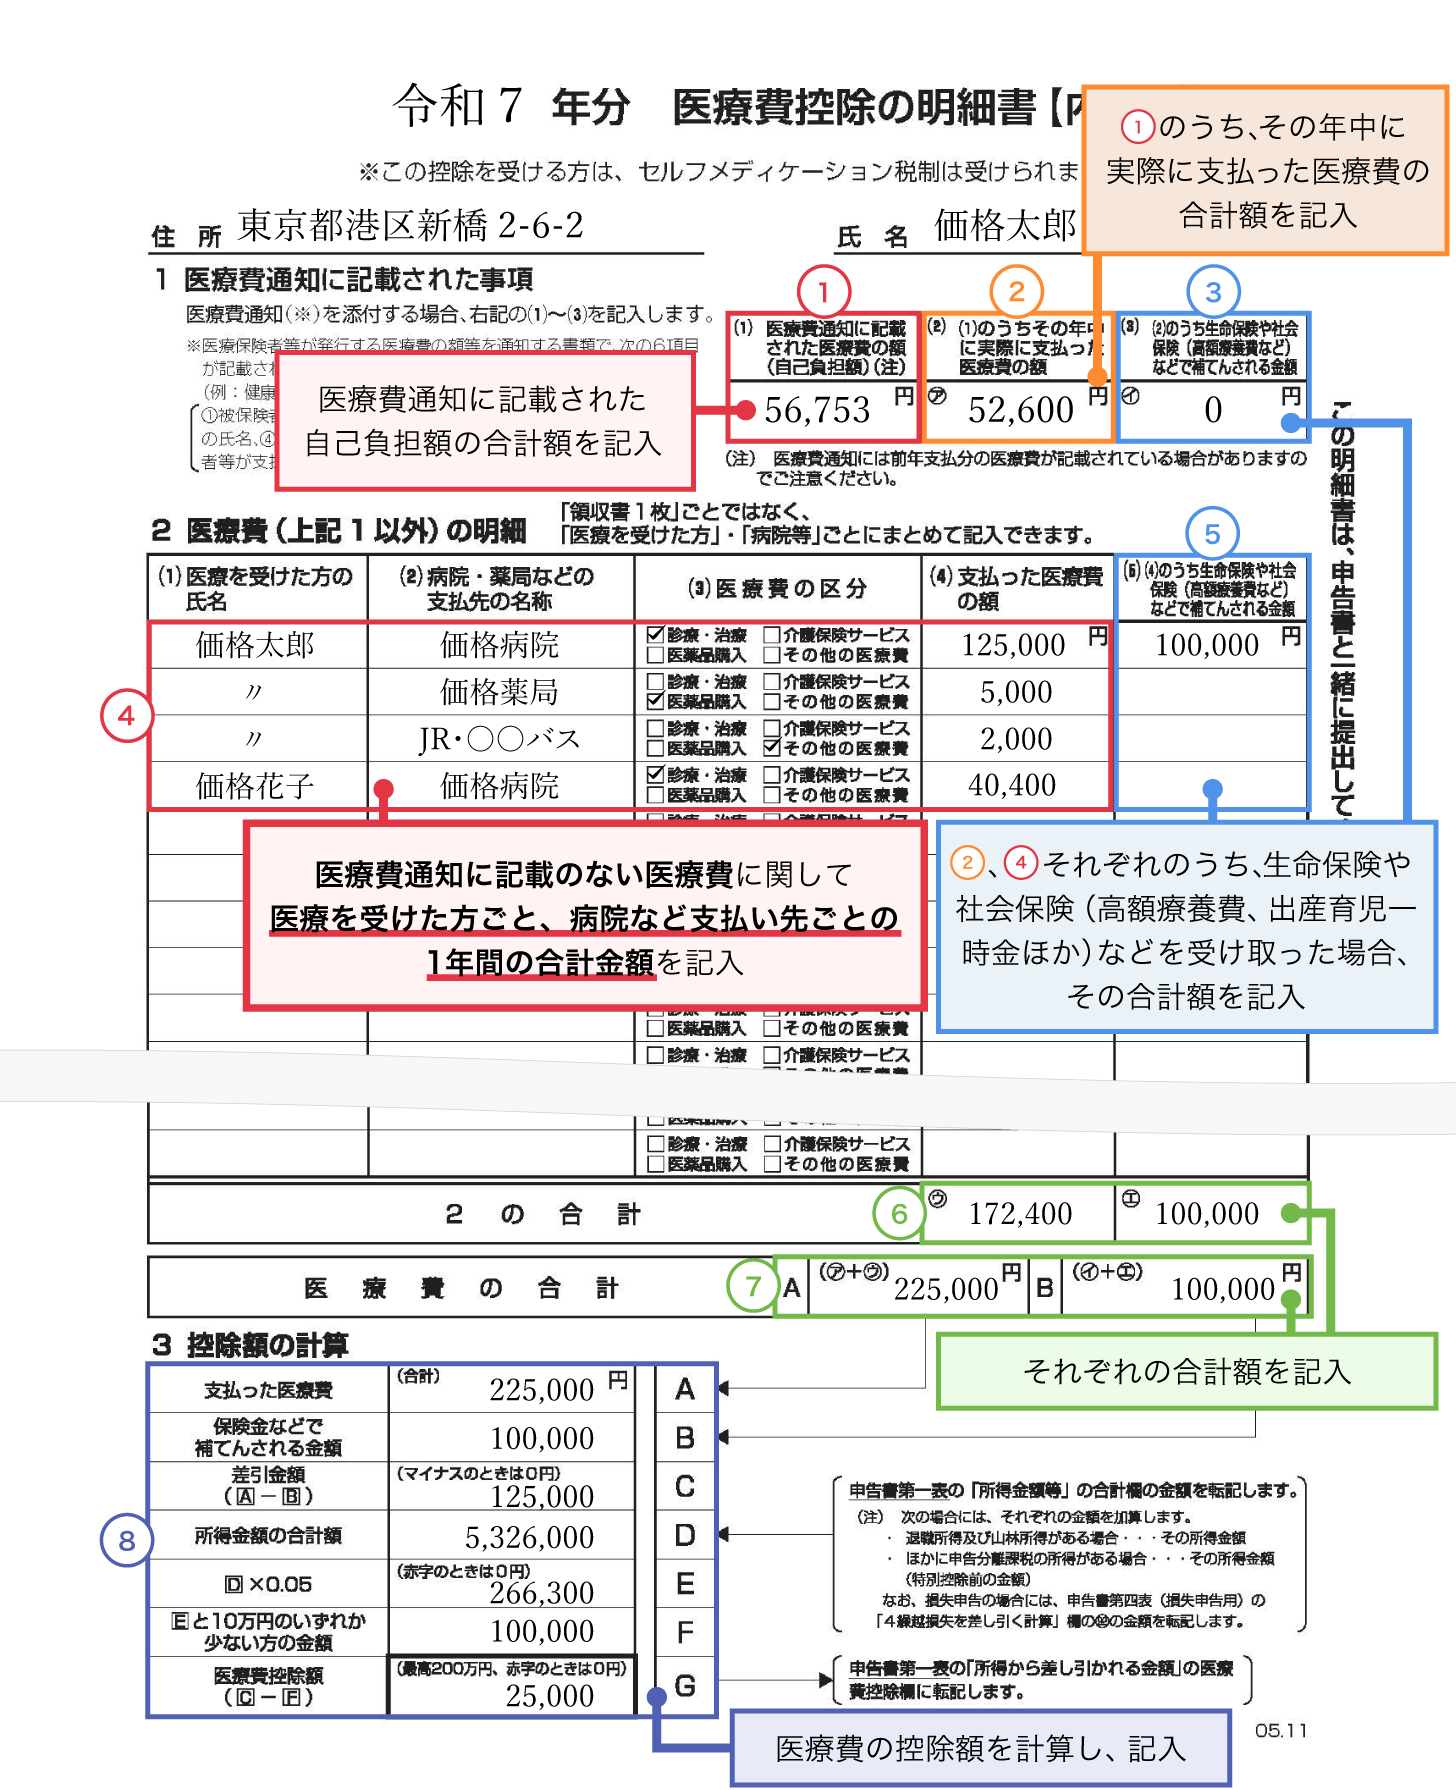
Q1:通院時の領収書を何枚か紛失してしまったのですが、医療費控除は諦めるしかありませんか?
A1:諦める必要はありません。健康保険組合から発行される「医療費通知(医療費のお知らせ)」やマイナポータル連携のデータに該当する診療情報が記載されていれば、その通知を利用して申告が可能です。また、交通機関の電車・バス代のようにそもそも領収書が出ない費用については、日時・区間・運賃・受診者名をメモした出納帳や家計簿を作成しておけば正規の証明資料として認められます。
Q2:共働き夫婦の場合、医療費の明細書は夫婦どちらの名前で提出するのが有利ですか?
A2:原則として「所得(課税所得)が高い側」が夫婦ふたり分の医療費を合算して申告するのが圧倒的に有利です。医療費控除は所得控除であるため、累進課税によって税率が高い人(所得税率20%や23%の人)が適用を受けた方が、税率の低い配偶者(所得税率5%や10%の人)が申告するよりも手元に戻る還付金が大きくなります。
Q3:マイナポータル連携で申告を完了した場合、手元の紙の領収書はすぐに捨てても大丈夫ですか?
A3:絶対に捨ててはいけません。マイナポータルに連携された保険診療データについては領収書の保存義務が免除されますが、マイナポータルに載っていない「自費診療」「通院交通費」「ドラッグストアで購入した医薬品」などを手動で追加申告した場合、それらの領収書・レシートには法定の5年間保存義務が残ります。トラブルを防ぐためにも、申告年度ごとに封筒へまとめて保管しておくのが安全です。
Q4:過去数年間、医療費控除の存在を知らずに申告していませんでした。今からでも遡って還付を受けられますか?
A4:過去5年分まで遡って還付申告(更正の請求または還付申告書の提出)が可能です。例えば2026年現在であれば、2021年(令和3年)分以降の医療費について、当時の領収書や医療費通知が残っていれば明細書を作成して提出できます。数年分をまとめて申告することで、十数万円以上の税金が還付されるケースも珍しくありません。

