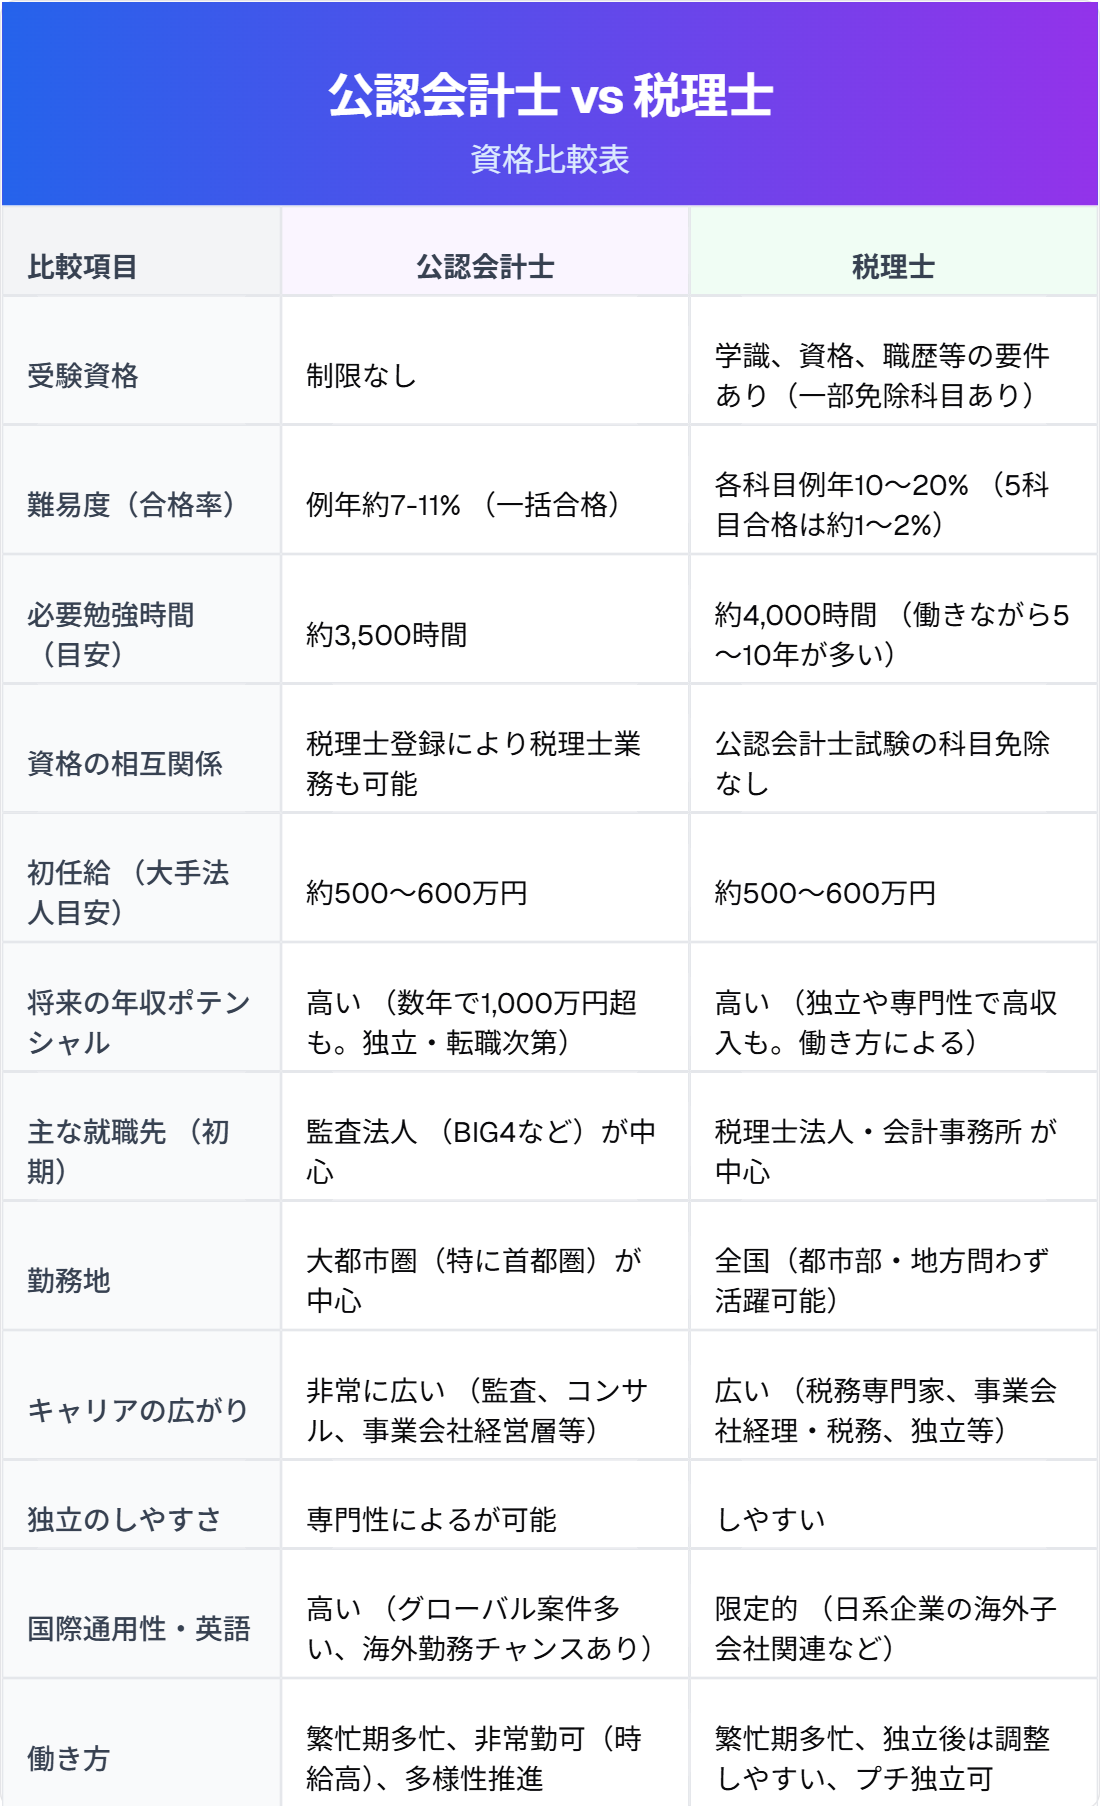
税理士と公認会計士の最大の違いは、法律で定められた独占業務と対象とする顧客の規模にあります。名称が似ているため混同されがちですが、両者の立つ立ち位置は対極と言っても過言ではありません。
公認会計士の根幹をなす役割は、公認会計士の独占業務と財務諸表監査です。上場企業や大会社が作成した決算書が適正であるかを独立した第三者の視点からチェックし、投資家や金融機関などの外部ステークホルダーを保護します。監査で不正や重大な誤りを見逃せば資本市場の信用を揺るがすため、公認会計士には「社会の番人」としての厳格な客観性が求められます。
対する税理士の根幹は、税理士の独占業務と税務申告、税務代理、税務相談の3つです。主な支援先は中小企業や個人事業主、個人資産家であり、クライアントの立場に寄り添って法律の範囲内で適正な納税を支援します。公認会計士が「市場全体」のために企業を厳しく監視するのに対し、税理士は「目の前の経営者」のパートナーとして伴走する点に本質的なスタンスの違いがあります。
この業務目的の違いは、組織形態である監査法人と税理士事務所の違いにも直結しています。監査法人は数百人から数千人規模の組織でチームを組み、巨大企業の監査手続を分担して進めます。一方の税理士事務所(税理士法人)は、数人から数十人規模の地域密着型が多く、経営者と直接対話しながら記帳代行から資金繰り、事業承継の相談まで泥臭く対応する現場力が問われます。

