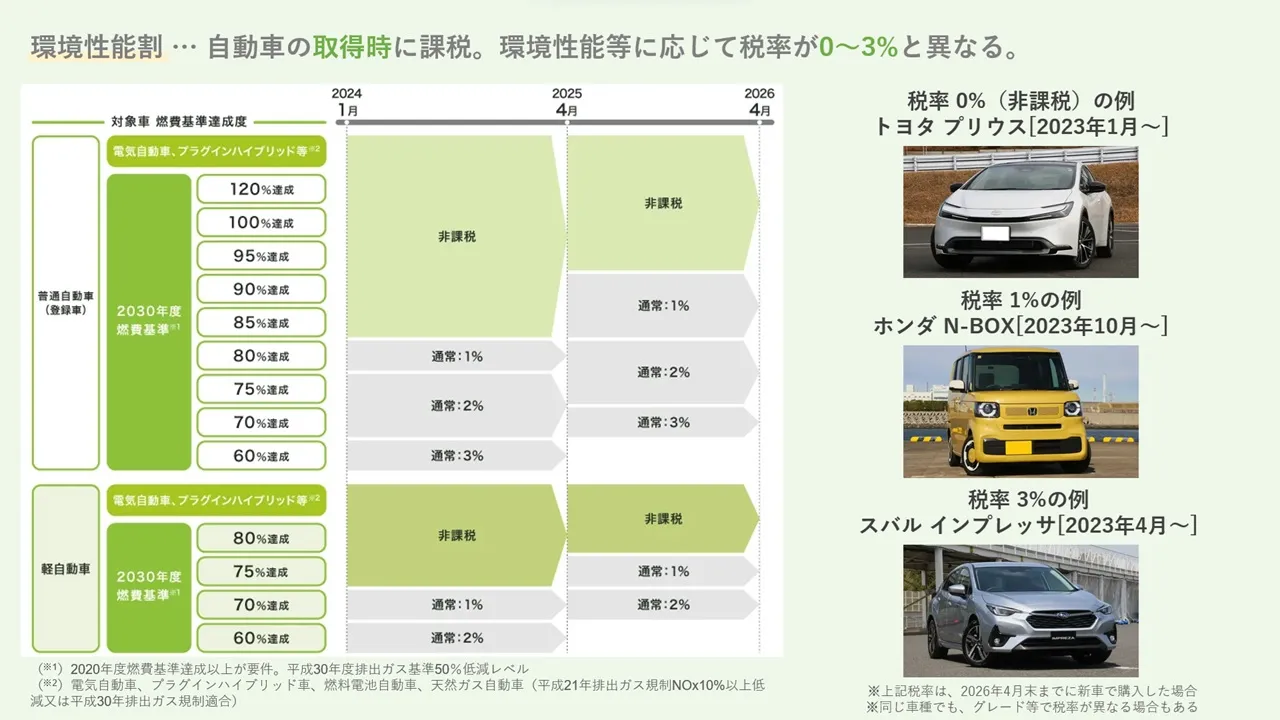
新車購入時の出費を抑える上で、自動車税環境性能割が非課税になる条件を正確に把握しておくことは極めて重要です。支払いが完全に免除されるルートは、大きく分けて「エコカー基準の達成」と「取得価額の基準割れ」の2通りが存在します。
非課税条件1:次世代自動車および高達成基準を満たす車両の選択
国土交通省が定める排出ガス・燃費基準において、以下のカテゴリーに属する車両は環境性能割が非課税(税率0%)となります。
- 電気自動車(BEV)および燃料電池自動車(FCV)
- プラグインハイブリッド自動車(PHEV)
- 天然ガス自動車(2030年度基準を一定以上満たすもの)
- ガソリン車・クリーンディーゼル車・ハイブリッド車で2030年度燃費基準85%以上を達成したモデル
これらの車両を購入する場合、どれほど豪華なメーカーオプションを追加して取得価額が高額になろうとも、適用される税率がゼロであるため環境性能割の支払いは一切発生しません。
非課税条件2:中古車の取得価額が50万円以下
前述の通り、中古車を購入する際は初度登録からの経過年数による残価率計算を行います。計算結果としての「取得価額」が50万円以下になれば、燃費基準を満たしていない旧年式の車であっても税金は課されません。
ネット上に蔓延する「ディーラーオプション後付け節税術」の真相
インターネット上の掲示板やSNSでは、「メーカーオプション(工場装着)を減らしてディーラーオプション(店舗装着)を後付けにすれば取得価額が下がって税金が安くなる」という言説が頻繁に語られます。この噂の真偽を取材すると、半分正しく半分は誤解であることが分かります。
自動車税環境性能割の課税標準を算出する際、車体に強固に固定される純正ナビやボディコーティングなどの一部は、ディーラーオプションであっても取得価額の算定に含めるよう自治体の税務要綱で規定されています。一方で、フロアマットやシートカバー、ドアバイザーといった容易に取り外し可能な備品は除外できるケースが存在します。しかし、仮に数万円分の付属品を除外して取得価額を下げたとしても、税率が2%であれば差額は数百円から千円程度にとどまります。過度な仕様変更の手間を考えると、実質的な節税メリットは極めて限定的と言わざるを得ません。

