2026年最新の社会保険要件を徹底解剖!106万円の壁撤廃と手取りの真実

2026年最新の社会保険要件を徹底解剖!106万円の壁撤廃と手取りの真実

2026年最新の社会保険要件を徹底解剖!106万円の壁撤廃と手取りの真実の見逃せないポイントを徹底的にカバーしました。

詳細を見る

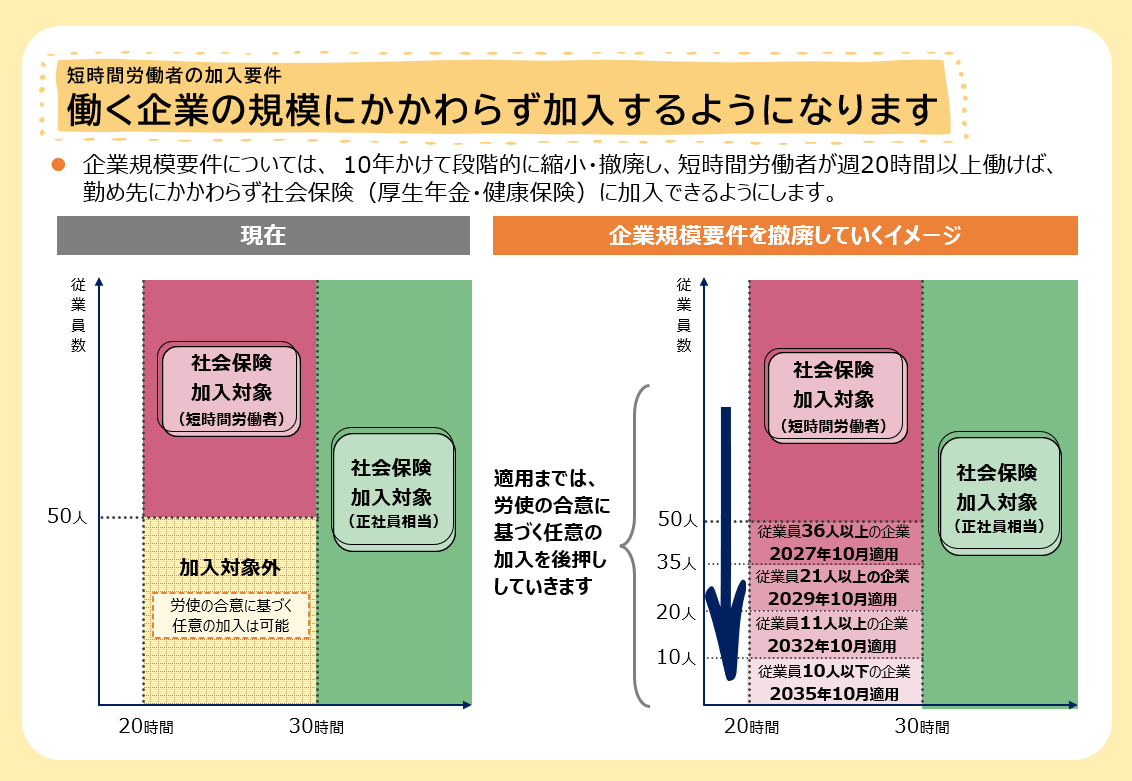
多くのパート就労者を悩ませているのが、いわゆる「106万円の壁」と「130万円の壁」の混同です。これらは適用される法令のレイヤーと、影響が及ぶ範囲が根本的に異なります。

「106万円の壁」とは、前述の5要件(週20時間以上、月額8.8万円以上など)を満たす企業で働く短時間労働者が、自ら勤務先の社会保険に加入する基準です。一方、「130万円の壁」とは、勤務先の企業規模や週労働時間にかかわらず、すべての労働者が配偶者や親などの「社会保険の被扶養者」から完全に外れる基準(年収130万円以上)を指します。

項目・基準106万円の壁(適用拡大要件)130万円の壁(扶養認定基準)編集部の見解・実務上の着眼点主な対象者週20時間以上・月額8.8万円以上の短時間労働者配偶者や親の扶養に入っているすべての被扶養者106万を満たさなくても130万以上で一律扶養から外れる算入される賃金範囲所定内基本給、諸手当(残業代・交通費・賞与は除外)総年収(基本給、残業代、交通費、賞与を含む総支給額)130万円判定では交通費も合算される点に厳重注意加入する保険勤務先の健康保険+厚生年金(保険料は労使折半)勤務先の社保、または国民健康保険+国民年金国民健康保険に切り替わると全額自己負担となり負担激増手取りへの影響年間約15万〜18万円の社会保険料天引きが発生扶養控除喪失+年間約20万〜25万円の保険料負担年収106万〜125万円付近は手取りが最も落ち込む構造

扶養を抜けることで直面する最大の壁が「手取り逆転現象」です。例えば年収103万円で働いていたパートタイマーが、時給アップやシフト増によって年収110万円になった場合、自身で厚生年金と健康保険に加入することになります。その結果、年間約16万円前後の社会保険料が差し引かれ、年間の手取り額は約94万円前後にまで激減します。「働いた時間は増えたのに、持ち帰れるお金が減る」というこの逆転現象こそが、多くのパート就労者が就業調整(働き控え)を選択する最大の要因となっています。

木村 陽翔
著者

木村 陽翔

デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。