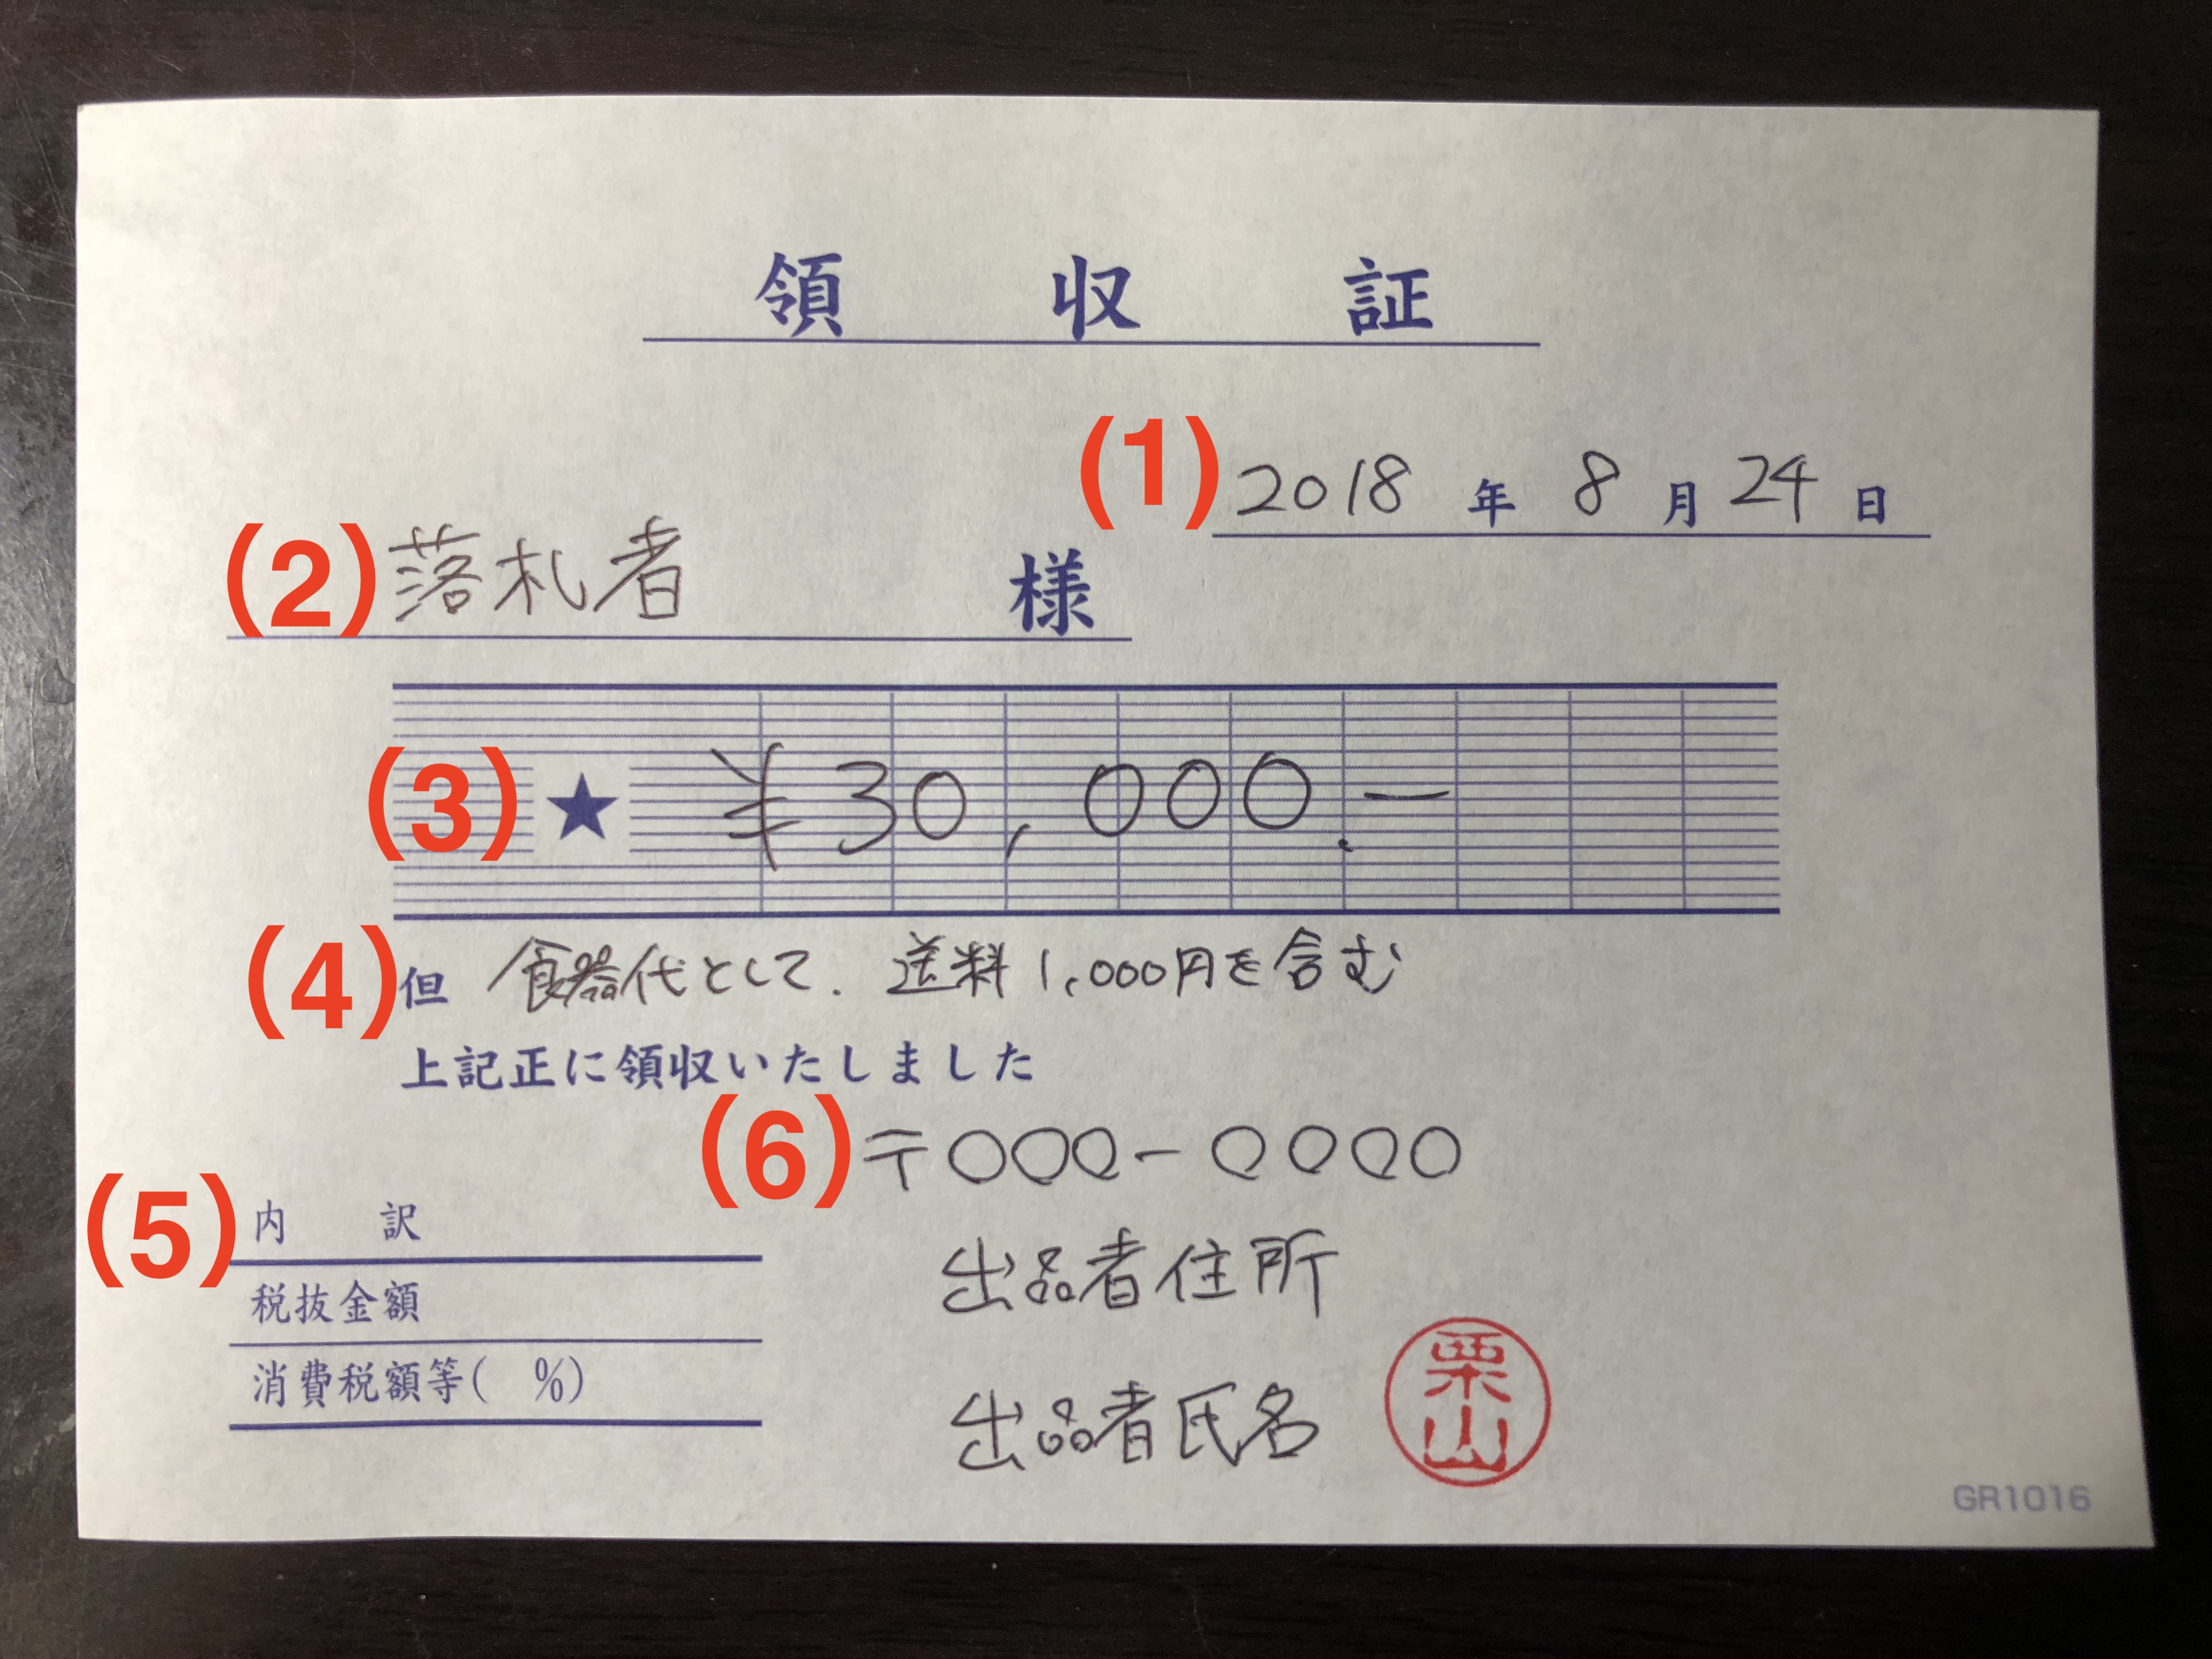
日本の商習慣として長年使われてきた「上様」という宛名や「お品代」という但し書きですが、現在の税務調査やインボイス制度の実務では原則として通用しません。税務署から「架空経費」や「私的流用」を疑われる決定的な要因になります。
手書き領収書の宛名における「上様」ルールについて、税法上の原則は「支払者の氏名または名称のフルネーム記載」です。宛名が「上様」や空欄になっていると、誰が支払ったのかを客観的に証明できず、税務調査で経費計上を否認されるリスクが高まります。例外として、不特定多数の顧客を相手にする小売業、飲食店、タクシー業などでは宛名なしの領収書(簡易インボイス)が認められていますが、一般的なBtoB取引では「株式会社〇〇」のように正式名称を略さず記入してもらう必要があります。
また、手書き領収書の但し書きの具体例に関しても、抽象的な表現は一切排除しなければなりません。「お品代」や「お代金として」といった記載では、事業に必要な経費かどうかの判断が下せないためです。
「何のために、何を購入したのか」が第三者(税務署員や経理担当者)にひと目で伝わるレベルまで具体化することが、トラブルを未然に防ぐ最大の防壁となります。

