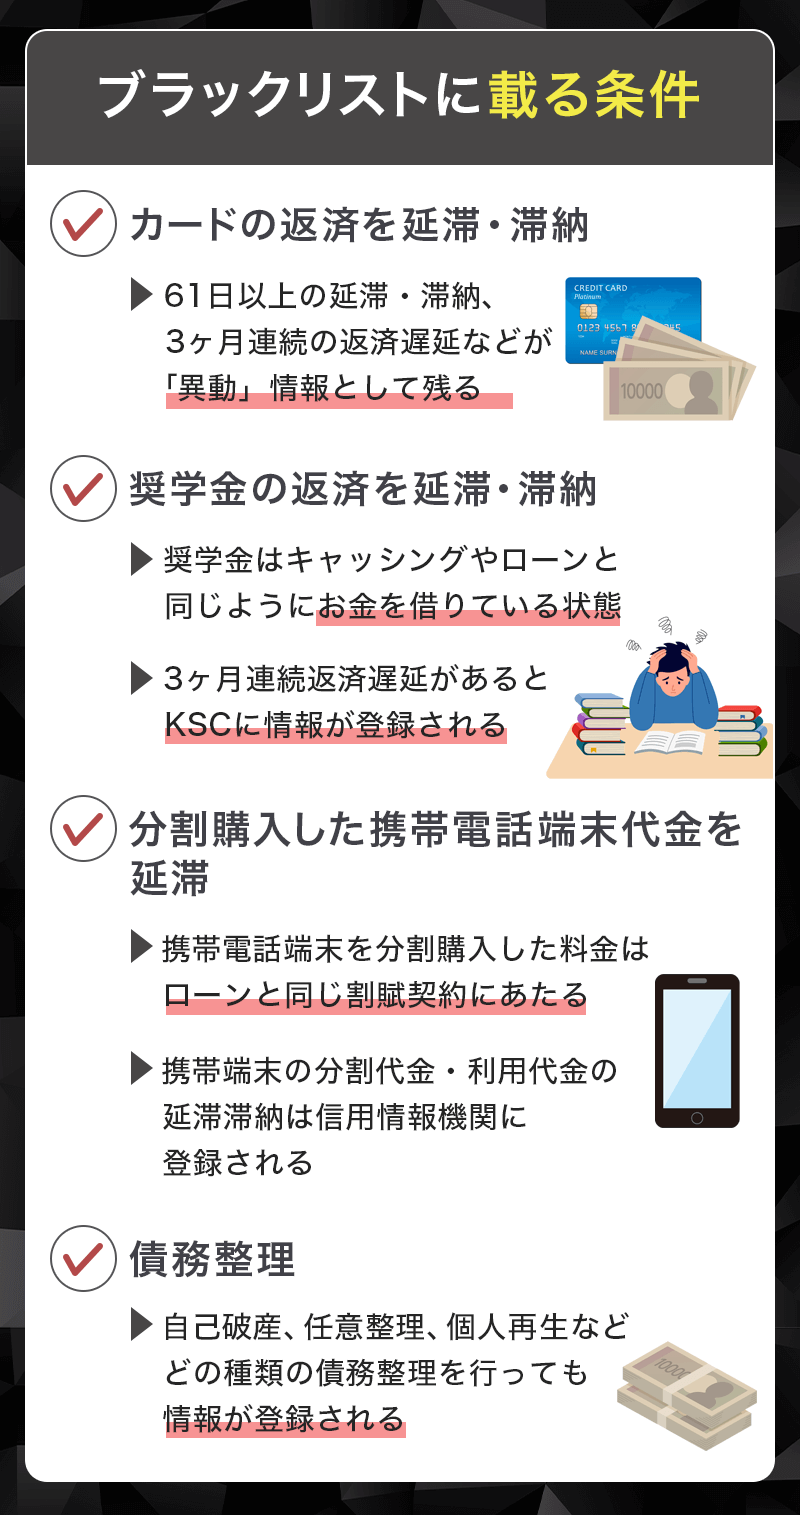
日本の信用情報制度は、業態ごとに分立した3つの指定信用情報機関によって支えられています。信販会社やクレジットカード会社が主加盟するCIC(株式会社シー・アイ・シー)、消費者金融系が中心となるJICC(株式会社日本信用情報機構)、そして銀行や信用金庫が運営するKSC(一般社団法人全国銀行協会 全国銀行個人信用情報センター)です。
これら3機関は「CRIN(クリン:Credit Information Network)」や「FINE(ファイン)」という相互情報交流ネットワークで結ばれており、延滞や代位弁済といった事故情報は機関の垣根を越えてリアルタイムで共有されます。そのため、CICで異動が付いている人物が銀行で住宅ローンを組もうとしても、即座に露見します。
2026年現在における、各機関の信用情報開示手数料と必要書類、および開示方式をまとめた最新比較データは以下の通りです。
自己防衛の観点から言えば、クレジットカードやスマートフォンの分割払いに落ちた場合はまずCICを、消費者金融の借入やキャッシングに心当たりがあるならJICCを、銀行融資や住宅ローンを見据えているならKSCを調べるのが鉄則です。原因がまったく推測できない場合は、3機関すべてに信用情報開示請求を行うことが確実な解決策となります。

