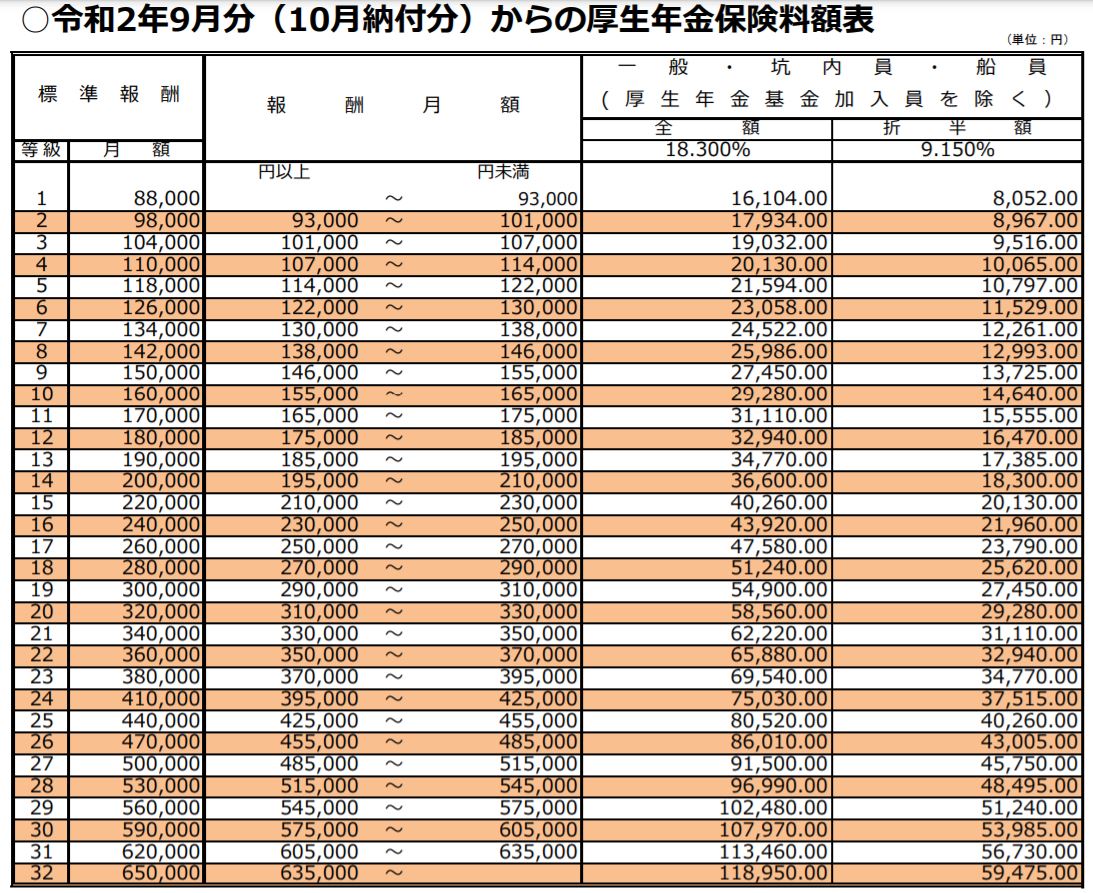
日々の業務で迷わないために、具体的な給与モデルを用いた法定福利費 計算シミュレーションを見てみましょう。ここでは、一般企業の正社員(42歳・介護保険第2号被保険者、東京都の協会けんぽ加入、一般事業所)で「月給30万円(賞与なし想定)」のケースを取り上げます。
【シミュレーション条件:42歳・月給30万円・一般企業】
- 健康保険料(会社負担):標準報酬月額30万円 × 約5.0% = 約15,000円
- 介護保険料(会社負担):標準報酬月額30万円 × 約0.8% = 約2,400円
- 厚生年金保険料(会社負担):標準報酬月額30万円 × 9.15% = 27,450円
- 子ども・子育て拠出金(全額会社):標準報酬月額30万円 × 0.36% = 1,080円
- 雇用保険料(会社負担):総支給額30万円 × 0.95% = 2,850円
- 労災保険料(全額会社):総支給額30万円 × 0.3%(一般事務等) = 900円
👉 会社負担の法定福利費 合計額:約49,680円 / 月(月給の約16.56%)
このように、月給30万円の社員を雇うための実質的な人件費コストは、給与そのものの額面ではなく「約34万9,680円」となります。この差額を正確に織り込まずに採用活動や案件受託を行うと、利益率が劇的に圧迫されるわけです。
業務効率化のために法定福利費 計算 エクセルで自動計算テンプレートを作成する場合は、セルに固定数値を直打ちするのではなく、「労務費・総支給額」のセル、「料率マスター」のセルを分け、関数を用いて動的に算出するシート設計が必須です。
[エクセル数式設計の標準例]
・セルB2:労務費総支給額(例: 300,000)
・セルC2(健保・介保負担額):=ROUND(B2 * (健保会社料率 + 介保会社料率), 0)
・セルC3(厚生年金負担額):=ROUND(B2 * 0.0915, 0)
・セルC4(子育て拠出金):=ROUND(B2 * 0.0036, 0)
・セルC5(労働保険負担額):=ROUND(B2 * (雇用会社料率 + 労災料率), 0)
・セルC6(法定福利費合計):=SUM(C2:C5)
端数処理には必ず「ROUND(四捨五入)」または「ROUNDDOWN(切り捨て)」を用い、各管轄団体の端数処理規則(日本年金機構の50銭以下切り捨てルール等)に準拠したフォーミュラを組むことで、経理システムとの誤差を数十円単位で解消できます。

